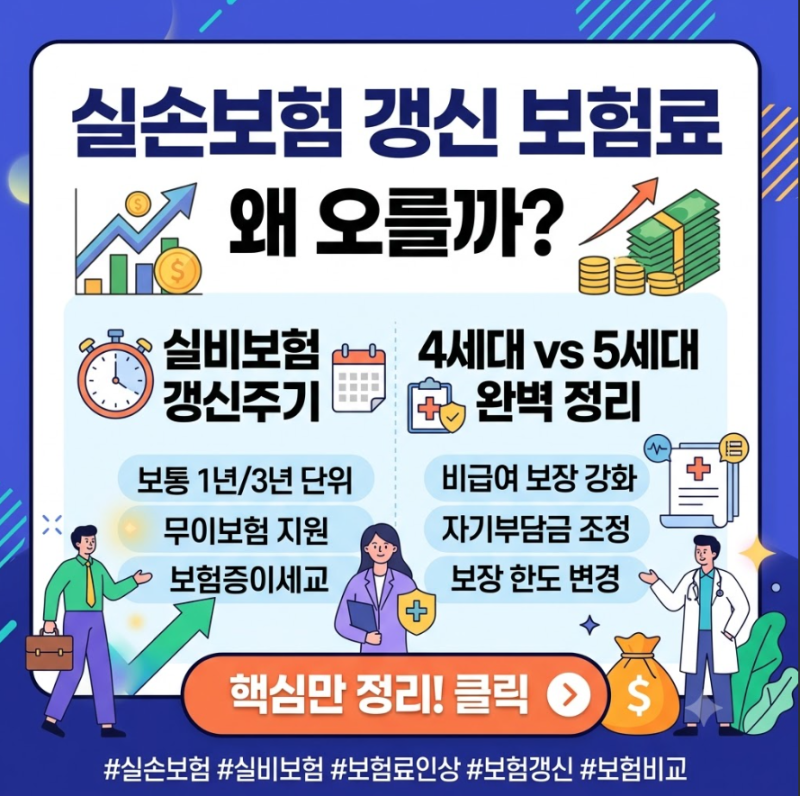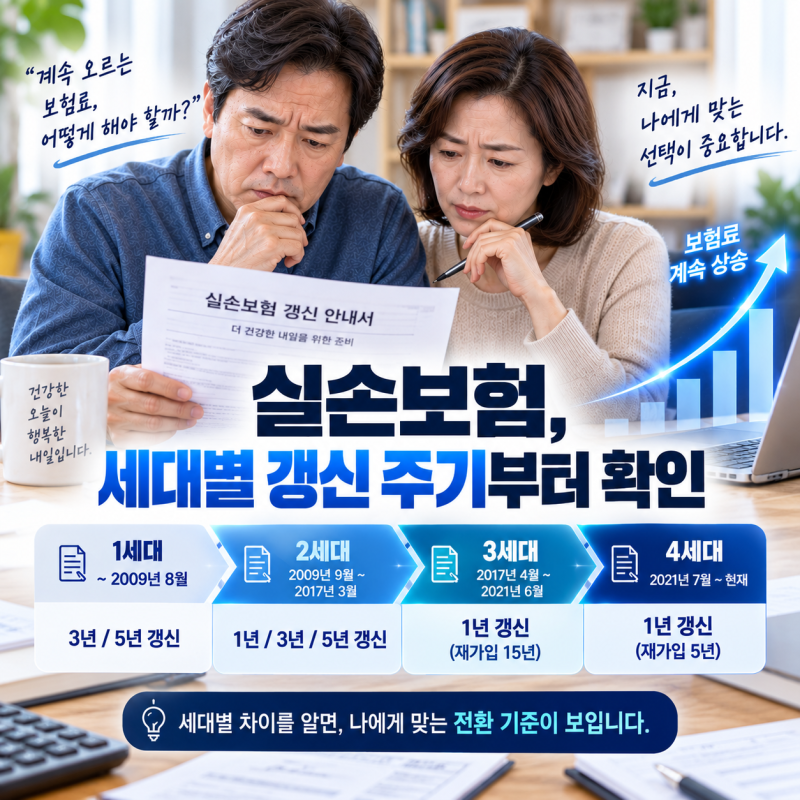

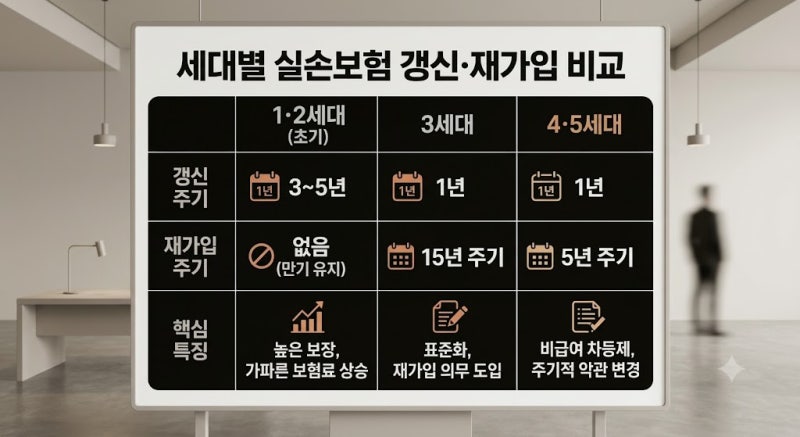

실손의료보험은 가입 시기에 따라 1세대부터 5세대까지 세대가 구분되며, 각 세대별로 보장 구조와 갱신 방식이 상이합니다. 특히 3세대 실비는 도수치료, 비급여 주사, MRI 등 이용량이 많은 비급여 항목을 별도 특약으로 분리한 것이 특징입니다. 2026년 실손보험 평균 인상률은 약 7.8% 수준으로 발표되었으나, 가입자의 연령, 손해율, 세대에 따라 실제 인상 폭은 천차만별입니다. 이에 따라 많은 가입자들이 갱신 시점의 보험료 부담으로 인해 5세대 실손으로의 전환을 고민하고 있습니다.
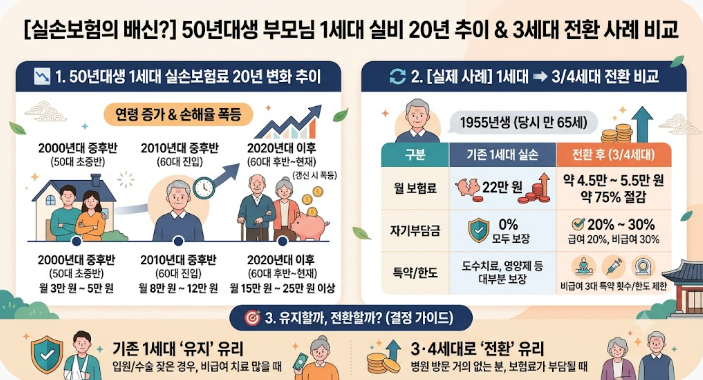
실제 블로그 후기들을 살펴보면, 3세대 실비 가입자 중 갱신 시 인상 체감이 크다고 느끼는 경우가 많습니다. 5세대 실손은 기본 보험료가 가장 낮다는 장점이 있지만, 비중증 비급여에 대한 자기부담금이 대폭 높아져 실제 병원 이용 시 환급금이 줄어들 수 있다는 점을 고려해야 합니다. 단순히 월 보험료가 줄어든다는 이유만으로 전환했다가 나중에 큰 병원비 보장을 받지 못해 후회하는 사례도 적지 않으므로, 본인의 의료 이용 성향을 냉정하게 분석하는 것이 중요합니다.
기존 실손보험을 유지할지 5세대 실손으로 전환할지 결정하기 전에는 현재 본인의 의료 이용 성향과 예상되는 병원비 지출을 면밀히 분석해야 합니다. 특히 1, 2세대 가입자를 대상으로 한 3년 반값 할인 정책 등 다양한 전환 혜택이 제시되고 있으므로, 단순히 보험료 절감만을 보고 결정하기보다는 실제 사고나 질병 발생 시 받게 될 보장 내용을 꼼꼼히 비교하는 지혜가 필요합니다. 각 세대별 자기부담금, 비급여 한도, 갱신 및 재가입 주기 등을 종합적으로 고려하여 자신에게 가장 유리한 선택을 하는 것이 현명합니다.