
3대 암 종류는 일반적으로 뼈암, 뇌암, 혈액암을 지칭하지만, 보험 상품에 따라 그 범위가 달라질 수 있습니다. 고액암은 의학적 분류가 아닌 보험회사가 약관에 열거한 목록이며, 상품마다 내용이 상이하여 가입 시 약관 확인이 필수적입니다. 특히 한국인 사망 원인 상위권인 암, 뇌혈관질환, 심장질환을 대비하는 3대 진단비 특약은 그 중요성이 강조됩니다.
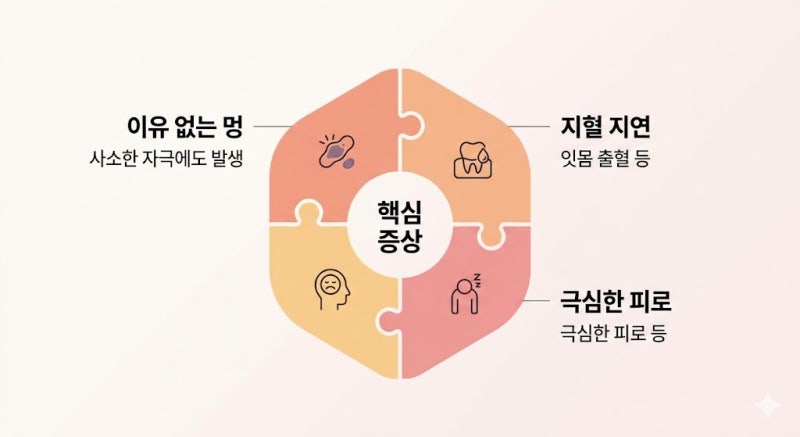
실제 블로그 후기들을 살펴보면, 고액암 진단비의 경우 같은 췌장암이라도 가입한 상품의 약관에 따라 보장 여부가 달라질 수 있다는 점이 핵심입니다. 또한, 3대 혈액암(백혈병, 림프종, 다발성 골수종)은 초기에 단순 피로로 오해하기 쉬운 증상들이 많아 조기 발견이 어렵다는 특징이 있습니다. 3대 진단비 특약은 암, 뇌혈관질환, 허혈성심장질환을 각각 보장하며, 일반암, 유사암, 소액암 등으로 구분되어 지급액이 크게 달라집니다.
블로거들은 보험 가입 시 증권만으로는 특약의 정확한 범위를 알 수 없으므로, 반드시 약관의 별표를 통해 대상 암과 질병코드를 확인해야 한다고 조언합니다. 특히 가입 시기에 따라 고액암 특약의 범위가 넓어지는 방향으로 개정되어 왔으므로, 현재 가입한 시점의 약관을 기준으로 보장 내용을 파악하는 것이 중요합니다. 여러 보험에 가입되어 있다면 각 계약의 약관을 대조하여 놓치는 담보가 없는지 면밀히 살펴보는 것이 좋습니다.