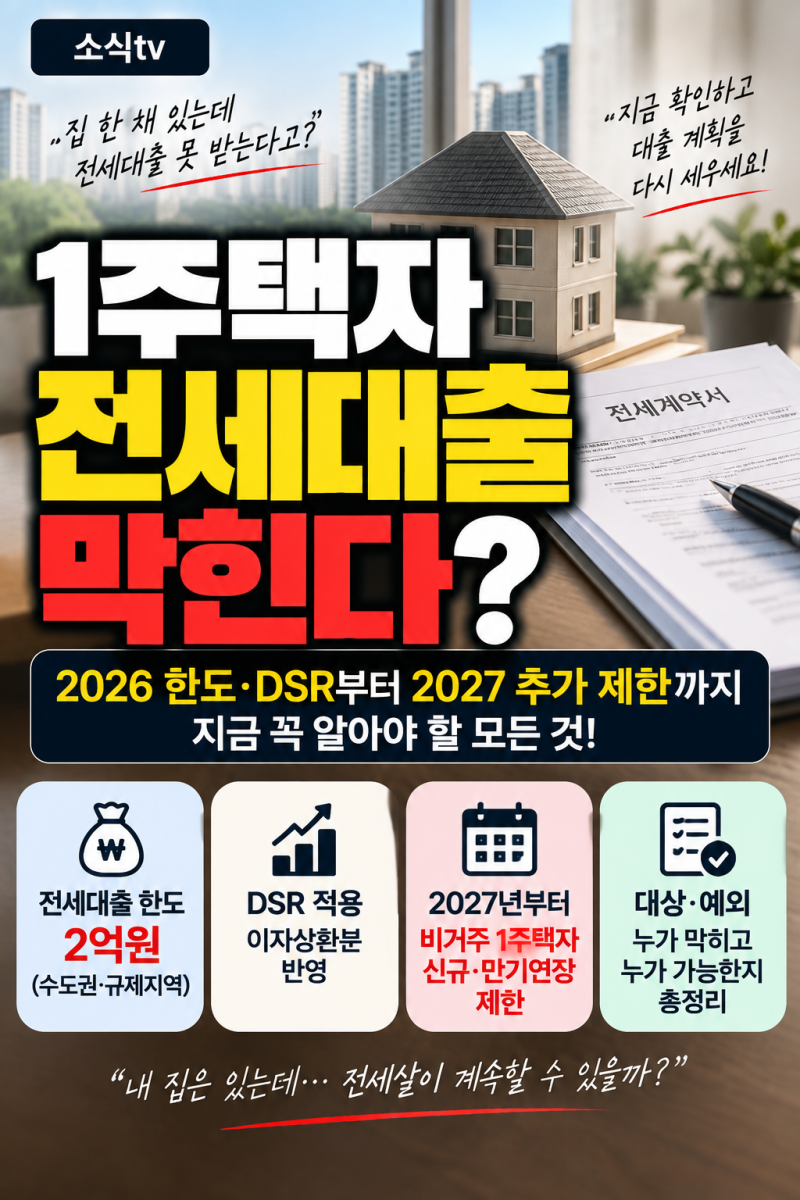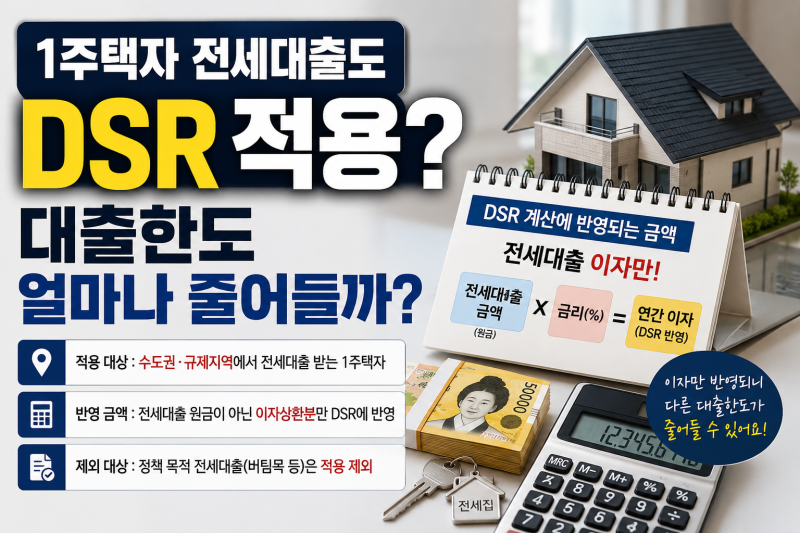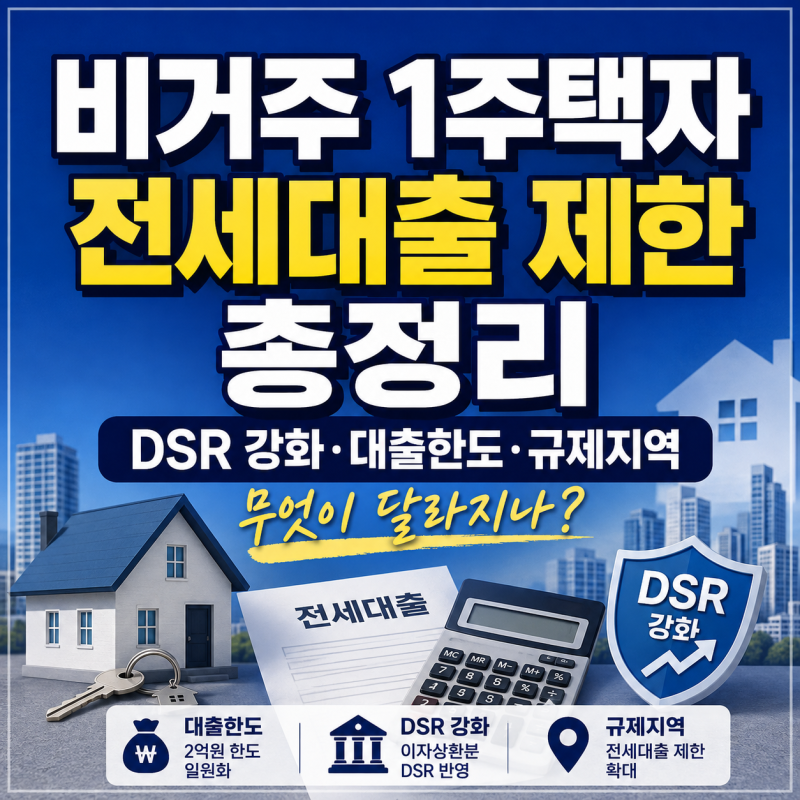
1주택자 전세자금대출은 최근 강화된 부동산 규제 속에서 많은 1주택자들이 자금 마련에 어려움을 겪는 주요 이슈입니다. 특히 수도권 및 규제지역 내 1주택자의 전세대출 한도가 최대 2억 원으로 일원화되었으며, 이는 무주택자의 대출 한도와 비교해 매우 빠듯한 수준입니다. 정부는 갭투자 악용을 막기 위해 실거주 목적의 이주는 허용하되, 과도한 레버리지를 억제하는 방향으로 정책을 운용하고 있습니다.
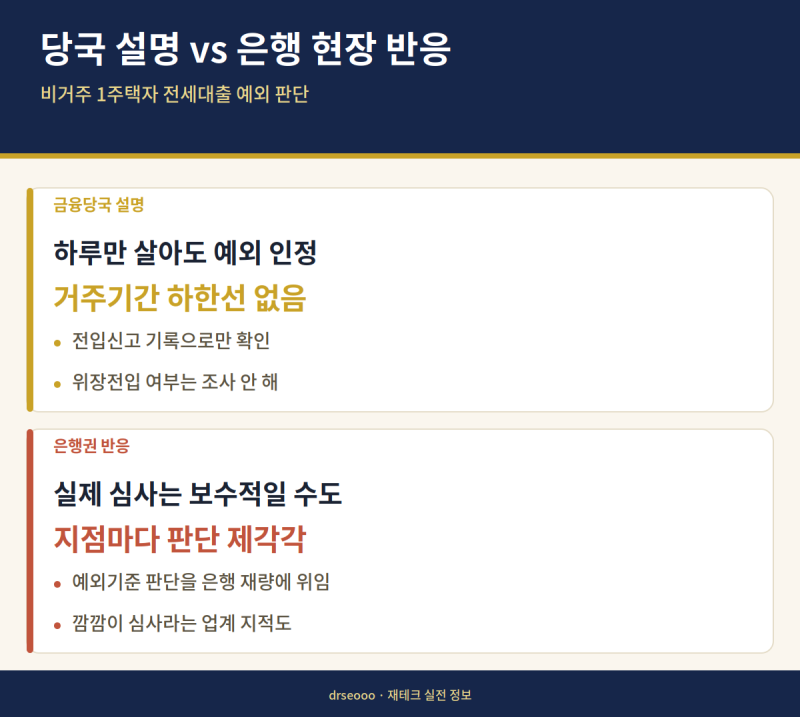
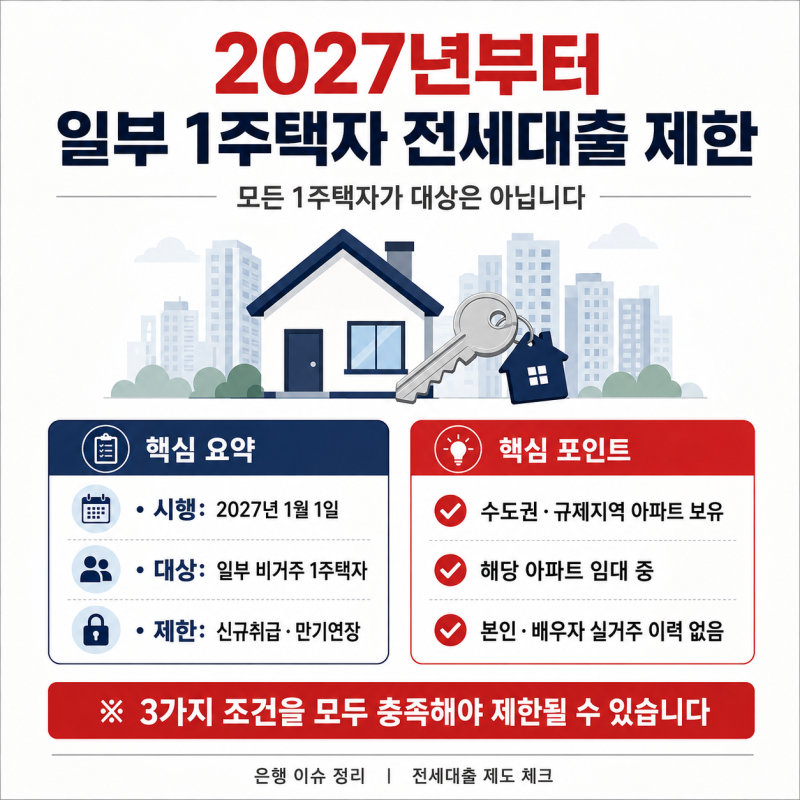
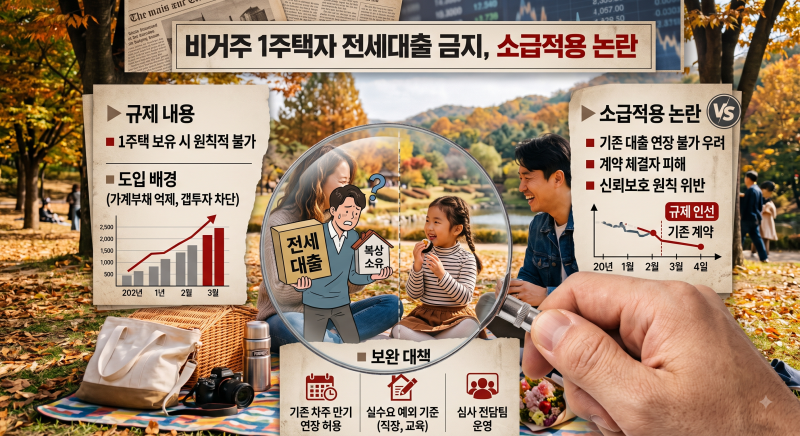
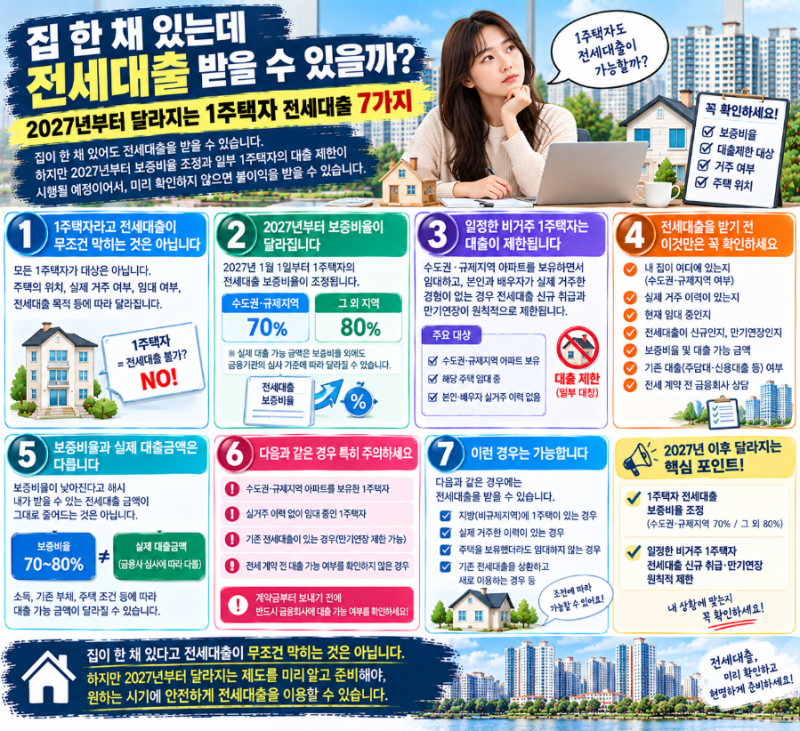
블로거들은 1주택자 전세자금대출의 세부 규정과 보증기관별 심사 기준에 대해 다양한 관점을 제시합니다. 한국주택금융공사(HF)는 신청자의 연소득과 기존 부채를, 주택도시보증공사(HUG)는 임차주택 시세 및 권리분석을, SGI서울보증은 개인 신용평점 및 소득을 주요 심사 기준으로 삼으며 각기 다른 접근 방식을 보입니다. 또한, 2027년부터는 부부합산 수도권·규제지역 내 아파트를 보유하고 이를 임대 중이며 실거주 이력이 없는 1주택자의 경우 전세대출 신규 및 만기 연장이 제한될 수 있다는 점을 강조하고 있습니다.
전세대출을 계획 중인 1주택자라면 2025년 10월 29일 이후 신규 대출 시 이자상환분이 DSR에 반영된다는 점을 인지해야 합니다. 기존 대출을 증액 없이 연장하는 경우에는 DSR 규정이 적용되지 않지만, 증액 시에는 신규 대출로 간주됩니다. 특히 2027년부터 적용될 비거주 1주택자 전세대출 제한 조건과 예외 사항을 미리 확인하여 불이익을 받지 않도록 주의하는 것이 중요합니다.