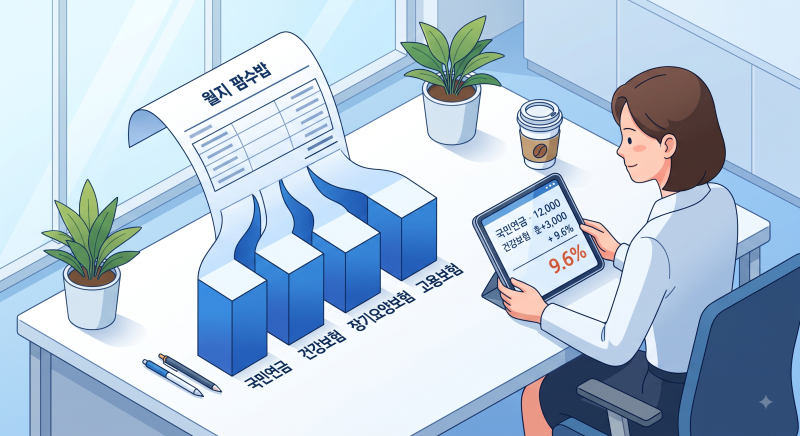
1일 입사자 4대보험은 중도 입사자와 비교하여 첫 달 보험료 부과 기준에 상당한 차이가 있어 사업주와 근로자 모두에게 중요한 관심사입니다. 특히 국민연금과 건강보험은 매월 1일 자를 기준으로 부과 여부가 결정되므로, 입사일에 따라 첫 달 납부 여부가 달라지는 것이 핵심입니다. 이러한 차이는 급여 정산 및 연말정산 시 추가 납부 또는 환급으로 이어질 수 있어 정확한 이해가 필요합니다.
실제 블로그 후기들을 살펴보면, 1일 입사자는 4대보험 모두 첫 달부터 부과되는 반면, 2일 이후 월중 입사자는 국민연금과 건강보험이 첫 달 면제되고 다음 달부터 부과되는 점이 강조됩니다. 고용보험과 산재보험은 입사일과 무관하게 실제 지급된 급여를 기준으로 첫 달부터 부과됩니다. 건강보험의 경우 첫 달에 부과되지 않았더라도 다음 해 보수총액 연말정산 시 일할 계산된 급여까지 포함되어 최종 보험료가 정산되므로, 근로자에게 미리 안내하는 것이 중요하다고 언급됩니다.
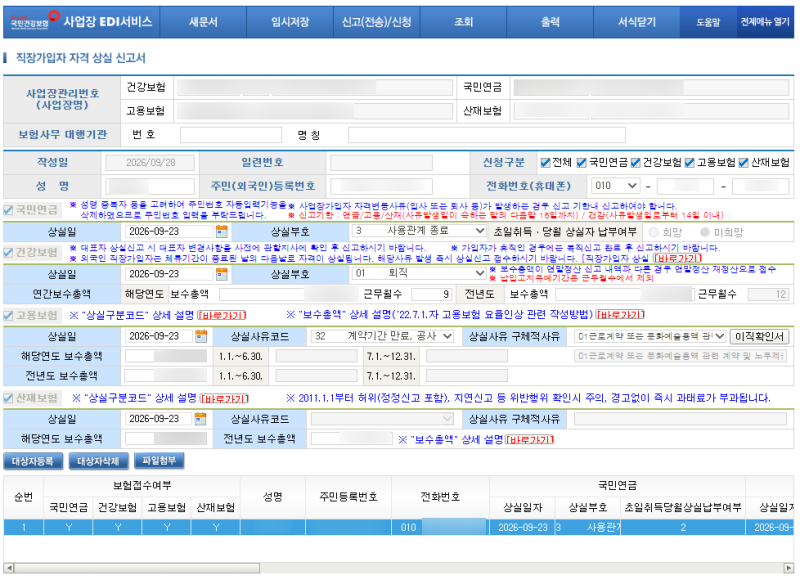
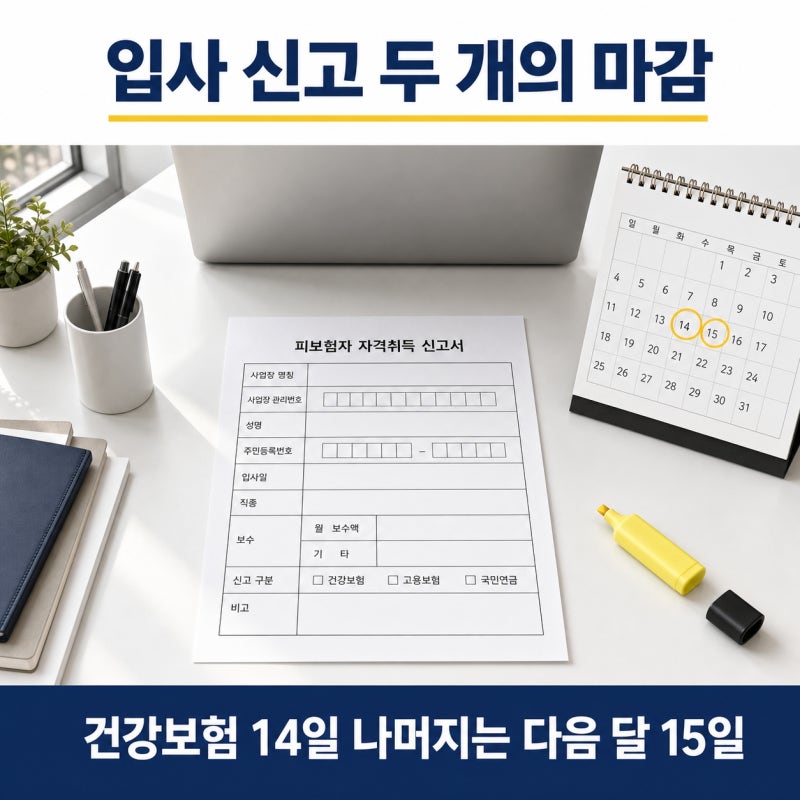
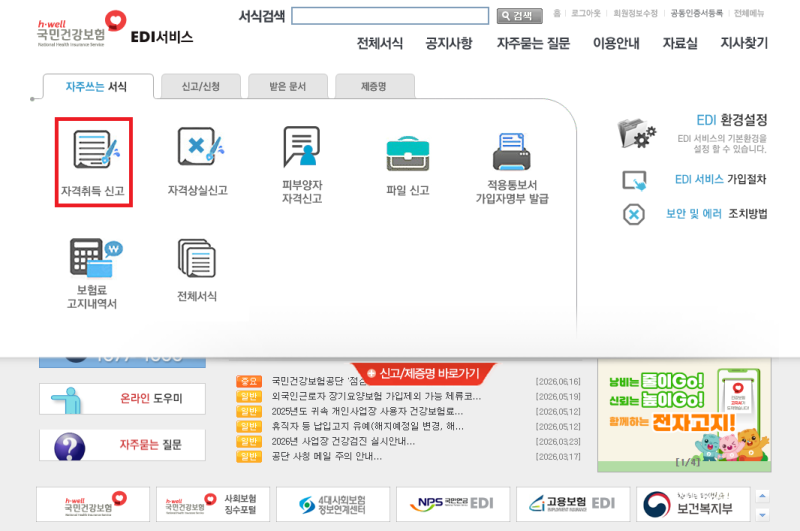
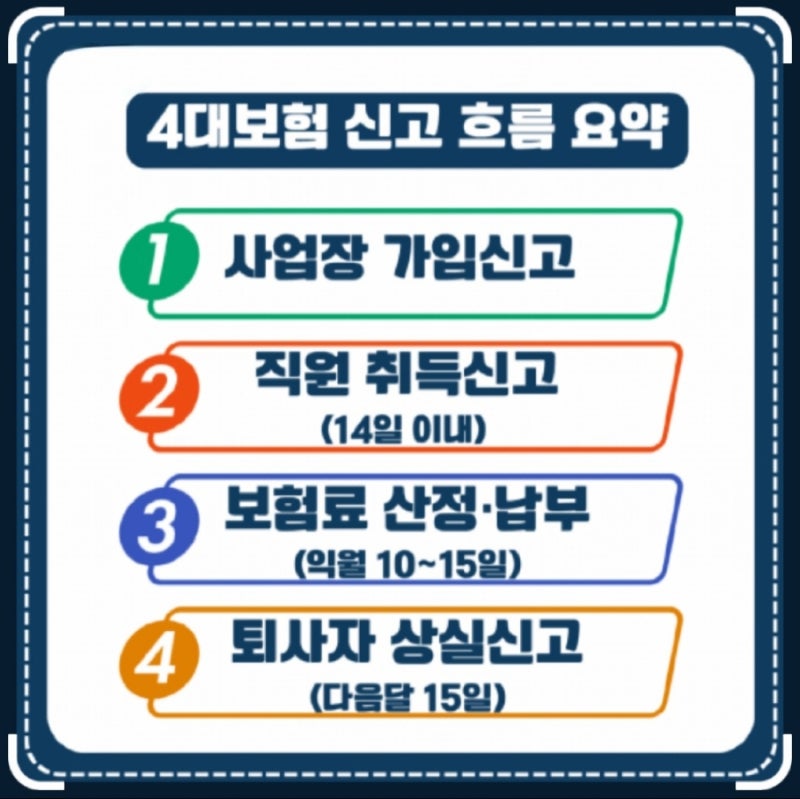
사업주들은 직원을 채용하면 입사일로부터 14일 이내에 4대보험 취득 신고를 해야 하며, 특히 고용보험과 산재보험은 기한을 넘길 경우 과태료가 부과될 수 있어 주의해야 합니다. 또한, 월 보수액을 실제보다 낮게 신고하면 추후 정산 시 추가 납부가 발생할 수 있으므로 정확한 신고가 요구됩니다. 이러한 세부적인 사항들을 미리 숙지하고 대비하는 것이 불필요한 분쟁을 예방하고 원활한 업무 처리에 도움이 됩니다.