
최근 한국은행 발표에 따르면 주택담보대출 금리가 4.66%까지 상승하며 3년 9개월 만에 최고치를 기록했습니다. 신용대출 금리 또한 6.33%로 동반 상승하여 대출을 계획 중인 많은 분들의 부담이 커지고 있습니다. 특히 사회초년생이나 자영업자 등 신용대출 의존도가 높은 계층에게는 이번 금리 인상이 더욱 큰 타격으로 다가오고 있습니다.
블로거들은 대출 이자 계산 시 금리뿐만 아니라 상환 방식의 중요성을 강조합니다. 원리금균등상환은 매달 일정한 금액을 납부하여 계획적인 상환이 가능하며, 원금균등상환은 초기 납입 부담이 크지만 원금이 줄어들수록 이자 부담이 감소하는 특징이 있습니다. 또한 만기일시상환은 만기에 원금을 한꺼번에 상환하는 방식으로, 각 방식에 따라 월 납입금과 총 이자 부담이 크게 달라질 수 있음을 지적합니다.
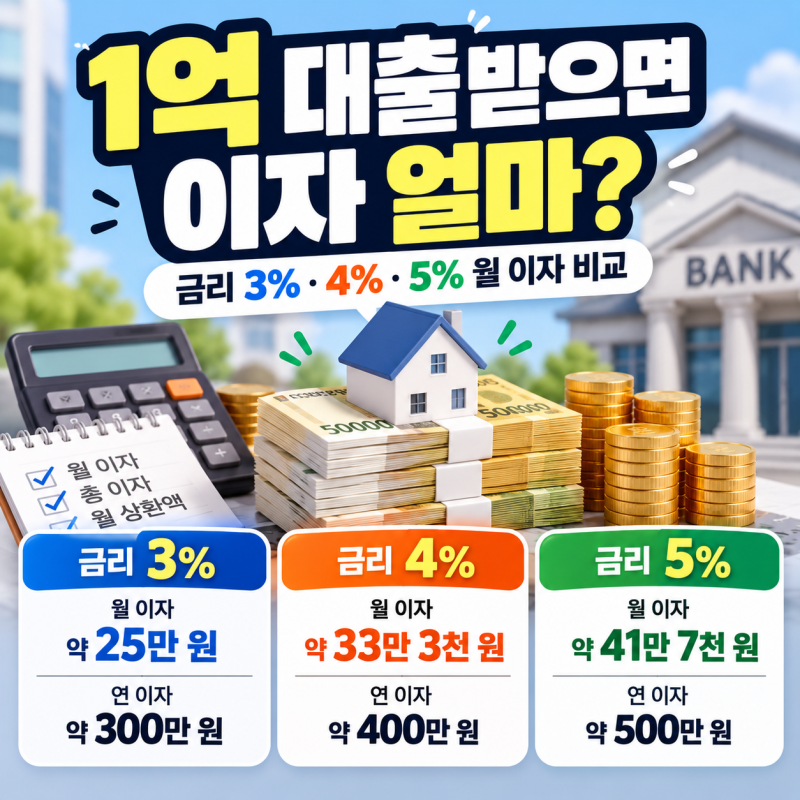
실제 대출을 받을 때는 단순 금리 비교를 넘어 대출 기간 동안의 총 이자와 월 원리금을 함께 확인하는 것이 중요합니다. 금리 1% 차이가 30년 만기 대출 시 수천만 원의 총 이자 차이를 발생시킬 수 있으므로, KB국민은행이나 우리은행 등에서 제공하는 대출 계산기를 활용하여 상환 방식별 월 납입액을 미리 비교해보는 것이 현명한 선택에 도움이 됩니다.