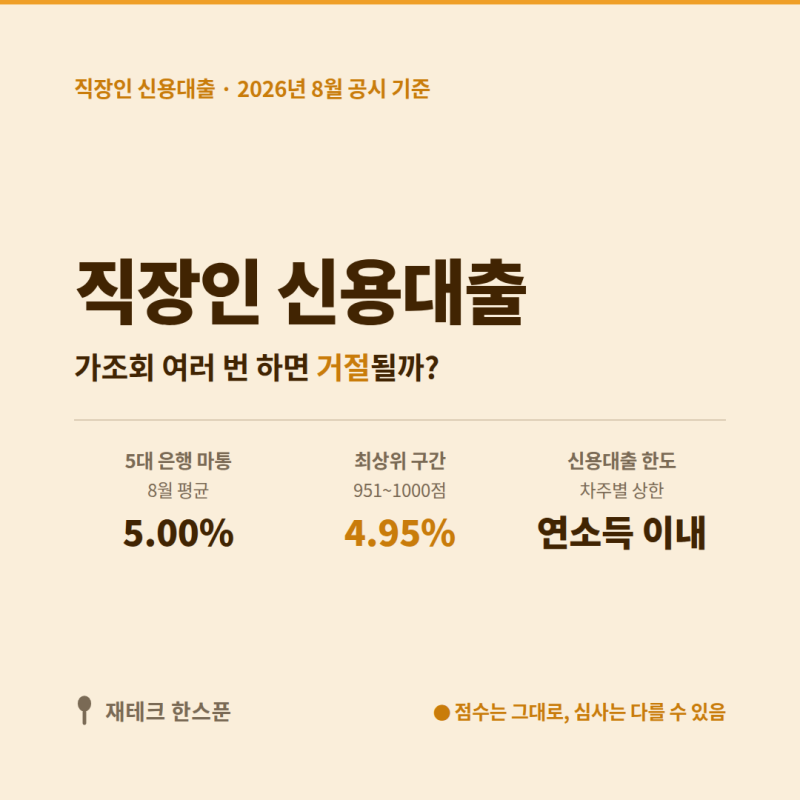
직장인 신용대출은 목돈 마련이나 대환대출 등 다양한 목적으로 많은 분들이 관심을 갖는 금융 상품입니다. 특히 1금융권은 상대적으로 낮은 금리와 안정성 때문에 선호도가 높습니다. 2025년 가계부채 대책과 2026년 은행별 자체 상한선 도입으로 한도 산정 방식이 더욱 중요해졌으며, 연소득 이내 한도와 은행별 최대 1억원(마이너스통장 5천만원) 상한선이 적용되고 있습니다.
실제 블로그 후기들을 살펴보면, 단기간에 여러 금융사에서 대출 조회를 시도할 경우 '과조회'로 인해 대출이 보류되거나 신용점수가 하락할 수 있다는 점이 공통적으로 지적됩니다. 재직 기간이 짧은 신입사원의 경우, 시중은행 대면 심사보다는 인터넷전문은행이나 정책금융 상품을 먼저 고려하는 것이 유리하다는 의견이 많습니다. 신용점수와 소득, 재직 안정성이 핵심 심사 요소로 작용합니다.
안전한 대출 진행을 위해서는 비교 플랫폼 한 곳으로 후보를 좁힌 후 주거래 은행 앱을 확인하고, 본심사는 한 곳에서만 진행하는 것이 가장 현명한 방법입니다. 또한, 입사 1개월 차 신입사원이라면 햇살론 유스나 인터넷전문은행 비대면 신용대출, 1금융권 비상금대출 등 대안 상품을 먼저 검토하는 것이 좋습니다. 고금리 현금서비스나 카드론은 신용평점에 치명적이므로 피해야 합니다.