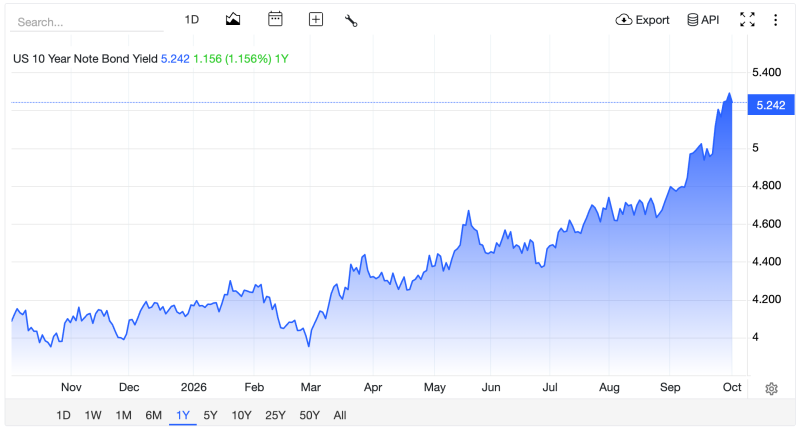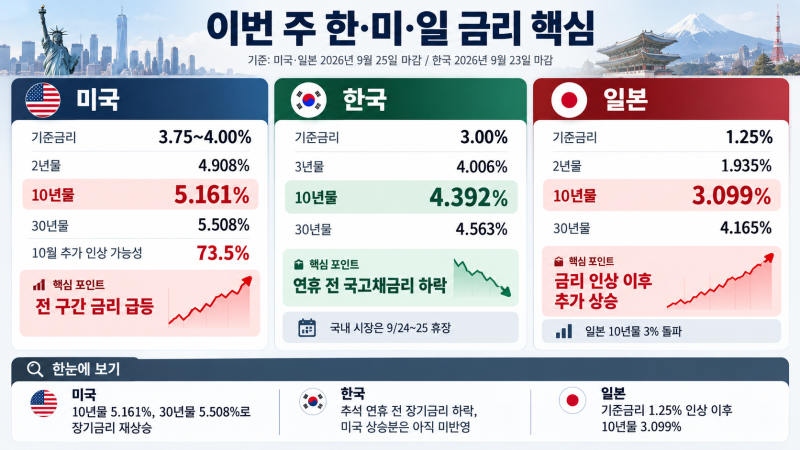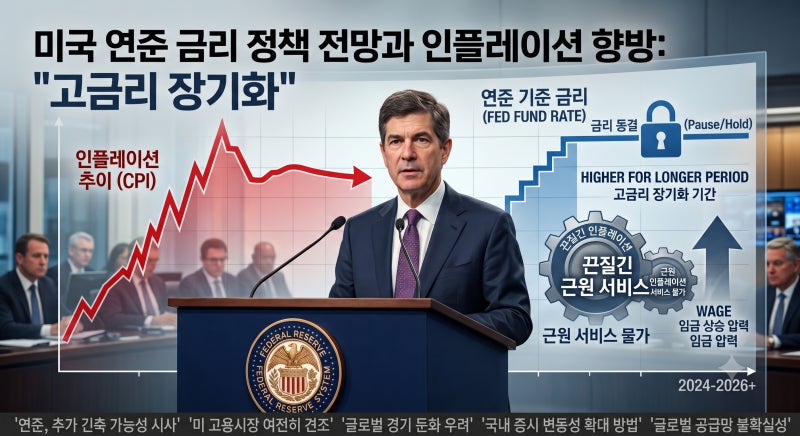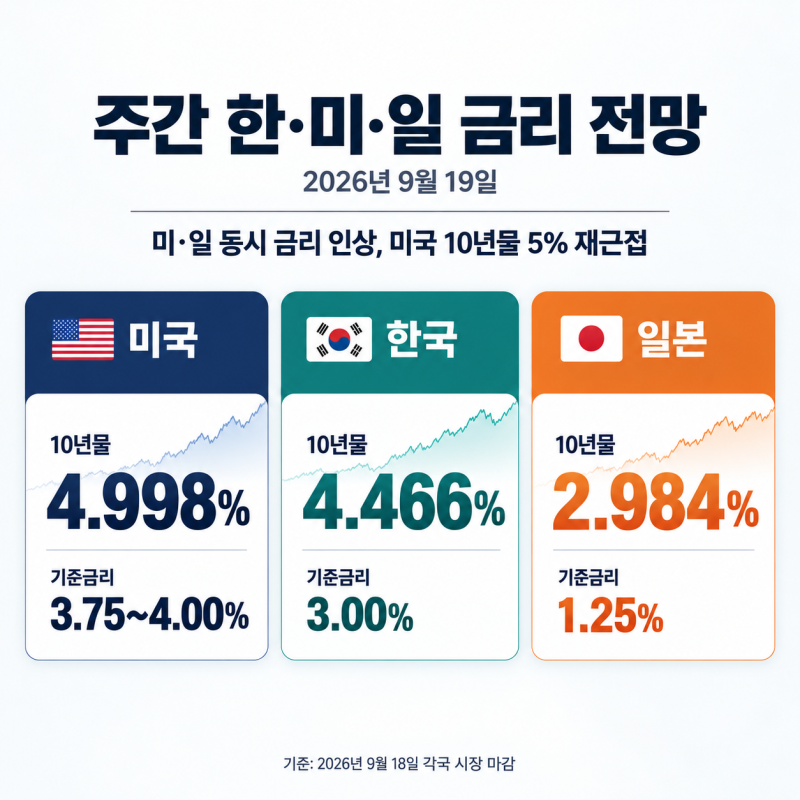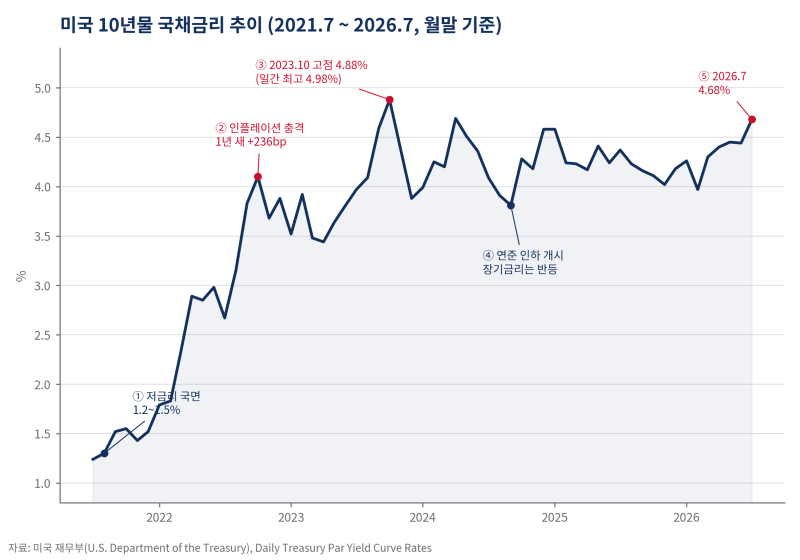


미국 금리 추이는 글로벌 경제의 핵심 지표로, 특히 미국 10년물 국채금리는 모든 자산 가격의 분모 역할을 하며 주식, 부동산 등 다양한 자산 시장에 직접적인 영향을 미칩니다. 연방준비제도(Fed)의 기준금리뿐만 아니라 시장의 매매로 결정되는 10년물 금리는 성장, 물가, 국채 수급에 대한 시장의 판단을 압축적으로 보여줍니다. 최근에는 연준의 고금리 장기화 기조와 중물가 용인 가능성이 주요 화두로 떠오르고 있습니다.
실제 블로그 분석에 따르면, 미국 연준은 물가 목표치 2% 달성이 지연되면서 2.5~3% 수준의 중물가를 허용하는 방향으로 통화정책을 운용할 가능성이 제기됩니다. 이는 과도한 고금리로 인한 경기 침체를 막으면서도 끈질긴 서비스 및 인건비 물가 상승에 대응하려는 전략으로 해석됩니다. 특히 2026년 하반기부터 점진적인 금리 인하 사이클이 시작될 것이라는 전망도 있지만, 연준은 과거 인플레이션 재발 경험을 경계하며 신중한 접근을 유지할 것으로 보입니다.
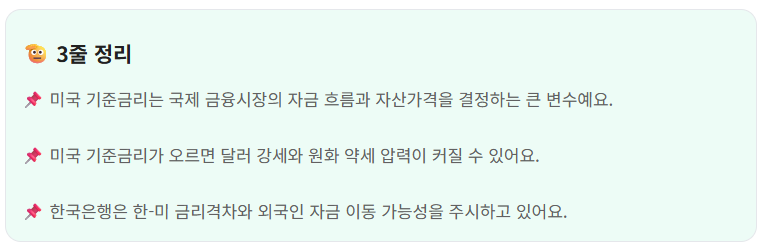
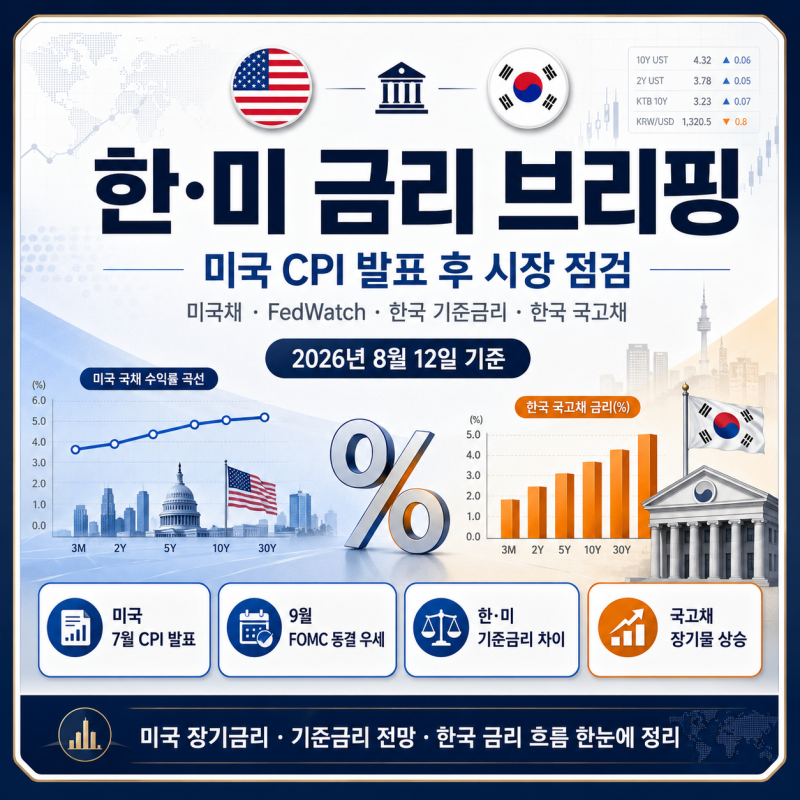
투자자들은 명목 금리를 실질금리, 기대인플레이션, 텀프리미엄으로 분해하여 원인을 분석하는 것이 중요합니다. 같은 4.5% 금리라도 원인에 따라 주식 시장에 미치는 영향이 정반대일 수 있기 때문입니다. 또한, 미국과 한국의 금리 격차 및 인플레이션 지표를 종합적으로 고려하여 보수적인 자금 운용 전략을 세우는 것이 현명합니다. 연준의 중장기 금리 기조 변화에 대한 이해는 자산 방어 및 투자 전략 수립에 필수적인 요소입니다.