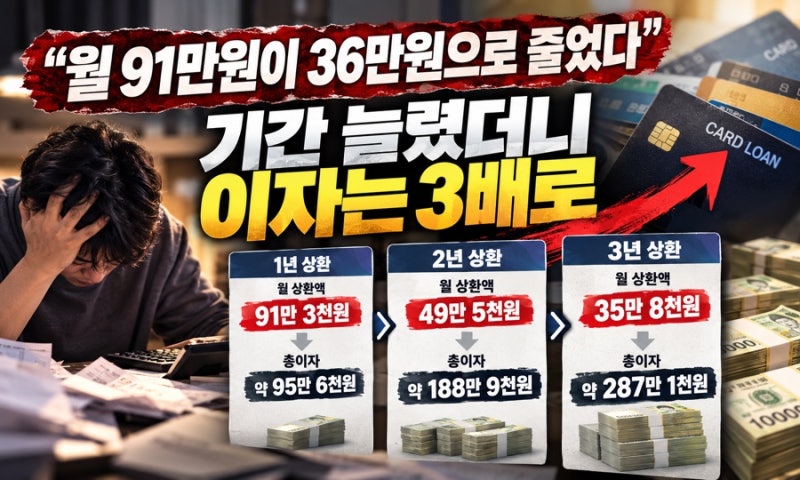
카드론은 급전이 필요할 때 유용하지만, 상환 기간 설정에 따라 총 이자 부담이 크게 달라질 수 있습니다. 특히 월 상환액을 줄이기 위해 상환 기간을 길게 잡으면 당장의 부담은 덜 수 있지만, 최종적으로 납부해야 할 총 이자는 예상보다 훨씬 늘어날 수 있어 주의가 필요합니다. 2026년 8월 기준 신용점수 700점 이하 차주의 신규 카드론 평균 금리인 연 17.20%를 적용할 경우, 1천만 원 대출 시 상환 기간 1년과 3년의 총 이자는 약 3배 가까이 차이가 나는 것으로 나타났습니다.
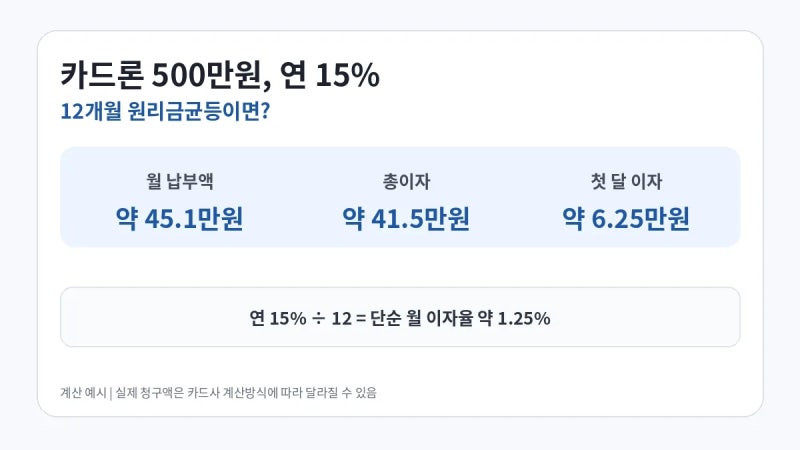
실제 사용자들은 카드론 이용 시 금리뿐만 아니라 상환 기간의 중요성을 강조합니다. 1천만 원을 연 17.20% 금리로 대출받아 1년 상환 시 월 91만 3천 원을 납부하며 총 이자는 약 95만 6천 원이지만, 3년 상환 시 월 35만 8천 원으로 월 부담은 크게 줄어듭니다. 그러나 총 이자는 약 287만 1천 원으로 1년 상환 대비 약 191만 5천 원을 더 내게 됩니다. 이는 월 상환액 부담을 줄이는 대신 총 이자 부담이 커지는 전형적인 사례로, 개인의 상환 능력과 재정 계획을 면밀히 고려해야 합니다.
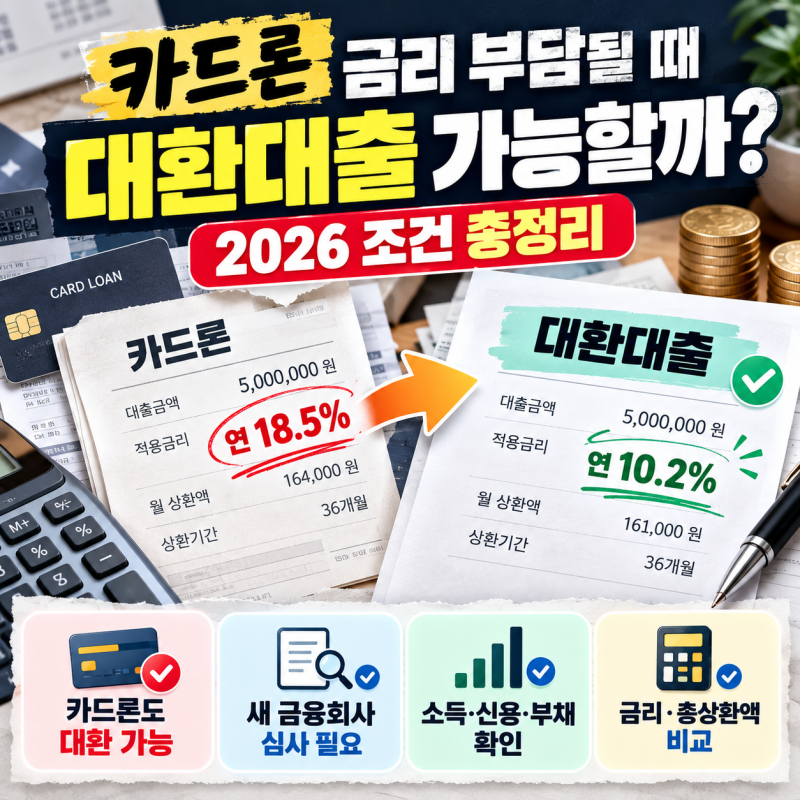
카드론 금리가 부담될 경우 대환대출을 고려할 수 있습니다. 2026년 대환대출 인프라를 통해 카드론을 더 낮은 금리의 은행 대출로 갈아탄 사례도 있지만, 대환대출 역시 소득, 신용점수, 기존 부채, DSR 등 대출 규제에 따라 심사가 이루어지므로 무조건 낮은 금리로 전환되는 것은 아닙니다. 리볼빙, 현금서비스, 카드론은 각각의 특성이 있으므로, 본인에게 제시된 실제 연 이자율과 상환 계획을 꼼꼼히 비교하여 신중하게 결정하는 것이 중요합니다.