2026년 1월 2일부터 정책서민금융 상품 체계가 개편되면서 기존의 근로자햇살론, 햇살론뱅크, 햇살론15, 최저신용자 특례보증 등이 햇살론 일반과 햇살론 특례로 통합되었습니다. 이는 상품을 단순화하고 취급 금융업권을 확대하여 이용자의 접근성을 높이려는 취지입니다. 특히 9월 초 '햇살론이 벌써 80% 소진됐다'는 기사가 나오면서 많은 분들이 햇살론 신청에 대한 궁금증을 가지고 있습니다.
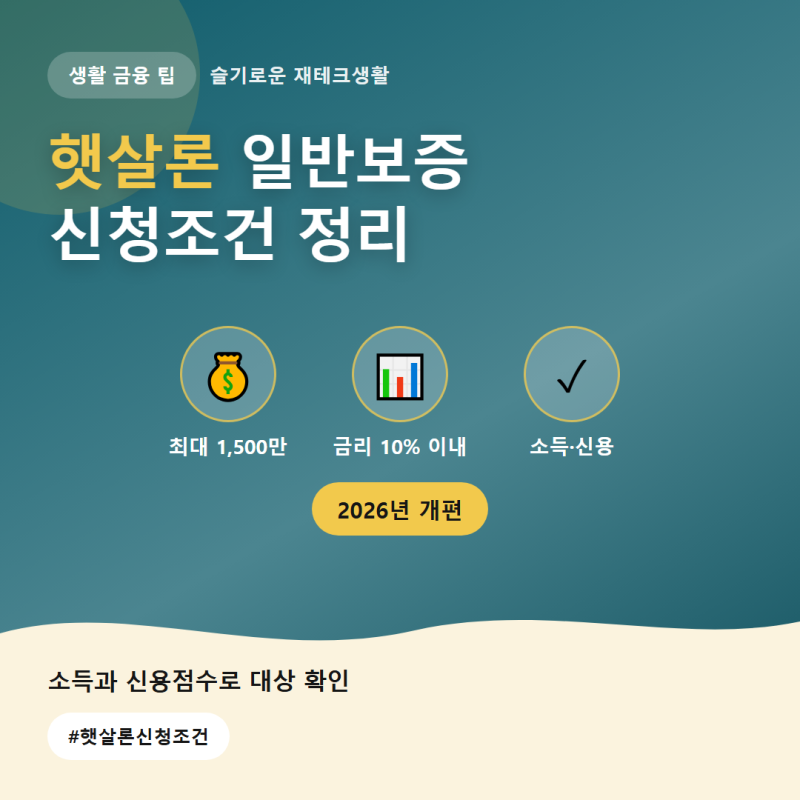
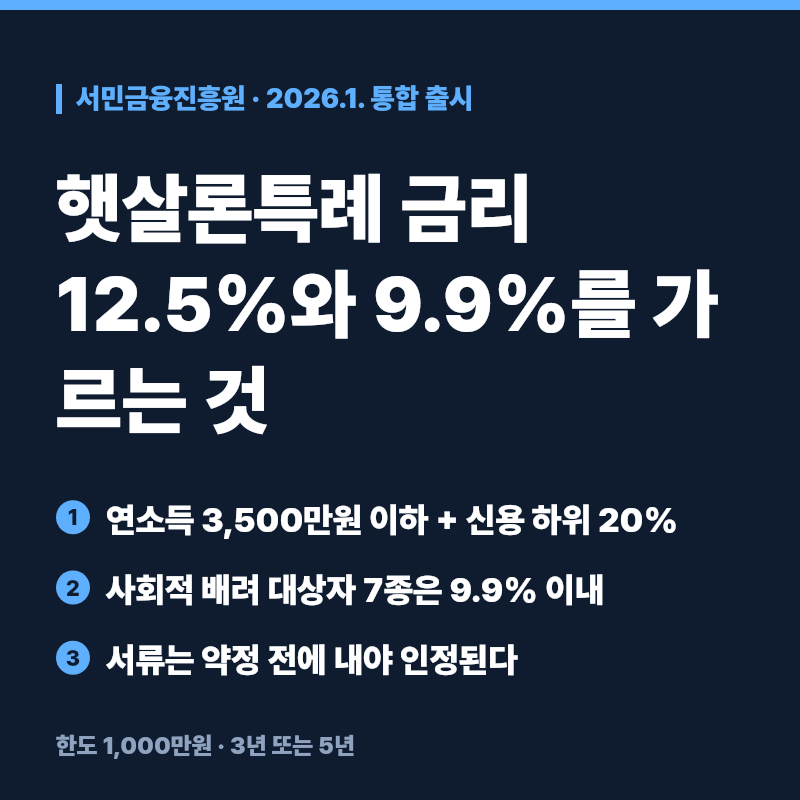
실제 상반기 햇살론 일반보증은 연간 목표액의 약 79.5%가 소진된 반면, 햇살론 특례보증은 절반을 조금 넘긴 54.6% 소진율을 보였습니다. 이러한 차이는 인기보다는 문턱의 차이로 분석됩니다. 햇살론 일반은 소득이나 신용점수 중 하나만 충족하면 되지만, 햇살론 특례는 연소득 3,500만원 이하이면서 신용점수 하위 20% 이내라는 두 가지 조건을 모두 충족해야 합니다. 일반보증의 한도는 최대 1,500만원, 특례보증은 최대 1,000만원입니다.
햇살론 일반과 특례는 소득 기준, 신용 조건, 보증 한도, 상환 기간 등에서 차이가 있으므로 본인의 상황에 맞는 상품을 선택하는 것이 중요합니다. 특히 금리 표기 방식도 일반보증은 대출금리 외에 보증료가 별도로 붙는 반면, 특례보증은 보증료를 포함한 금리로 표시되는 경우가 많아 실제 금리를 꼼꼼히 비교해야 합니다. 사회적 배려 대상자는 특례보증에서 연 9.9%의 우대 금리가 적용될 수 있습니다.