
국내 주요 조선사들이 3분기 실적 발표를 앞두고 환율 하락과 노사 갈등이라는 이중고에 직면하며 희비가 엇갈리고 있습니다. 특히 HD현대중공업과 한화오션은 임금 및 단체협상이 장기화되며 생산 차질과 인건비 상승 부담을 겪고 있으며, 원화 강세가 수출 기업의 원화 이익에 부담을 주는 상황입니다. 조선사 간에도 환헤지 전략에 따라 실적 전망이 크게 갈리고 있어 업종 단위의 일률적인 판단이 어려워지고 있습니다.
블로그 리뷰에서는 AI 인프라 수요가 반도체를 넘어 소재·부품·전력기기로 확산하는 흐름과 함께, 원화 강세가 국내 주식시장에서 외국인 자금 이탈을 유발하는 요인으로 작용하고 있음을 지적합니다. 또한, 환율 변동이 수출 기업의 원화 이익에 미치는 영향과 함께, 은행의 자본비율 및 미국 주식 ETF의 환헤지 성과에는 다른 방향으로 작용하고 있음을 분석하고 있습니다. 이러한 복합적인 경제 지표들이 조선업계의 실적에 미치는 영향을 다각도로 조명하고 있습니다.
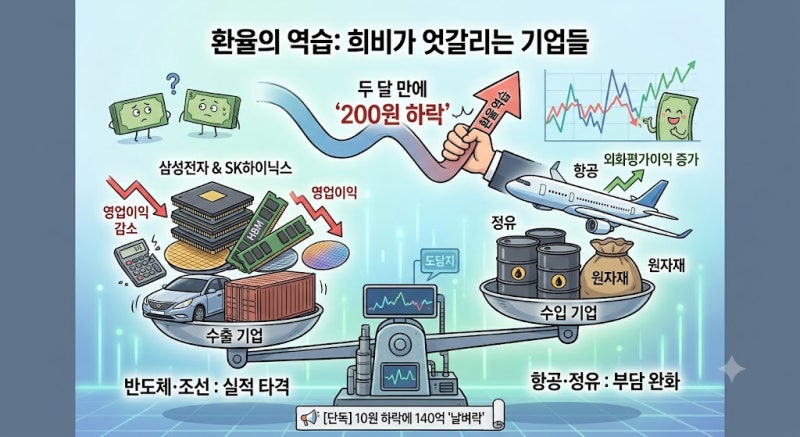
과거 2026년 9월 블로그 후기들에 따르면, 불과 두 달 만에 환율이 200원 넘게 급락하면서 외환시장이 1,300원대 후반으로 수직 낙하한 바 있습니다. 당시 1,400원대를 기준으로 사업 계획을 짰던 수많은 국내 첨단소재 기업과 제조 대기업들이 비상 대책 회의를 잇따라 열었으며, 원화 가치 강세로 산업계의 손익계산서가 완전히 뒤바뀌는 현상이 나타났습니다. 이러한 환율의 역습이 이번 한화오션과 삼성중공업의 실적 희비를 뒤바꾼 주요 원인으로 다시금 재조명되고 있습니다.