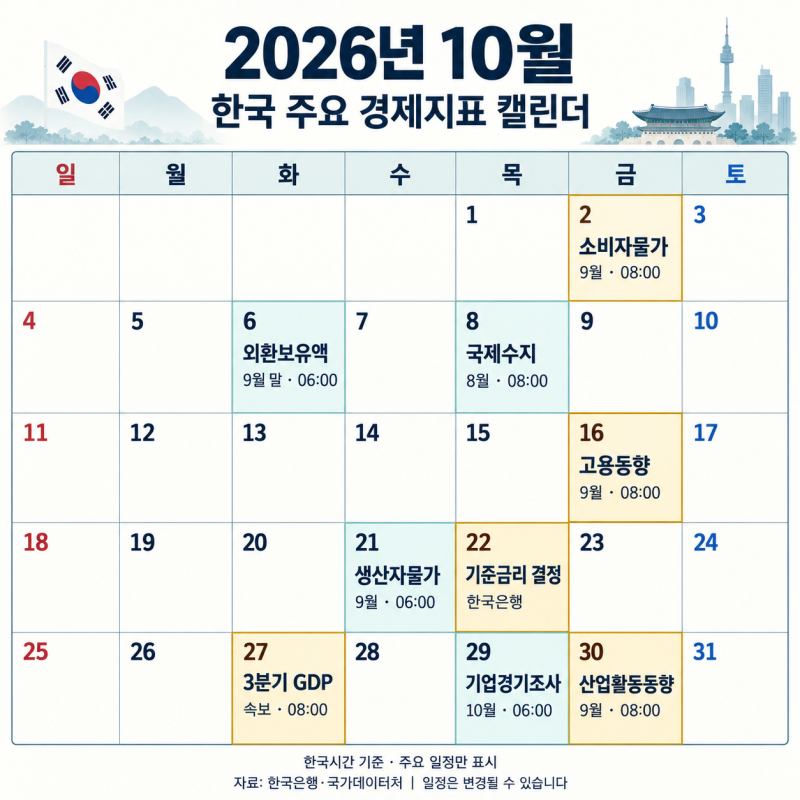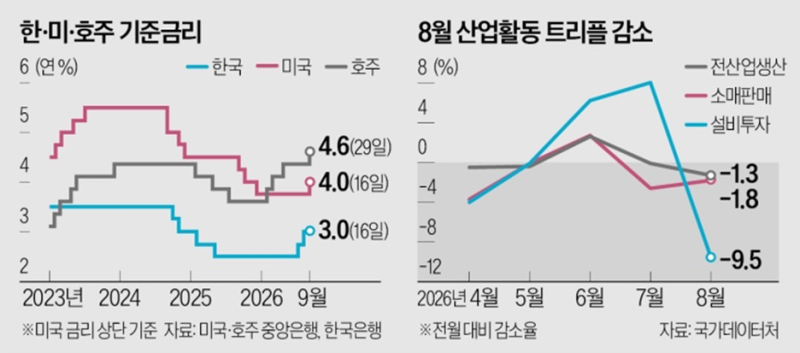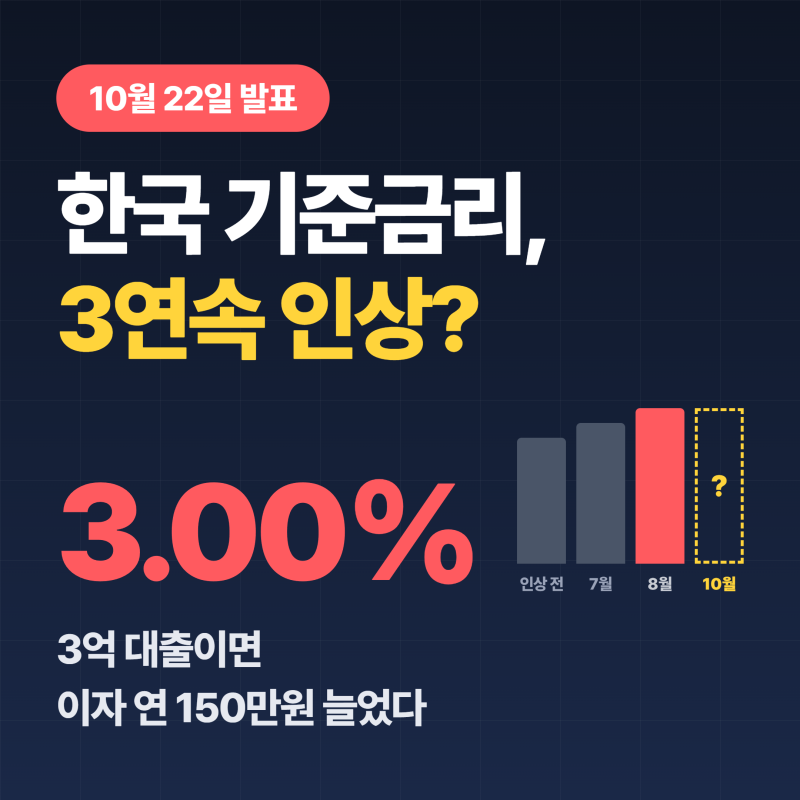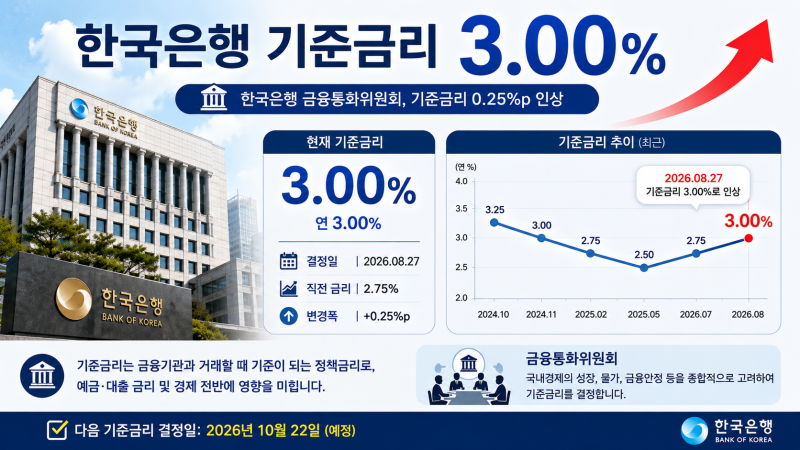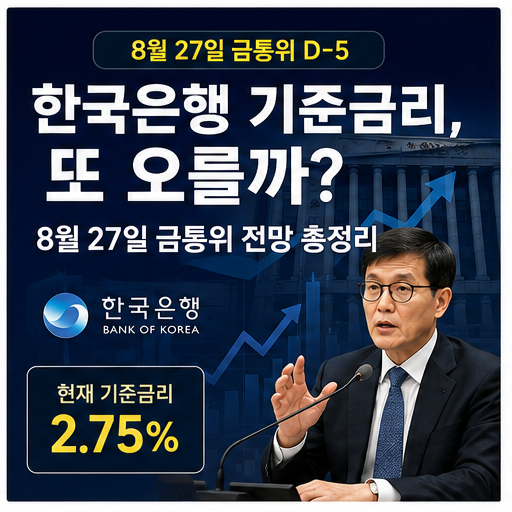
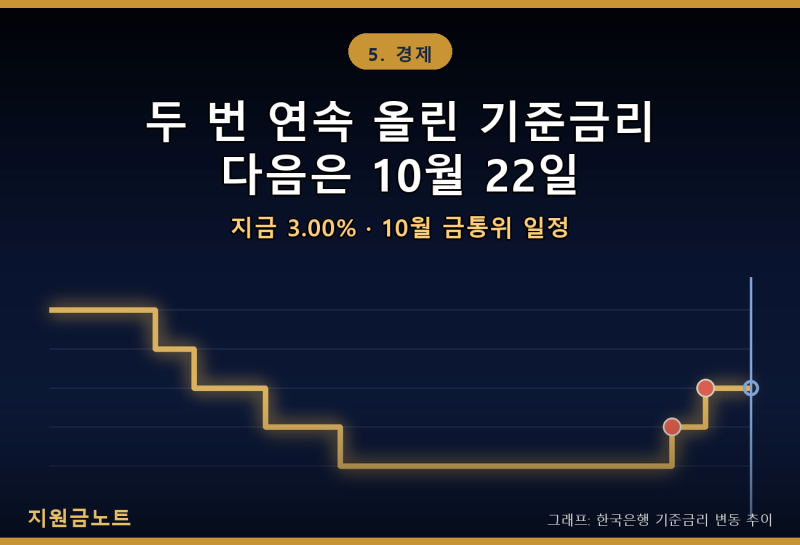
한국 금리 추이는 2026년 7월과 8월 두 달 연속 인상되며 시장의 이목을 집중시켰습니다. 한국은행은 경기 둔화 우려에도 불구하고 물가 상승 압력, 반도체 호황에 따른 성장세, 그리고 가계부채 및 수도권 집값 부담을 종합적으로 고려하여 선제적인 긴축 정책을 펼쳤습니다. 이는 시장의 동결 예상과 달리 과열을 잡으려는 목적으로, 2024년 11월 이후 1년 9개월 만에 3%대에 도달한 것입니다.
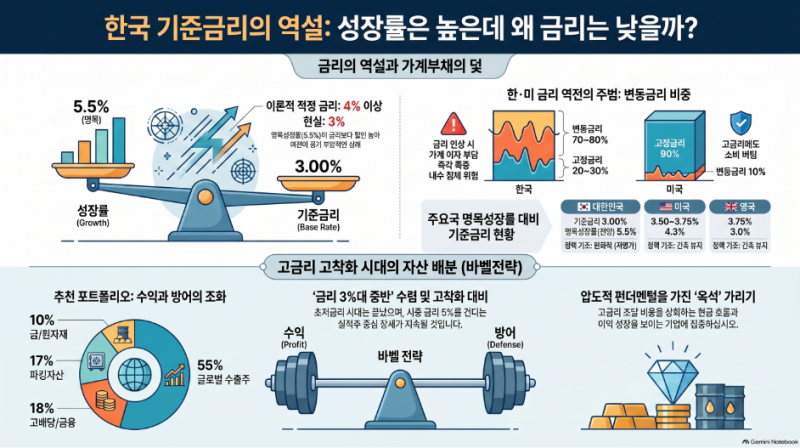
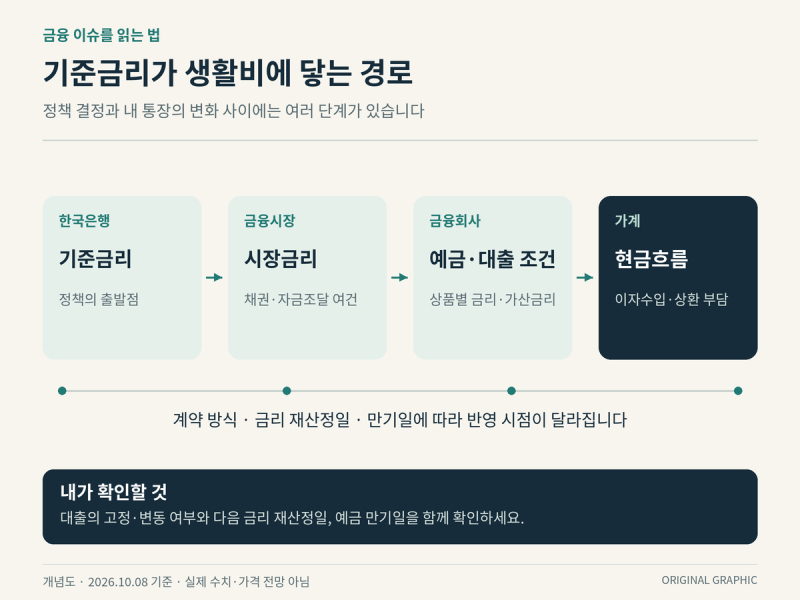
블로거들은 이러한 금리 인상이 가계 경제에 미치는 영향에 대해 다양한 관점을 제시합니다. 일부는 대출 이자 부담 급증으로 영끌족과 자영업자에게 직격탄이 될 수 있다고 우려하는 반면, 다른 블로거들은 예·적금 금리 상승으로 안전 자산을 선호하는 저축러들에게는 호재가 될 수 있다고 분석합니다. 또한, 금리 인상이 부동산 시장의 위축과 거래 절벽을 가져올 수 있다는 의견과 함께, 재테크 머니무브 현상으로 자금 흐름이 변화할 것이라는 전망도 있습니다.
현재 3%대의 금리는 중립금리보다 다소 높은 긴축적 수준으로 평가되며, 한국은행 금융통화위원회는 6개월 후 조건부 금리 전망에서 3.25%에 무게를 두어 추가 인상 가능성을 시사하고 있습니다. 따라서 대출을 계획 중이거나 자산 포트폴리오를 조정하려는 독자들은 향후 금리 변동 추이를 면밀히 주시하고, 변동금리 대출의 이자 부담 증가와 예·적금 상품의 메리트 상승 등 실생활에 미치는 영향을 고려하여 현명한 재테크 전략을 세우는 것이 중요합니다.