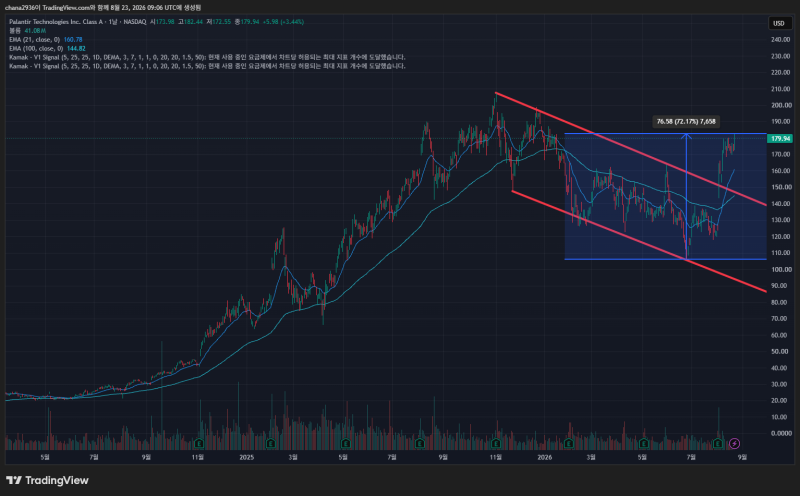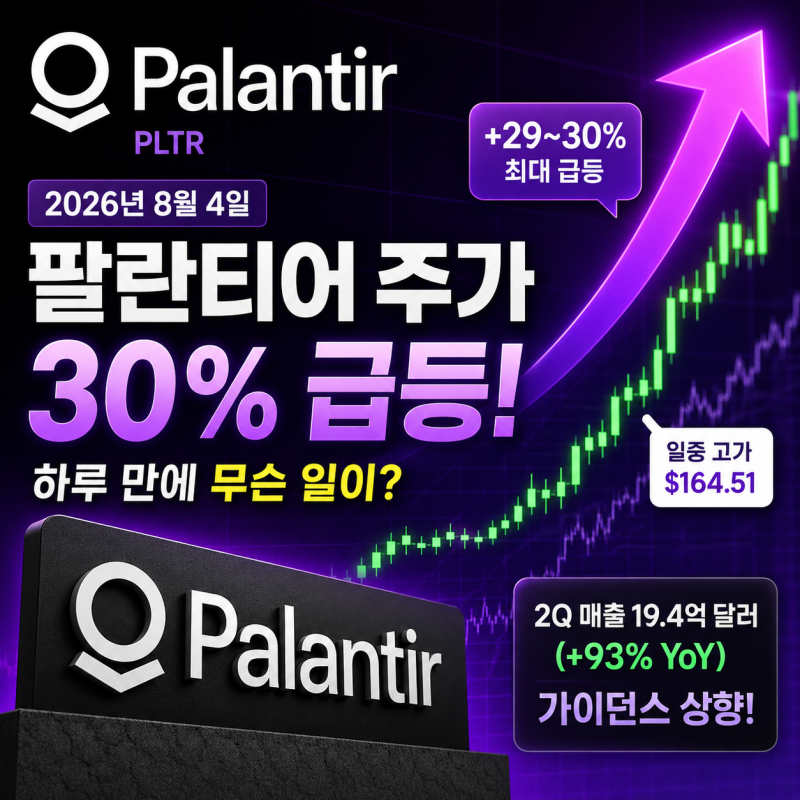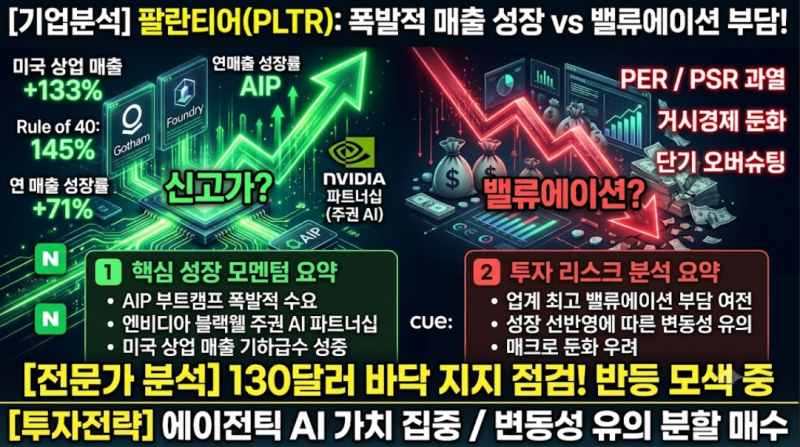
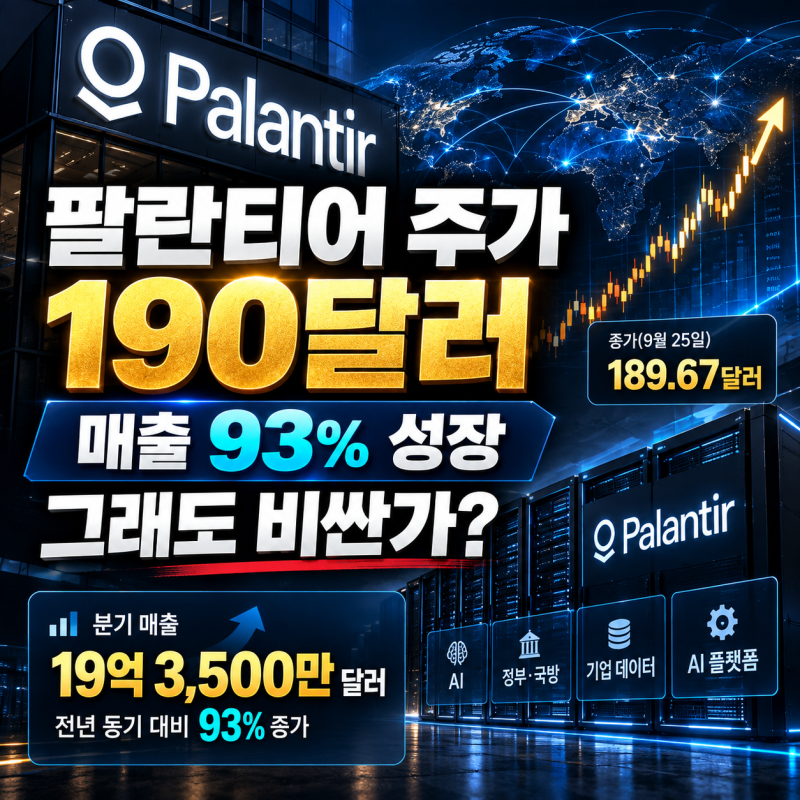
팔란티어 주가가 190달러를 기록하며 높은 매출 성장세에도 불구하고 고평가 논란이 심화되고 있습니다. 2026년 2분기 매출은 전년 대비 93% 성장한 19억 3,500만 달러를 기록했으며, 특히 미국 상업 매출은 149% 증가하는 등 실적은 매우 강한 것으로 나타났습니다. 하지만 현재 P/S(주가매출비율)가 약 74배, Forward PER(선행 주가수익비율)이 약 100배에 달해 시장에서는 이미 높은 성장 기대감이 주가에 충분히 반영되었다는 분석이 나오고 있습니다.
블로그 리뷰에서는 팔란티어의 실적 강세와 주가 상승 배경에 대해 다각도로 분석하고 있습니다. 일부에서는 AI 소프트웨어 기업에 대한 높은 관심과 실제 강한 실적 성장이 주가를 견인하고 있다고 평가하는 반면, 다른 블로거들은 회사의 성장성 자체보다는 그 성장에 시장이 이미 얼마나 높은 가격을 매기고 있는지에 주목하며 고평가 우려를 제기하고 있습니다. 매출 증가에도 불구하고 시장이 적용하는 P/S가 낮아지면 실적 증가만큼 주가가 따라오지 않을 수 있다는 점도 언급되고 있습니다.
과거 2026년 9월 블로그 후기들에 따르면 팔란티어 주가가 9월 중순 이후 다시 강한 흐름을 보이며 190달러를 넘어섰던 바 있어, 이번 고평가 논란과 함께 다시금 회자되고 있습니다. 당시 블로거들은 미국 상업 매출의 폭증과 AIP(Artificial Intelligence Platform)를 통한 기업 고객 확대가 주가 상승의 주요 원인으로 분석하며, 높은 수익성과 현금 흐름을 동시에 보여주는 점을 긍정적으로 평가한 바 있습니다.