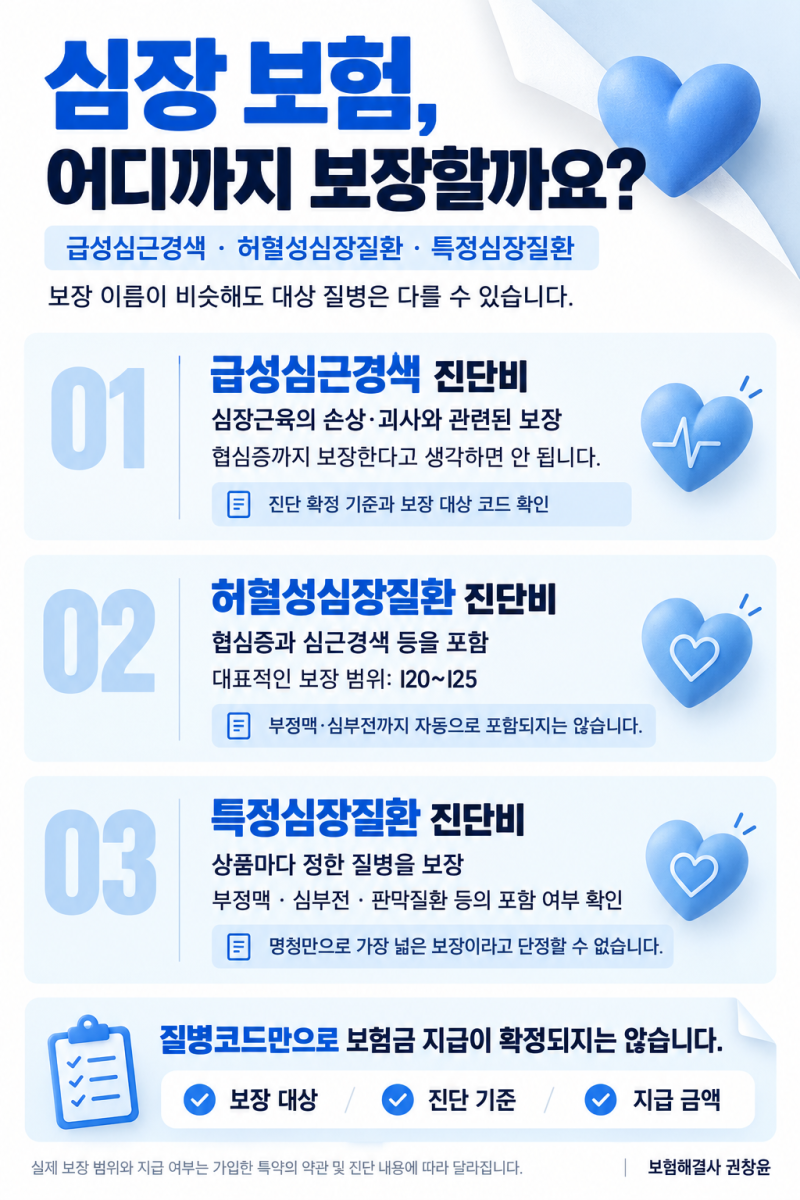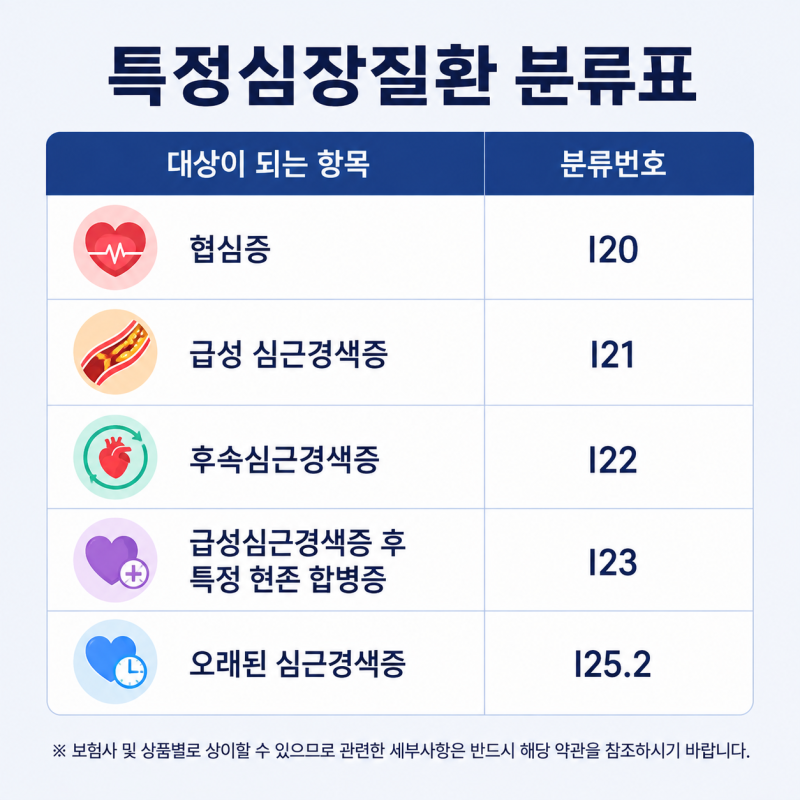

최근 보험 상품에서 '특정 심장질환'이라는 용어가 자주 등장하며 소비자들의 주목을 받고 있습니다. 이는 심장 관련 질환을 보장하는 담보의 일종으로, 협심증, 심근경색 등 다양한 심장 질환을 포함하는 것처럼 보이지만, 실제로는 약관에 명시된 특정 질병분류번호에 해당하는 질환만을 보장합니다. 따라서 이름만 보고 보장 범위를 오해하여 가입하는 경우, 실제 진단 시 보험금을 받지 못할 수도 있어 주의가 필요합니다.
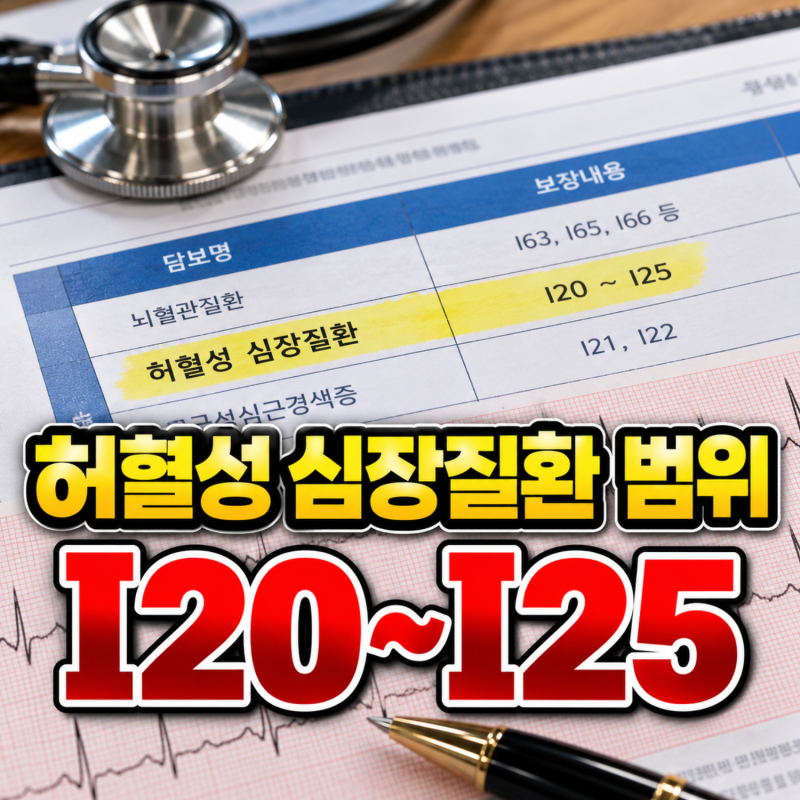
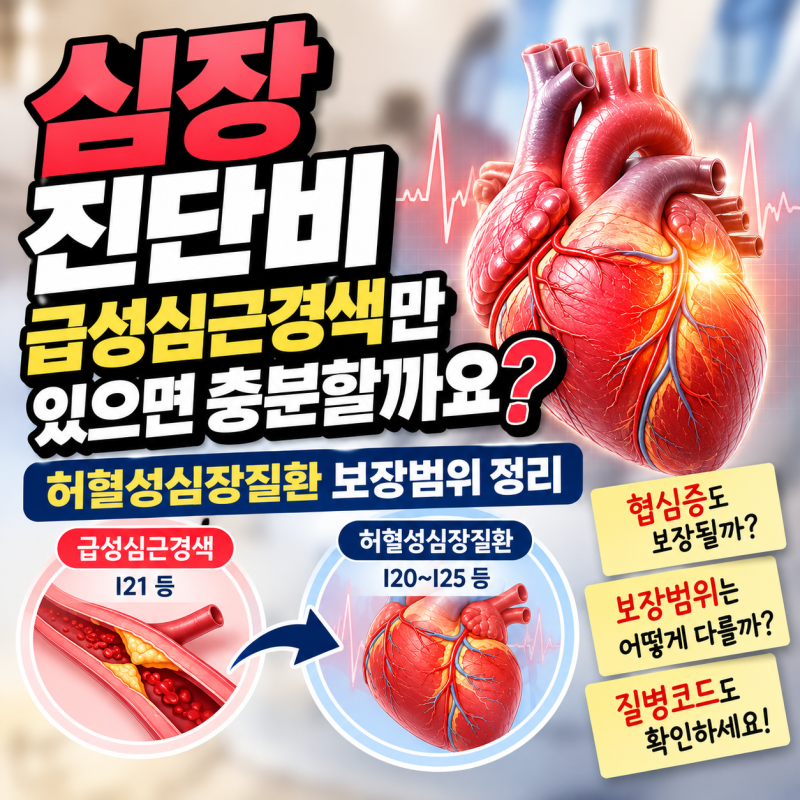
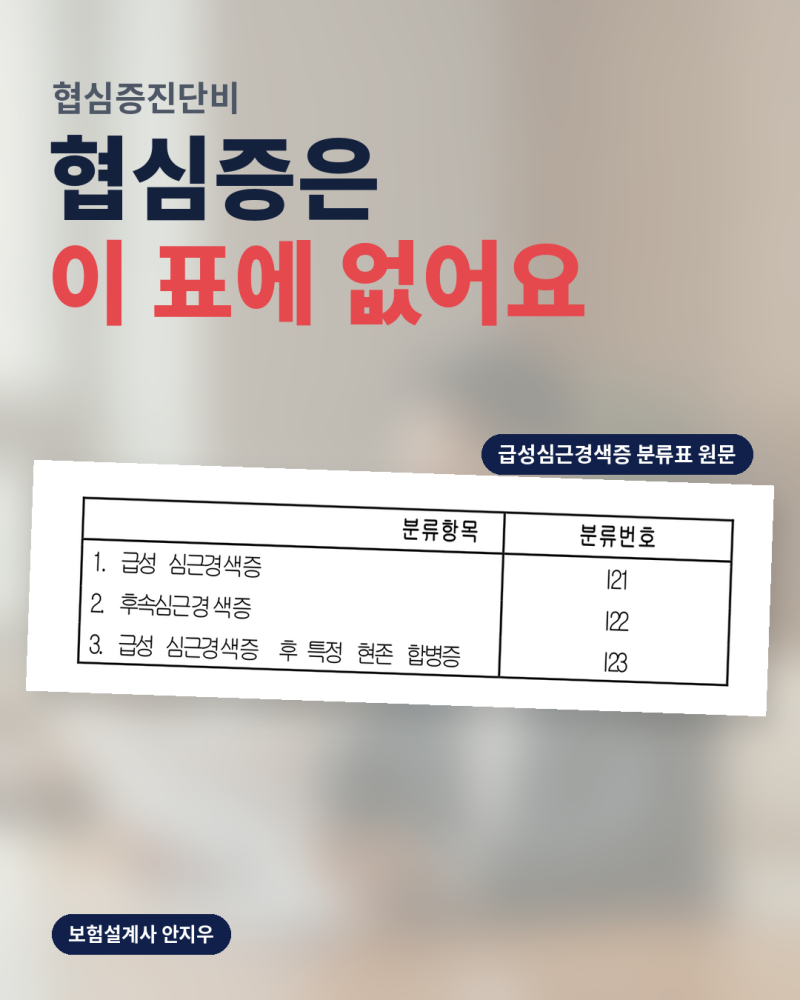
블로거들은 특정 심장질환 담보가 일반적인 심장질환 진단비와 어떻게 다른지 상세히 분석하고 있습니다. 일부 블로거는 특정Ⅰ과 특정Ⅱ가 보장하는 질환의 종류가 다르며, 특정Ⅰ은 협심증(I20), 기타 급성 허혈심장질환(I24), 만성 허혈심장병(I25) 등을 포함하고, 특정Ⅱ는 급성심근경색증(I21), 후속심근경색증(I22) 등을 보장한다고 설명합니다. 반면, 어떤 블로거는 허혈성 심장질환 진단비가 급성심근경색 진단비보다 넓은 범위를 보장하지만, 심부전이나 부정맥 등은 포함되지 않을 수 있다고 강조하며, 각 담보의 약관을 꼼꼼히 확인할 것을 권장합니다.
특정 심장질환 관련 보험 가입 시에는 담보명보다는 약관에 명시된 질병분류번호와 보장 범위를 반드시 확인해야 합니다. 특히, 보험사 및 상품, 가입 시점에 따라 약관 내용이 상이할 수 있으므로, 실제 가입한 계약의 약관을 기준으로 보장 내용을 파악하는 것이 중요합니다. 또한, 협심증(I20), 급성 심근경색증(I21) 등 주요 질환의 질병코드를 미리 숙지하고, 본인에게 필요한 보장 내용을 정확히 파악하여 현명하게 보험을 선택하는 것이 바람직합니다.