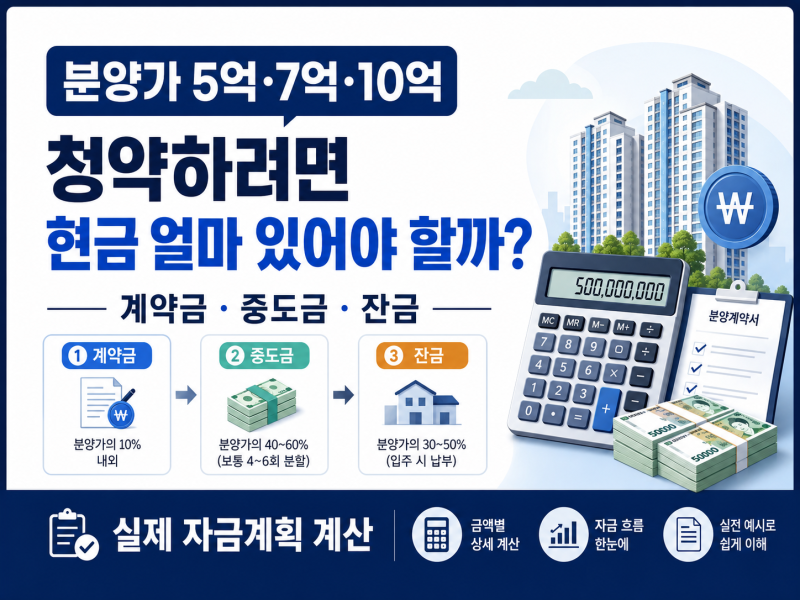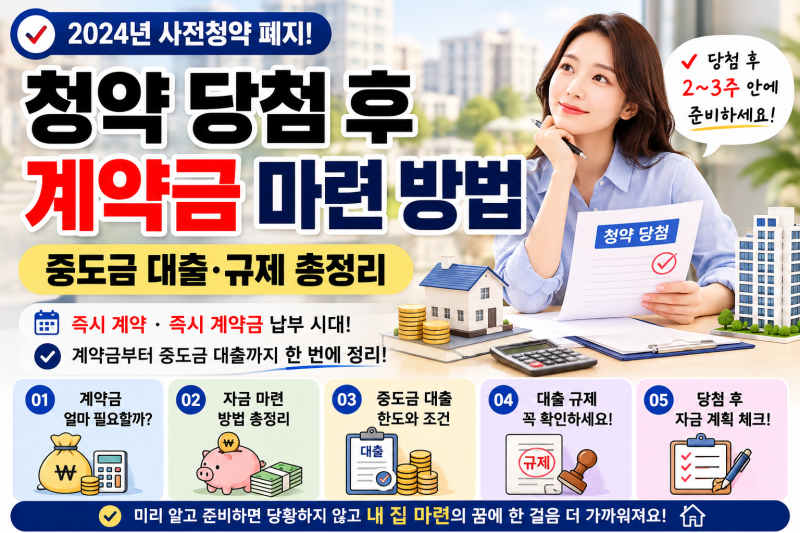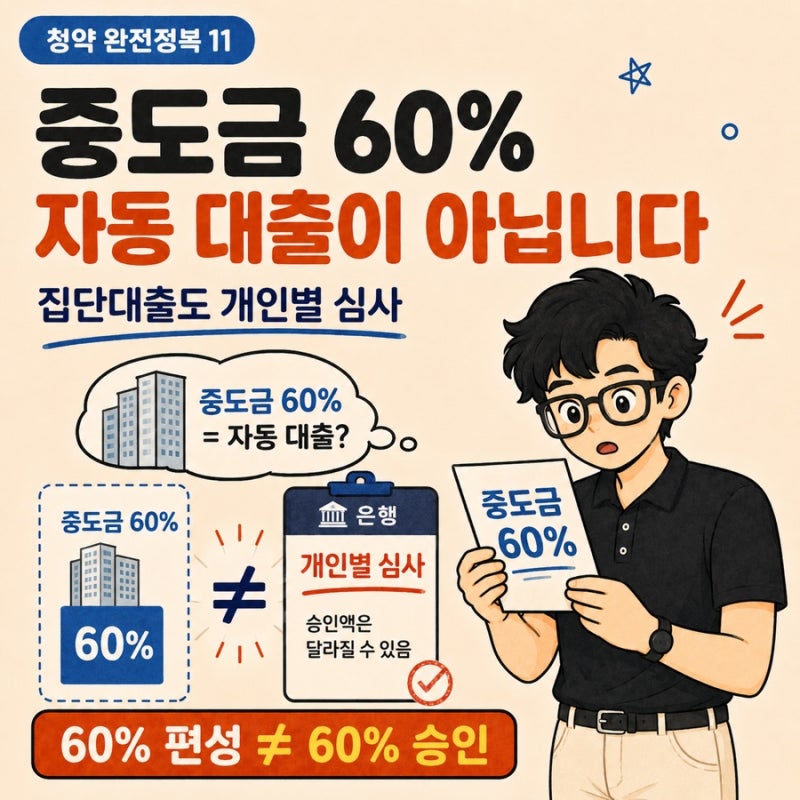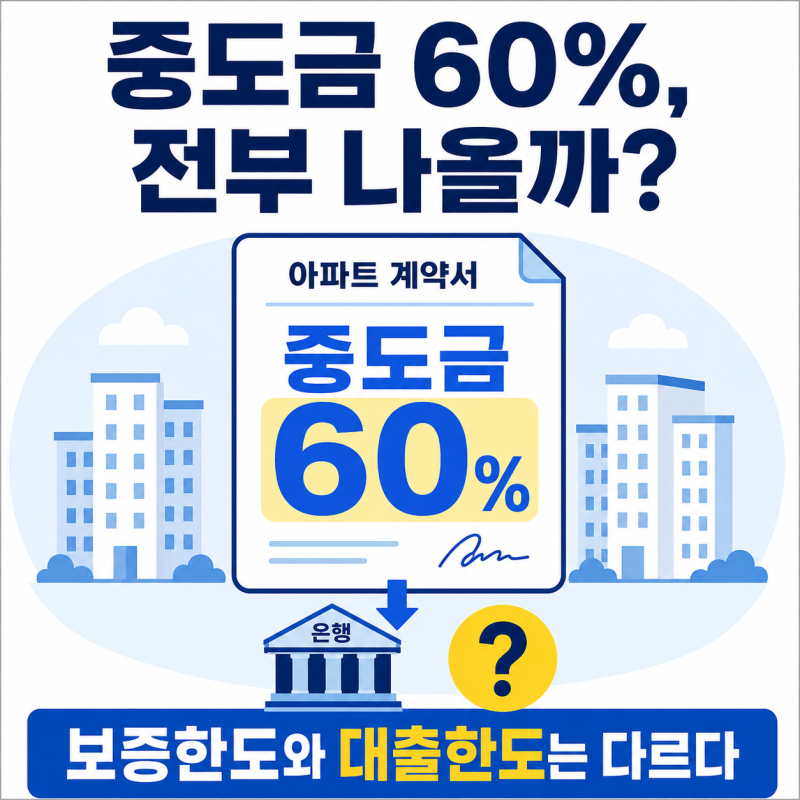
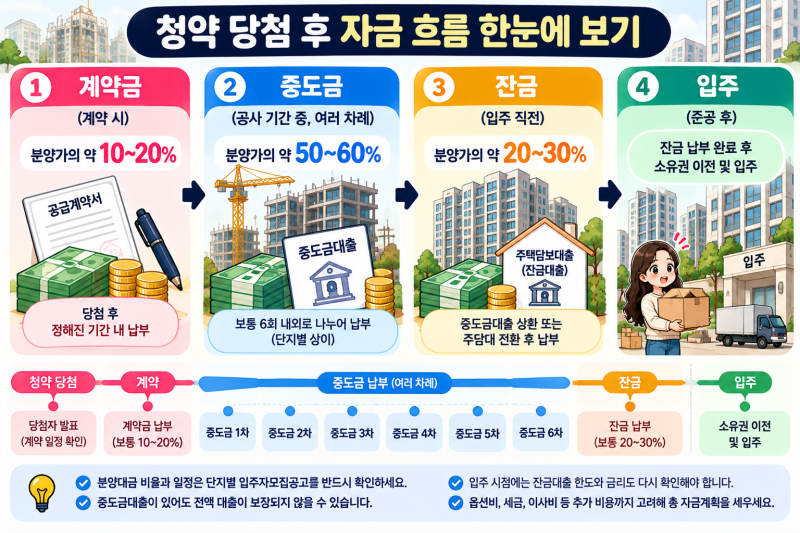
청약 당첨 후 주택 구매 시 필요한 자금은 계약금, 중도금, 잔금으로 나뉘어 단계별로 납부됩니다. 특히 중도금은 분양가의 상당 부분을 차지하며, 대부분 집단대출을 통해 조달하는 것이 일반적입니다. 하지만 중도금 대출이 자동으로 분양가의 60%까지 나오는 것은 아니며, 대출 한도가 깎여 자납이 발생할 수 있어 사전에 정확한 자금 계획 수립이 중요합니다.
일부 블로거들은 중도금 대출이 분양가의 60%까지 가능하다고 설명하지만, 실제로는 대출 규제나 개인의 소득 조건에 따라 한도가 달라질 수 있음을 강조합니다. 특히 계약금 10%만으로 청약에 도전하는 것은 위험하며, 중도금 자납 발생 가능성과 입주 시 잔금 대출의 변동성을 함께 고려해야 한다고 조언합니다. 각 단지의 입주자모집공고를 통해 정확한 납부 조건과 대출 안내를 확인하는 것이 필수적입니다.
청약 당첨 후 자금 마련 계획을 세울 때는 계약금, 중도금, 잔금의 전체 흐름을 파악하는 것이 중요합니다. 특히 중도금 대출 한도 축소로 인한 자납 발생 가능성을 염두에 두고, 입주 시 잔금 대출 조건까지 미리 확인하여 예상치 못한 자금 부족 사태를 방지해야 합니다. 분양가상한제가 적용되는 공공분양의 경우에도 단계별 자금 계획을 철저히 세워야 안정적인 내 집 마련이 가능합니다.