
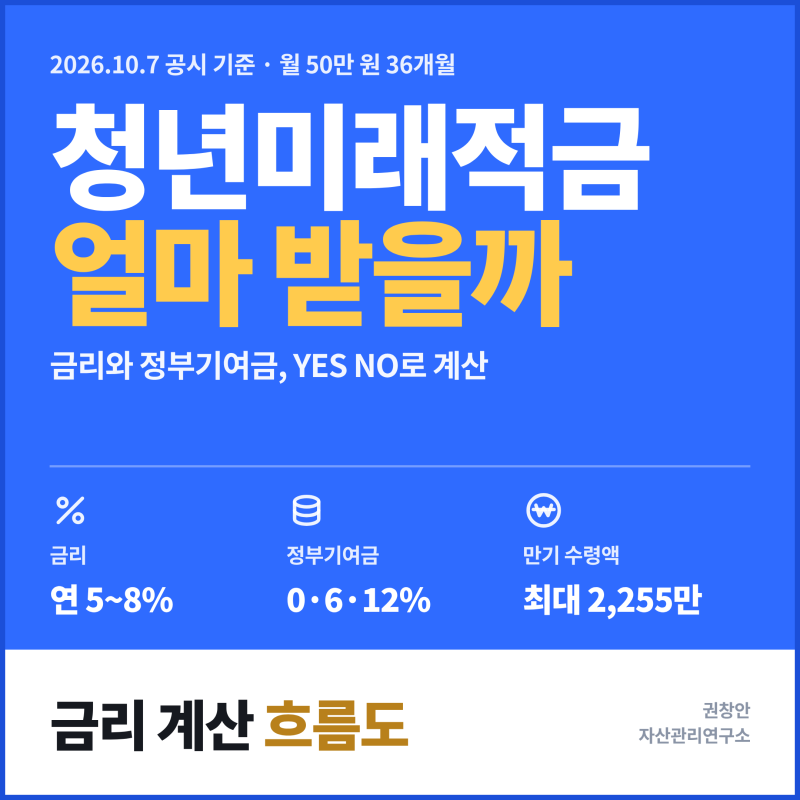

청년미래적금은 가입 유형에 따라 납입액의 6% 또는 12%를 정부가 지원하는 정책 상품입니다. 많은 가입자가 정부기여금이 매달 통장으로 입금될 것이라고 생각하지만, 실제로는 매월 납입 실적을 기준으로 기여금이 쌓이며 원칙적으로 3년 만기 해지 시점에 지급됩니다. 이는 정부기여금이 생활지원금이 아닌 정책 적금의 만기 혜택으로 관리되기 때문입니다.
일부 블로거들은 정부기여금이 매달 계산되지만 만기 시점에 일괄 지급되는 이유를 설명하며, 서민금융진흥원이 매달 기여금을 은행에 지급하고 은행이 이를 관리한다고 강조합니다. 또한, 은행 앱에 표시되는 정부기여금은 인출 가능한 현금 잔액이 아니며, 만기 해지 시 본인 납입금과 은행 이자, 정부기여금 및 기여금 이자를 함께 받을 수 있다고 안내합니다. 특히, 기여금에도 상품의 기본금리가 적용되어 이자가 붙는다는 점을 주목해야 합니다.
정부기여금이 0원으로 표시되는 경우도 있는데, 이는 총급여 6,000만 원 초과 구간 가입자이거나 연봉 인상으로 인한 소득 유지심사 초과, 당월 적금 미납, 국세청 신고 소득 부재, 또는 월말 입금에 따른 기여금 정산 이월 등 다양한 원인이 있을 수 있습니다. 따라서 본인의 소득 조건과 납입 현황을 주기적으로 확인하고, 소득 유지심사 결과에 따라 기여금 지급이 중단될 수 있으나 계좌 자체는 유지된다는 점을 인지하는 것이 중요합니다.


![2026년 청년미래적금 완벽 가이드] 매월 50만 원 저축하면 이자 비과세와 정부기여금은 얼마일....](https://mblogthumb-phinf.pstatic.net/MjAyNjA3MThfMjQw/MDAxNzg0Mzc2MDk1NDY1.rW0yOH85utJ9kCuaGCYUnWwL-KK8m1RqBfJXK8uSTRMg.52GoCoUw1_E_mDVpiO2VyVtTZFSoDs7G2_MmcitQQpAg.PNG/%C3%BB%B3%E21.png?type=w800)