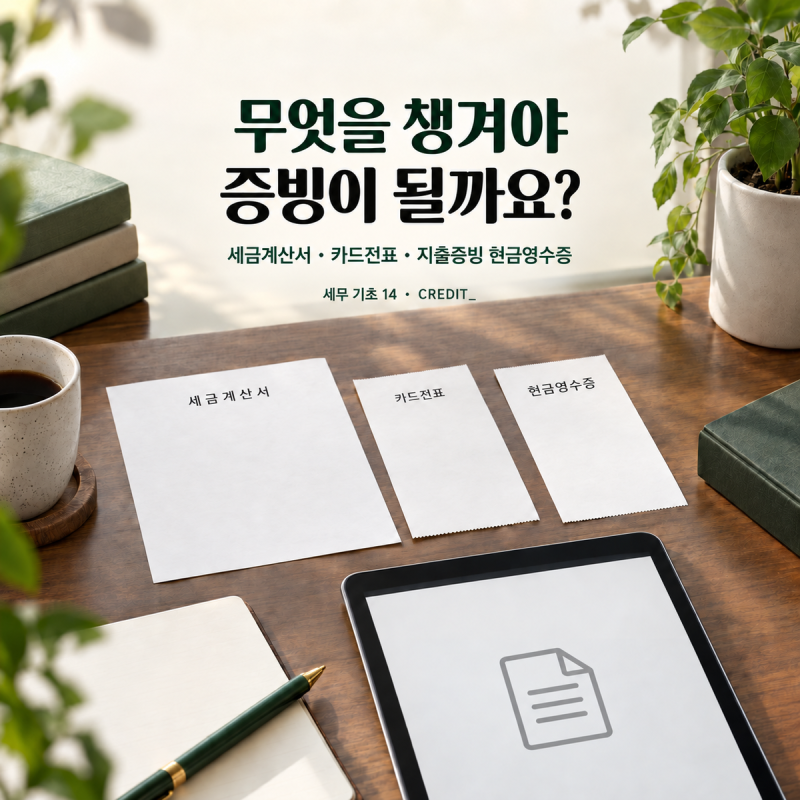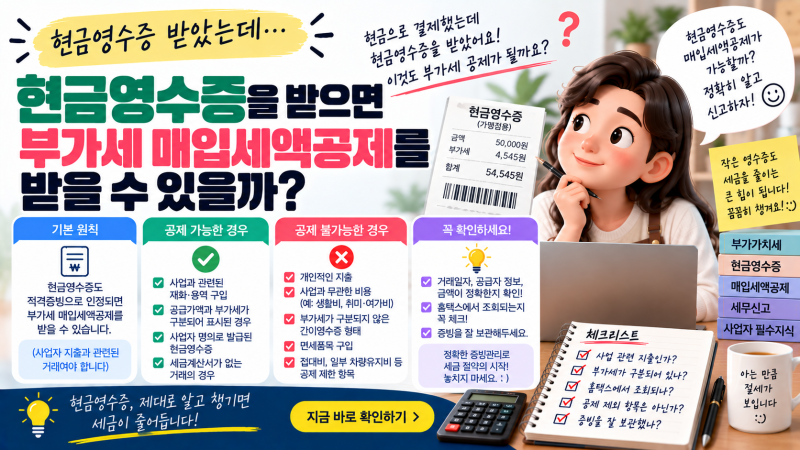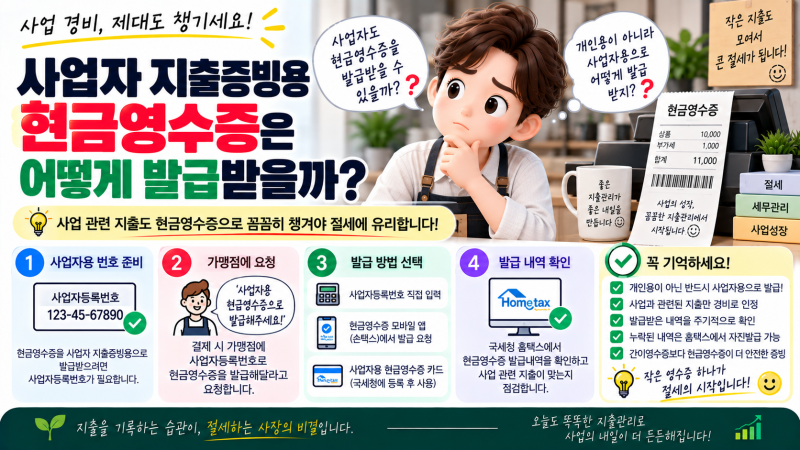

사업자가 사업에 필요한 물품이나 서비스를 현금으로 결제할 때, 단순한 일반 영수증보다는 지출증빙용 현금영수증을 발급받는 것이 중요합니다. 이는 사업자가 실제 사업비를 현금으로 지급했다는 사실을 세금신고에서 확인하는 데 활용할 수 있는 적격증빙 중 하나입니다. 특히 과세사업자가 부가세가 포함된 정상적인 사업 관련 거래에 대해 지출증빙용 현금영수증을 받았다면 일정 요건 충족 시 부가세 매입세액공제까지 검토할 수 있습니다.
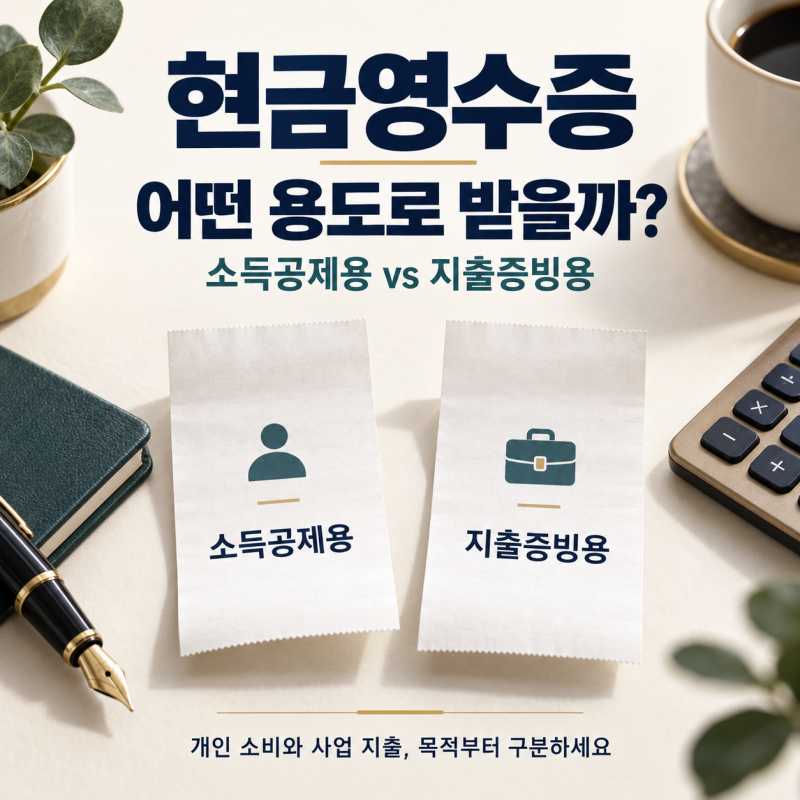
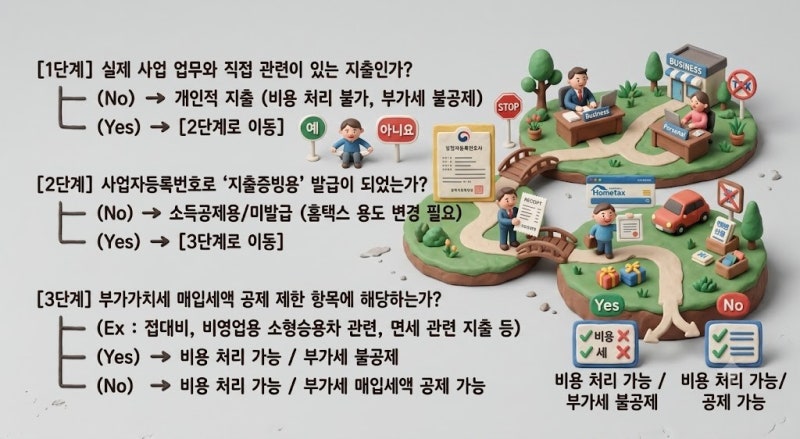
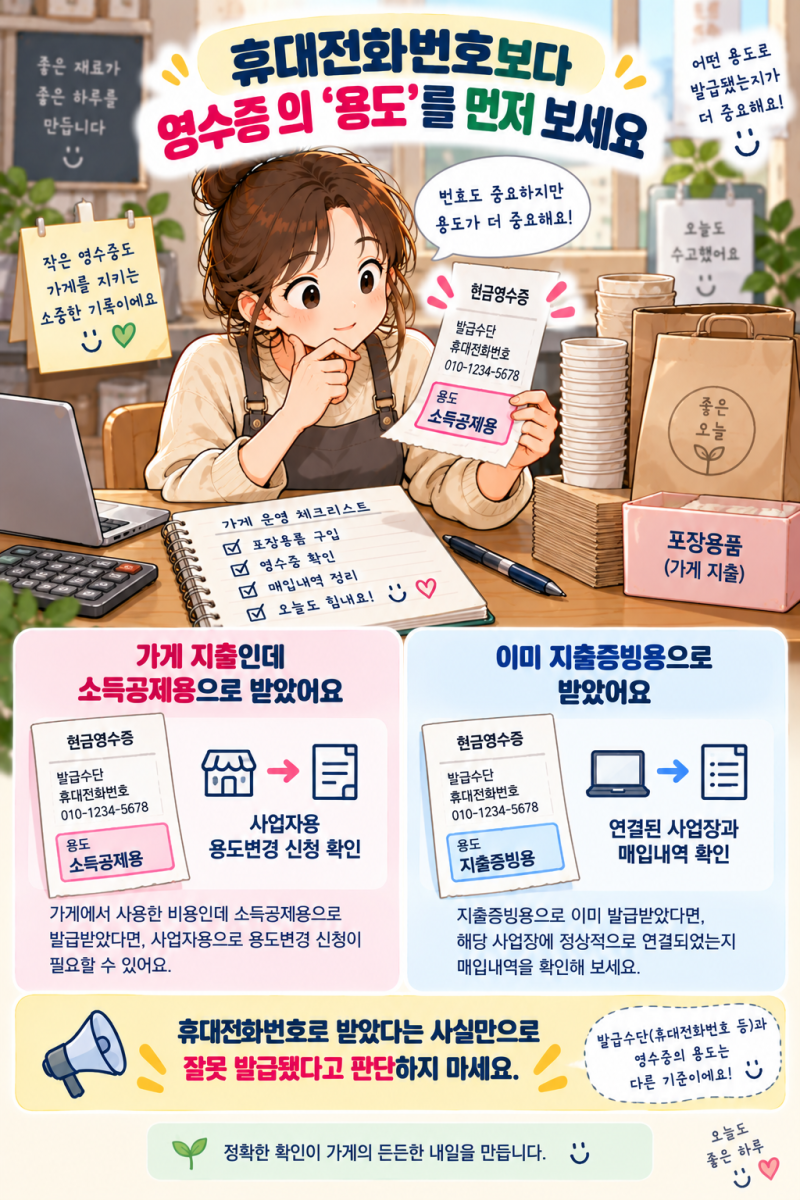
다만, 현금영수증을 받았다는 사실만으로 모든 지출이 자동으로 비용 처리되거나 모든 부가세가 공제되는 것은 아닙니다. 가장 중요한 것은 결제 시 개인 휴대전화번호가 아닌 사업자등록번호로 지출증빙용 현금영수증을 요청하고, 이후 실제 사업 관련 비용인지까지 확인하는 것입니다. 소득공제용 현금영수증과 지출증빙용 현금영수증은 사용 목적이 다르므로, 사업비 결제 시에는 반드시 사업자등록번호를 제시하여 지출증빙용으로 발급받아야 합니다.
만약 사업 관련 지출임에도 습관적으로 개인 휴대전화번호로 소득공제용 현금영수증을 발급받았다면, 홈택스에서 지출증빙용으로 용도 변경을 신청할 수 있습니다. 단, 용도를 변경했다고 해서 개인적인 소비가 사업비가 되는 것은 아니므로, 실제 사업 관련성 여부를 함께 확인해야 합니다. 하나의 거래에 대해 증빙을 이중으로 만들어 세금 공제를 두 번 받으려고 해서는 안 되며, 기존 자료의 용도를 변경하는 방식으로 정리하는 것이 기본입니다.