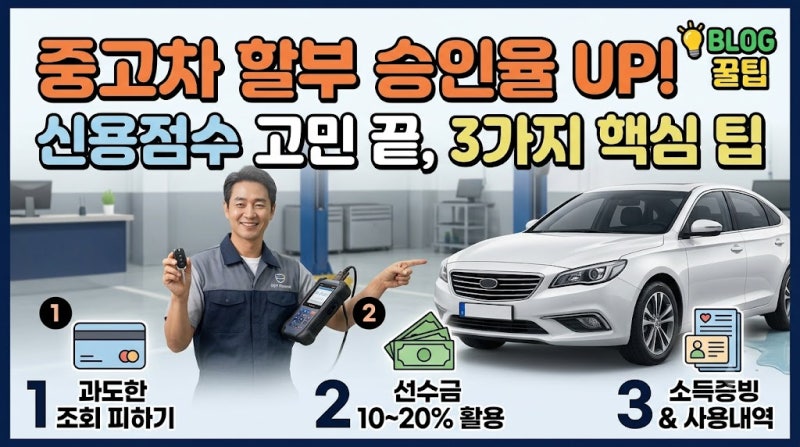

중고차 할부는 많은 분들이 차량 구매 시 고려하는 방법이지만, 신용점수 하락에 대한 우려가 큰 것이 사실입니다. 특히 한도 조회와 실제 할부 실행을 혼동하여 불필요한 걱정을 하는 경우가 많습니다. 금융위원회 자료에 따르면 대출 실행 시 부채 수준과 신용 위험이 증가하여 신용점수가 하락할 수 있다고 안내하고 있습니다. 하지만 이는 모든 사람에게 동일하게 적용되는 평균적인 하락폭이 정해져 있는 것은 아닙니다.
실제 블로그 후기들을 살펴보면, 중고차 할부 실행 첫날에는 빌린 기록만 있고 갚은 기록이 없기 때문에 신용점수가 하락하는 경향을 보입니다. 하지만 꾸준히 성실하게 할부금을 상환하면 오히려 신용 이력이 쌓여 신용점수 관리에 도움이 될 수 있습니다. 특히 사회초년생처럼 신용 이력이 부족한 경우, 할부를 통해 신용 이력을 만들어가는 것이 긍정적인 영향을 미칠 수 있습니다. 다만, 여러 금융사에 동시에 한도 조회를 하는 것보다는 신중하게 한 곳씩 알아보는 것이 좋습니다.
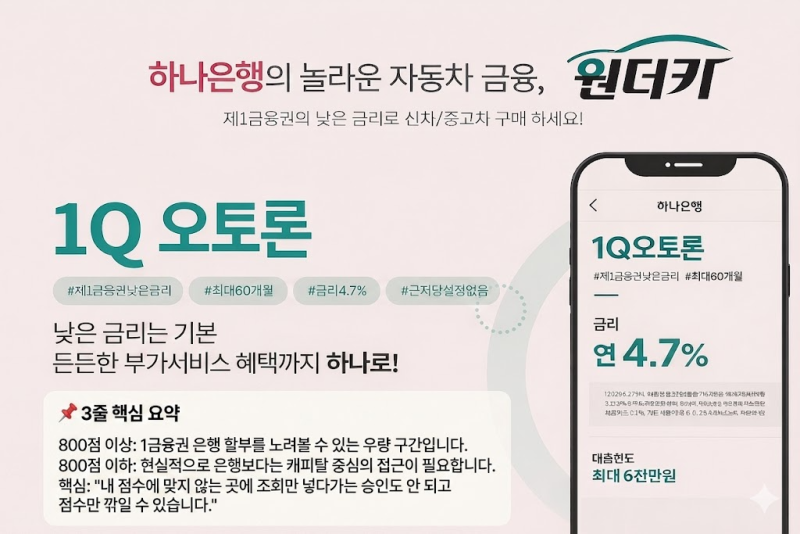
중고차 할부 시 신용점수 관리를 위해서는 제1금융권 다이렉트 할부를 우선적으로 고려하고, 월 납부액을 소득의 20~30% 이내로 설정하여 무리하지 않는 것이 중요합니다. 또한, 딜러가 추천하는 할부 상품을 바로 결정하기보다는 할부 금리, 기간, 월 납입금, 총 상환액 등을 꼼꼼히 비교하여 자신에게 가장 유리한 조건을 선택해야 합니다. 이러한 관리 포인트를 잘 지킨다면 할부가 신용점수를 깎는 요소가 아니라 신용 이력을 쌓는 기회가 될 수 있습니다.