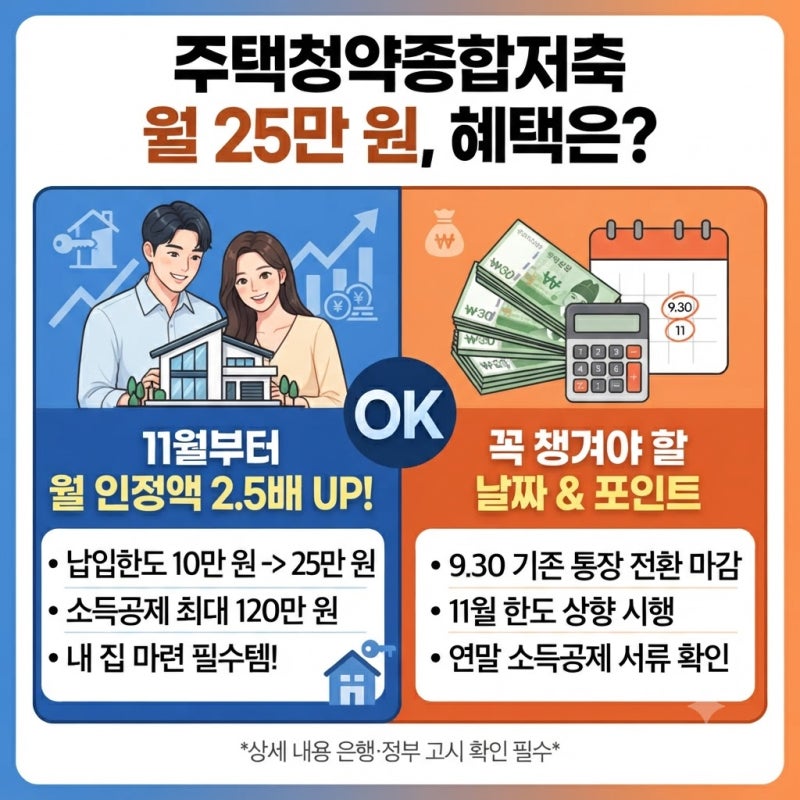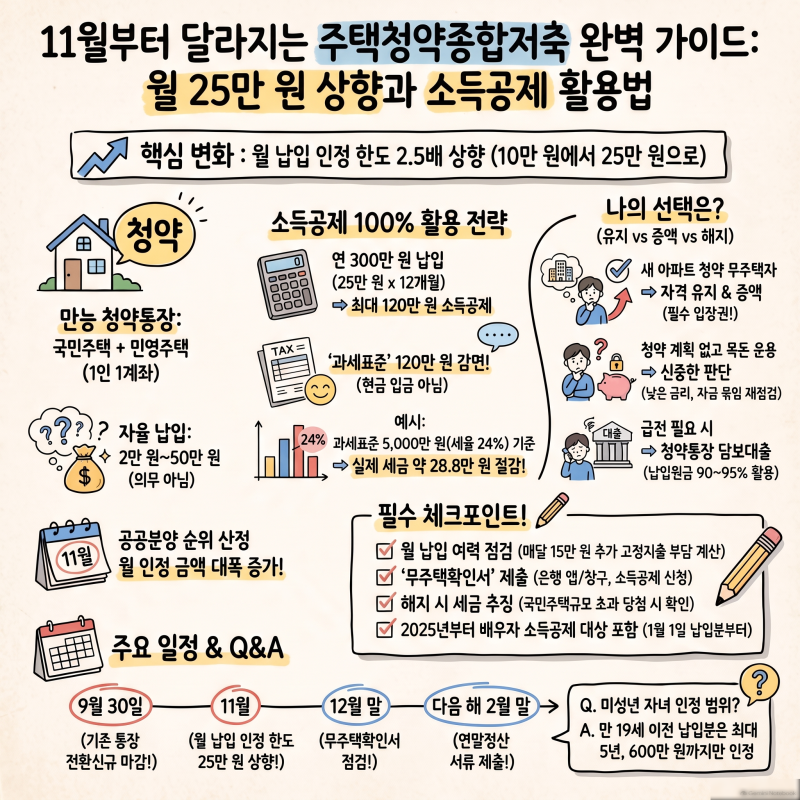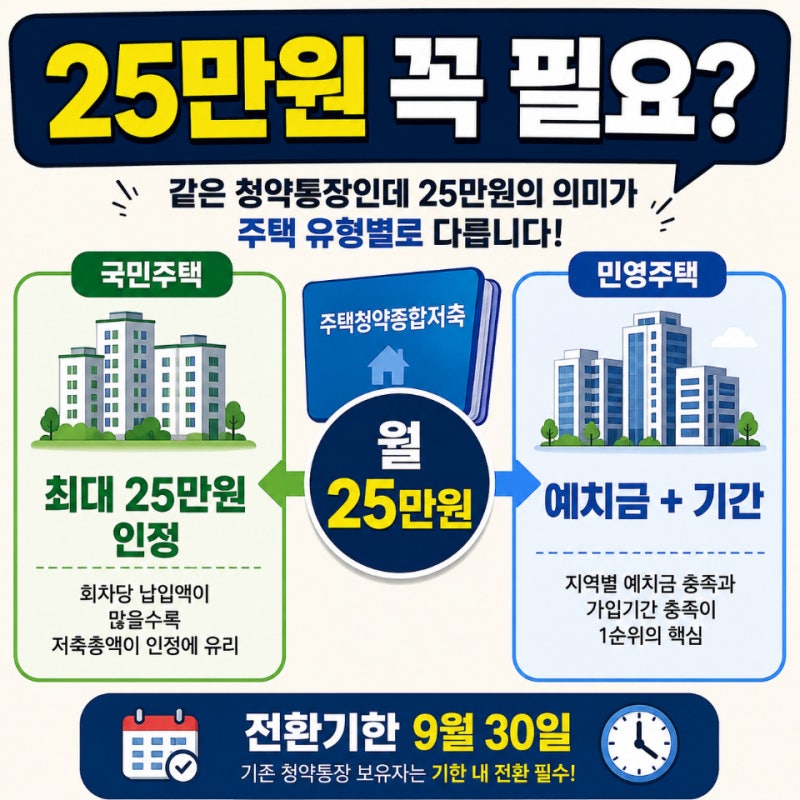

최근 주택청약종합저축의 월 납입 인정 금액이 41년 만에 10만 원에서 25만 원으로 대폭 상향되면서 내 집 마련을 준비하는 많은 이들의 관심이 집중되고 있습니다. 특히 공공분양 청약 시 저축 총액이 당첨에 결정적인 영향을 미치기 때문에, 이번 개편은 청약 전략을 전면 수정해야 할 중요한 변화로 평가받고 있습니다. 연간 소득공제 납입 한도 또한 240만 원에서 300만 원으로 확대되어 절세 혜택까지 동시에 누릴 수 있게 되었습니다.
블로거들은 이번 월 납입 인정 금액 상향에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 공공분양 당첨 확률을 높이고 소득공제 혜택을 극대화하기 위해 즉시 25만 원으로 증액할 것을 권장하는 반면, 다른 블로거는 매월 15만 원 추가 납입에 대한 현실적인 부담을 고려하여 개인의 자금 상황에 맞춰 유연하게 납입액을 조정할 필요가 있다고 조언합니다. 또한, 기존 청약통장 가입자들을 위한 종합저축 전환 혜택 연장 소식도 함께 다루며, 전환 시 금리 산정 및 청약 범위 확대에 대한 정보를 제공하고 있습니다.
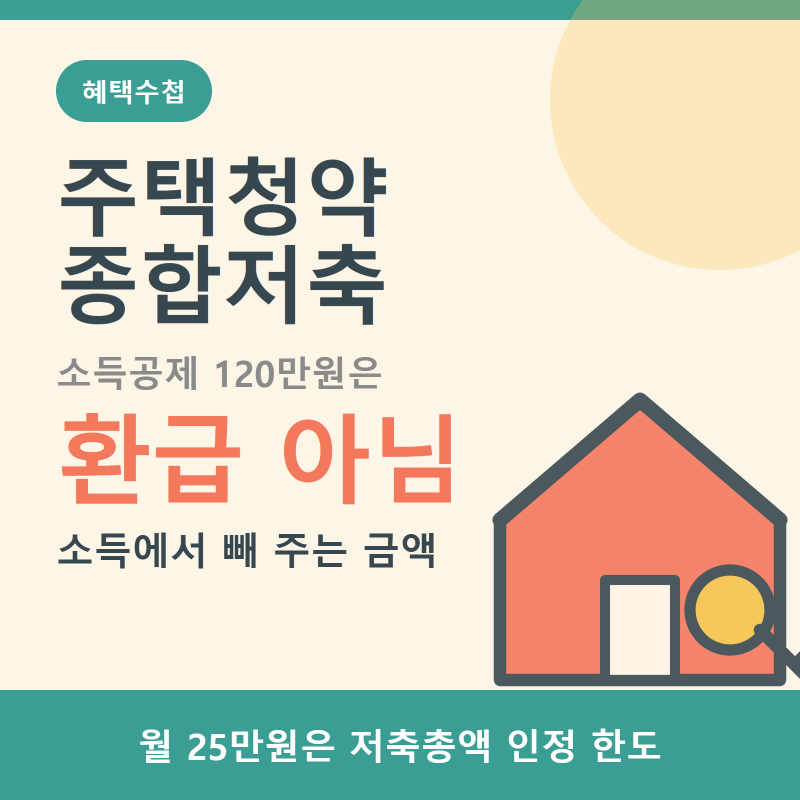
실제 블로거들은 월 25만 원 납입 시 연간 300만 원을 채워 소득공제 혜택을 100% 활용하는 방법을 강조하며, 무주택 세대주라면 최대 120만 원까지 소득공제를 받을 수 있다고 설명합니다. 또한, 기존 청약저축, 청약예금, 청약부금 가입자들이 2027년 9월 30일까지 주택청약종합저축으로 전환할 수 있는 기회가 연장되었으며, 전환 즉시 연 3.1% 금리가 적용된다는 점도 중요한 팁으로 언급하고 있습니다. 청약 전에는 모집공고를 통해 본인의 통장 실적 인정 방식을 확인하는 것이 중요합니다.