
주택종합청약저축은 내 집 마련을 위한 중요한 금융 상품으로, 일반 예적금과 달리 만기가 정해져 있지 않으며 주택 당첨 시까지 유지되는 특성을 가집니다. 많은 가입자들이 매달 납입금에 부담을 느끼거나 목돈이 필요할 때 해지를 고려하지만, 단순한 금리 비교만으로 결정하기에는 여러 가지 중요한 불이익이 따를 수 있습니다. 특히 가입 기간과 납입 실적은 청약 자격을 결정하는 핵심 요소이므로, 해지 전에 신중한 검토가 필요합니다.
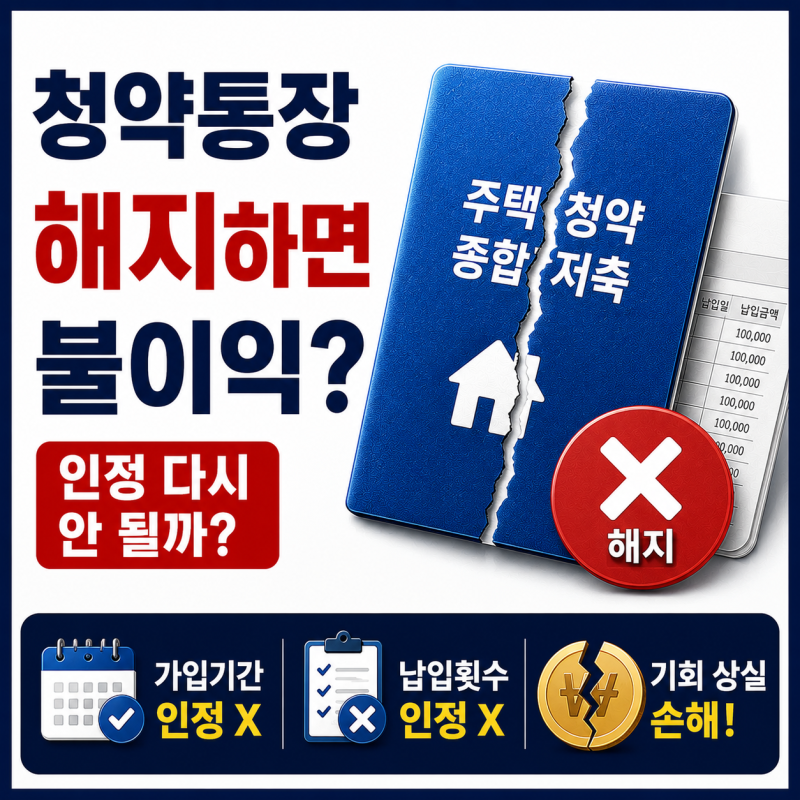
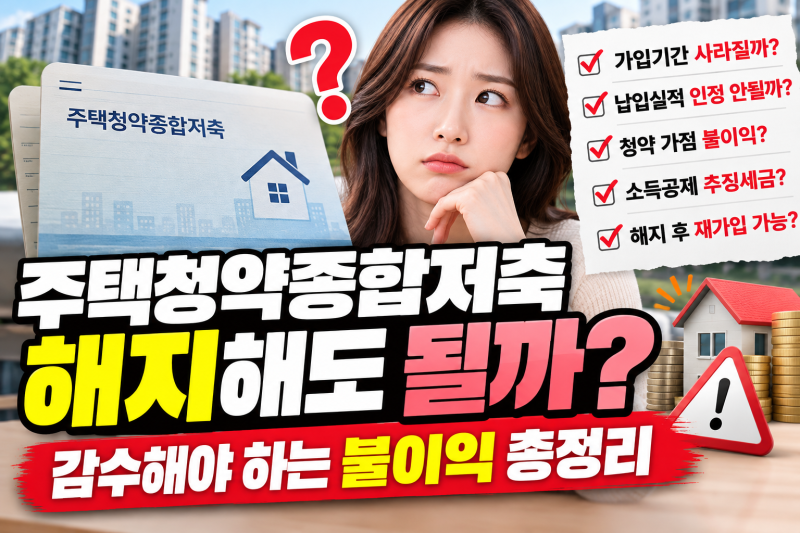
블로거들은 주택종합청약저축 해지 시 가장 큰 불이익으로 그동안 쌓아온 가입 기간과 납입 실적의 소멸을 공통적으로 지적합니다. 한번 해지하면 기존 이력을 이어갈 수 없고, 다시 가입하더라도 처음부터 시작해야 한다는 점을 강조합니다. 또한, 소득공제를 받은 경우 가입일로부터 5년 이내 해지 시 추징금이 발생할 수 있다는 점도 중요한 고려 사항으로 제시되었습니다. 금리 정보와 함께, 이 통장이 단순한 이자 상품이 아닌 청약 자격을 보유하는 통장이라는 인식이 중요하다고 분석합니다.
주택종합청약저축 해지는 가입 은행을 통해 진행할 수 있으며, 모바일이나 인터넷뱅킹 지원 여부는 은행마다 다를 수 있어 방문 전 확인이 권장됩니다. 해지 시 원금과 이자는 지급되지만, 청약 자격과 관련된 모든 이력은 사라지므로 장기적인 관점에서 청약 계획이 있다면 신중하게 접근해야 합니다. 특히 오래된 통장일수록 가입 기간과 납입 횟수가 청약 당첨에 미치는 영향이 크므로, 해지보다는 납입 중단 등 다른 대안을 모색하는 것이 현명할 수 있습니다.