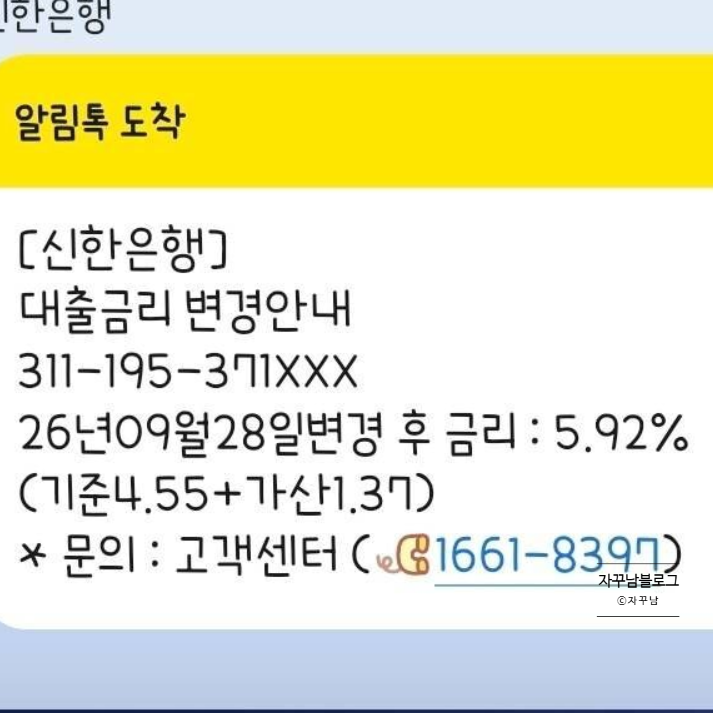
최근 주택대출 시장은 예상치 못한 금리 인상과 대출 총량 규제로 인해 많은 무주택자와 주택 소유자들이 혼란을 겪고 있습니다. 특히 몇 년 전 저금리 시기에 고정금리로 대출을 받은 경우에도, 고정금리 기간이 끝난 후 변동금리로 전환되면서 금리가 크게 오르는 사례가 발생하고 있습니다. 은행들의 갑작스러운 대출 한도 축소 및 모집인 영업 중단 발표는 대출을 준비하던 이들에게 큰 스트레스로 작용하고 있습니다.
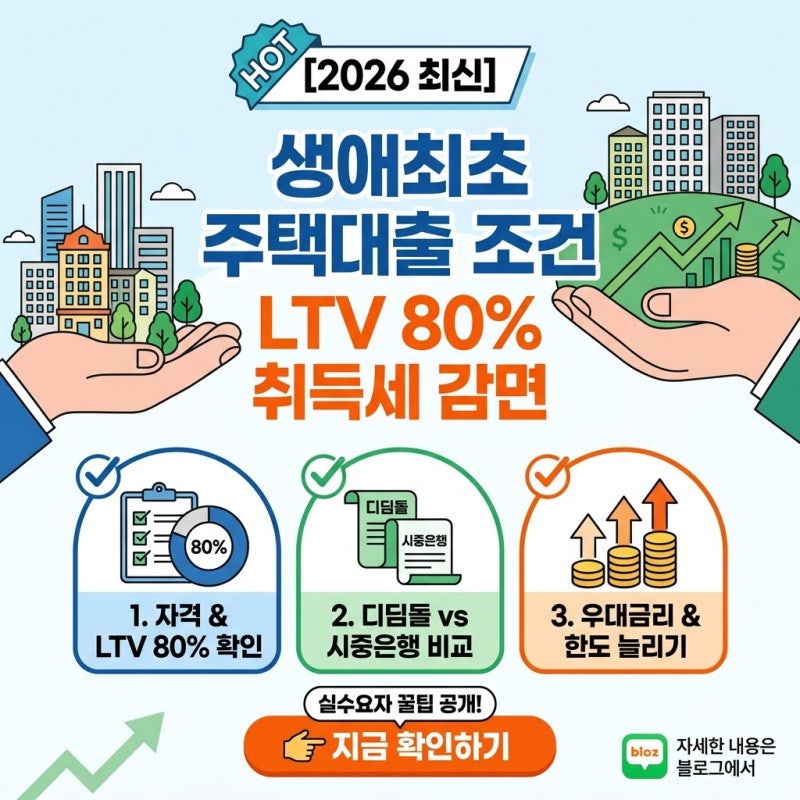
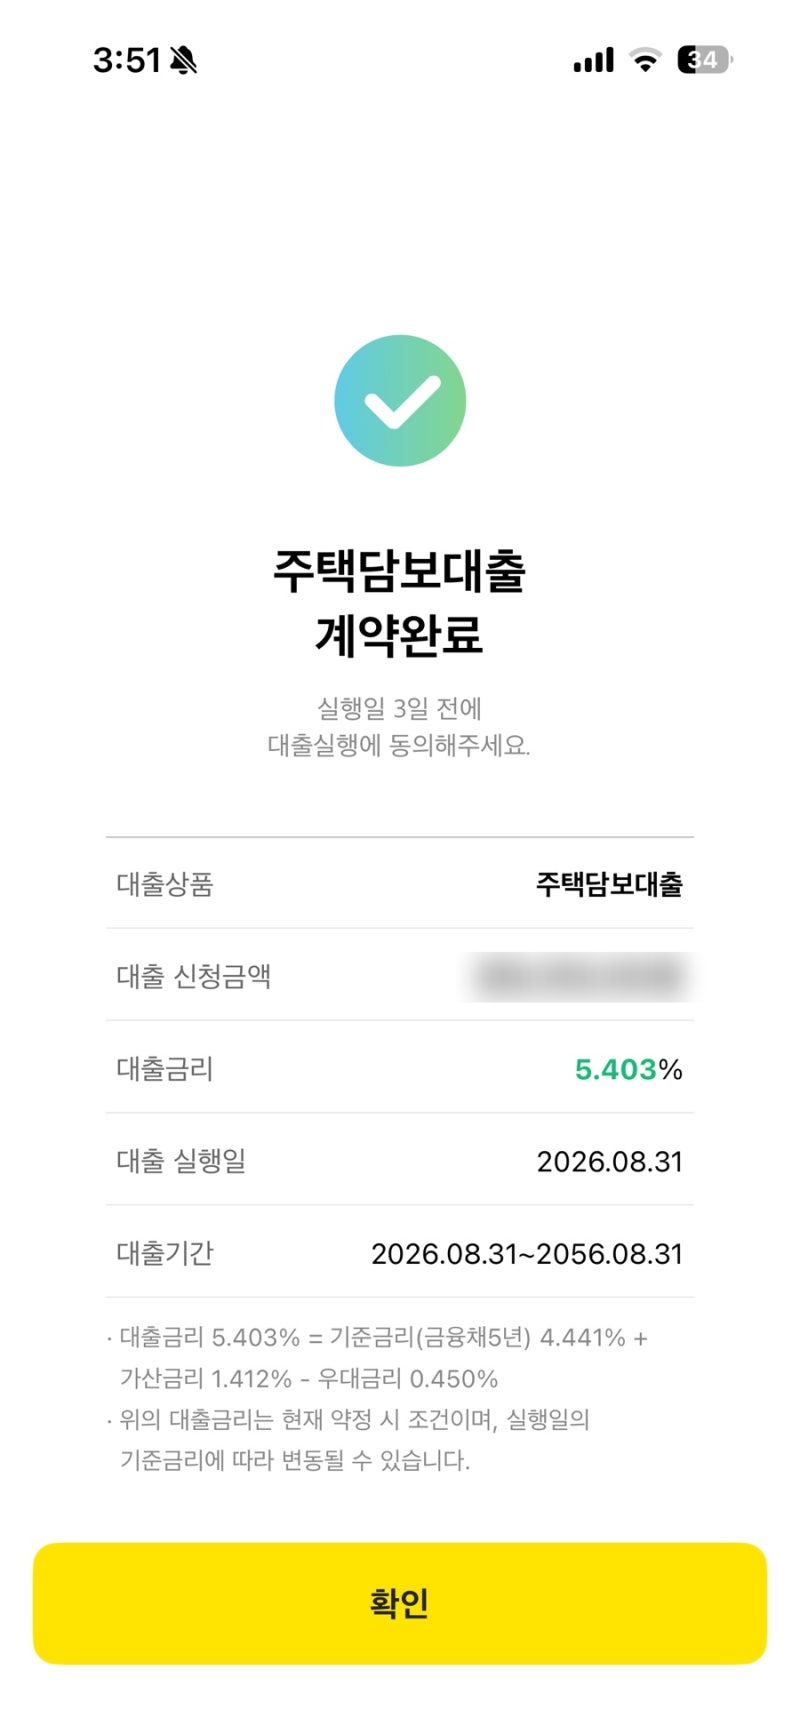
일부 블로거는 5년 고정금리 주택대출이 3.44%에서 5.92%로 급등하며 금리 폭탄을 맞은 사례를 공유하며 예상치 못한 이자 부담 증가에 대한 우려를 표했습니다. 반면, 다른 블로거들은 2026년 생애 첫 주택대출의 조건, 한도, 금리, 나이 기준 등을 상세히 분석하며 무주택 실수요자를 위한 정부 정책 대출의 중요성을 강조하고 있습니다. 이처럼 주택대출을 둘러싼 다양한 상황과 정보 속에서 개인의 상황에 맞는 최적의 선택을 위한 심층적인 분석이 요구됩니다.
대출을 계획하고 있다면, 본인의 소득과 자산 상황에 맞는 대출 상품을 선택하고 LTV, DTI, DSR 등 규제 적용 방식을 정확히 이해하는 것이 중요합니다. 특히, 생애 첫 주택대출의 경우 일반 주택담보대출보다 높은 LTV 비율을 적용받을 수 있지만, 규제 지역 및 상품에 따라 실제 한도에 차이가 발생하므로 다각도로 계산해 보아야 합니다. 갑작스러운 대출 정책 변화에 대비하여 여러 은행의 조건을 비교하고 전문가와 상담하는 것이 현명한 방법입니다.