주택담보대출 후순위 대출은 기존 주택담보대출이 있는 상황에서 추가 자금이 필요할 때 고려되는 금융 상품입니다. 특히 사업 운영 자금이나 고금리 채무 상환 등 목돈 마련이 시급할 때 많은 이들이 찾습니다. 1금융권 대출이 DSR 규제 등으로 한도 확보가 어려운 경우, 2금융권의 LTV 산정 방식과 차주 성격별 규제 완화 조항을 활용하여 추가 한도를 확보하는 것이 일반적인 접근 방식입니다. 이러한 후순위 대출은 단순히 주택 시세만으로 한도가 결정되는 것이 아니라, 기존 선순위 대출 잔액과 금융사별 LTV, 담보평가 방식, 지역, 신용도 등 다양한 요소를 종합적으로 고려하여 결정됩니다.
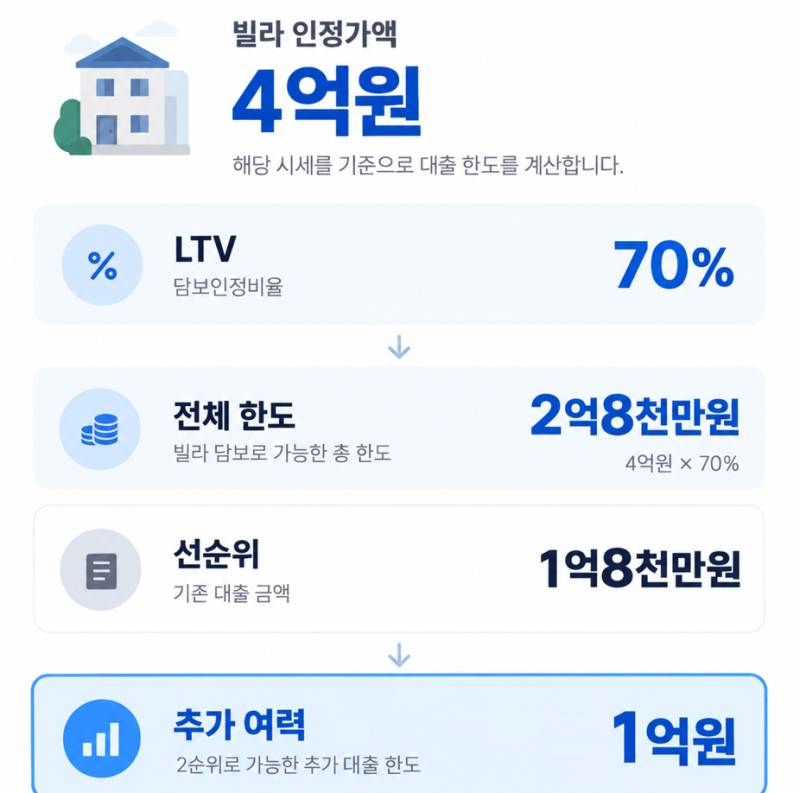
실제 블로그 후기들을 살펴보면, 후순위 대출의 한도 계산 방식에 대한 이해가 중요하다고 강조합니다. 빌라와 같이 시세 변동성이 큰 주택의 경우, 실제 매매가와 금융회사가 인정하는 담보 가격에 차이가 발생할 수 있어 대출 한도에 영향을 미칩니다. 또한, 후순위 대출은 전체 주택담보대출 가능 범위에서 기존 선순위 대출을 제외한 잔여 여력을 활용하는 개념으로, 무조건 높은 LTV를 적용받는 것이 아님을 명심해야 합니다. 특히 개인사업자의 경우 LTV 70~90% 한도를 사업자 대출 방식으로 진행할 수 있어 일반 가계대출보다 유리한 조건으로 자금 조달이 가능할 수 있습니다.
후순위 주택담보대출을 고려할 때는 필요한 자금의 규모와 사용 기간을 면밀히 검토하는 것이 중요합니다. 소액의 자금이 단기간 필요하다면 신용대출이 절차상 더 간편하고 유리할 수 있으며, 기존 선순위 대출 금리가 높다면 전체 대환을 고려하는 것이 금융 비용 절감에 도움이 될 수 있습니다. 반대로 기존 대출 조건을 유지하며 대규모 자금이 필요할 때는 후순위 대출이 효과적인 대안이 됩니다. 따라서 자신의 상황에 맞는 최적의 대출 전략을 수립하기 위해 다양한 금융 상품의 특징과 조건을 비교 분석하는 것이 현명한 선택입니다.