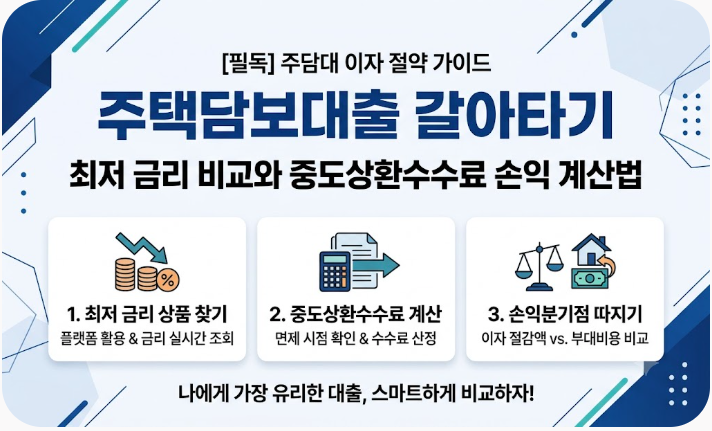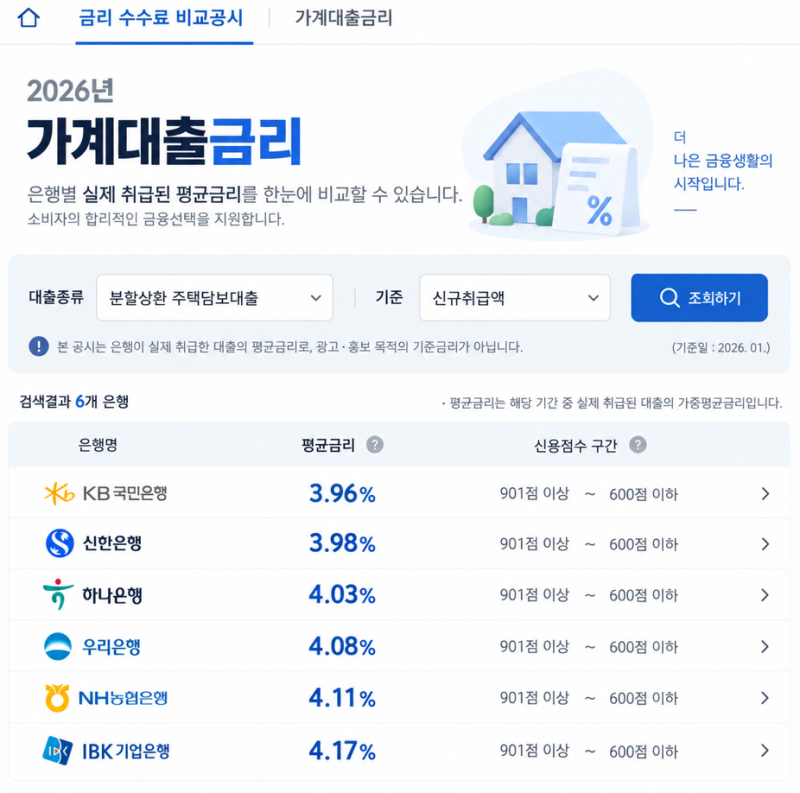


주택담보대출은 주택 구입 또는 기존 대출 갈아타기 시 수억 원에 달하는 대출금으로 인해 0.1%p의 금리 차이도 큰 부담으로 작용합니다. 따라서 최저 금리를 찾는 것이 중요하지만, 단순히 은행 이름만 보고 비교하거나 광고에 제시된 최저금리만으로는 정확한 판단이 어렵습니다. 개인의 신용도, 담보가액, 대출기간, 상환방식, 우대조건 등 다양한 요소에 따라 실제 적용 금리가 크게 달라질 수 있기 때문입니다. 특히 금리가 빠르게 변동하는 시기에는 공식 비교사이트를 통해 같은 조건으로 다시 조회하는 것이 중요합니다.
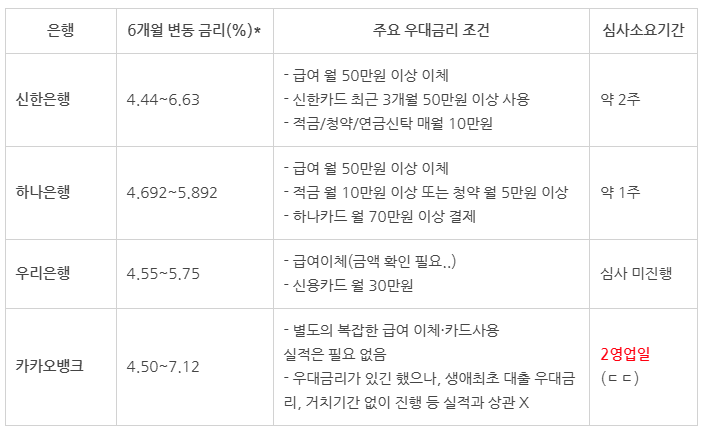
실제 블로그 후기들을 살펴보면, 은행연합회 소비자포털에서 제공하는 평균금리는 과거 취급된 대출의 평균값으로 현재 시장금리와 차이가 있을 수 있다는 점을 강조합니다. 또한, 은행별 최저금리는 급여 이체, 신용카드 이용액, 청약 납입 등 우대금리 요건을 충족해야 온전히 적용받을 수 있으며, 국토교통부 전자계약 할인과 같은 추가 감면 혜택도 존재합니다. 단순히 주거래 은행 한 곳에만 의존하기보다는 본인의 금융 패턴과 조건을 교차 계산하여 실질적인 비용을 절감할 수 있는 창구를 찾아야 합니다.
블로거들은 주택담보대출 금리 비교 시 은행연합회 소비자포털과 금융감독원 금융상품 한눈에를 활용하여 상품 조건을 넓게 비교할 것을 권장합니다. 특히 기존 주담대를 갈아타려는 경우 대출비교 플랫폼에서 본인 조건으로 실제 대환금리를 조회하는 것이 유리합니다. 또한, 연말 대출 총량 규제로 인해 은행별 심사 창구가 빠르게 마감될 수 있으므로, 단순 금리 계산보다 매매잔금대출 접수 창구를 선점하는 전략이 중요하다고 조언합니다.