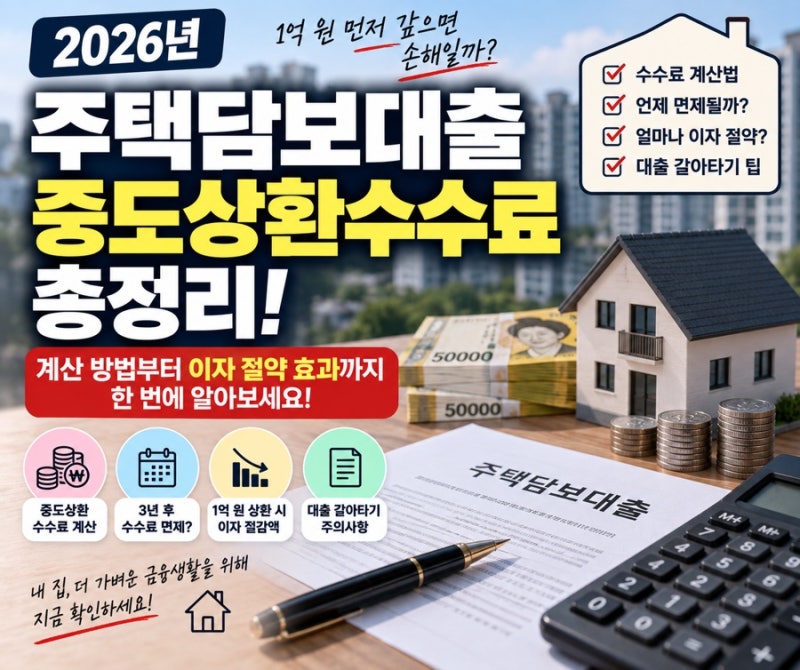

주택담보대출은 주택을 담보로 금융기관에서 자금을 빌리는 상품으로, 주택 구입이나 생활자금 마련에 주로 활용됩니다. 대출 원금을 만기보다 일찍 갚는 중도상환은 이자 부담을 줄이는 효과적인 방법으로 주목받고 있습니다. 특히 2025년부터는 중도상환수수료 부과 기준이 실제 발생하는 비용 범위 안으로 개편되어 소비자에게 유리하게 작용할 전망입니다.
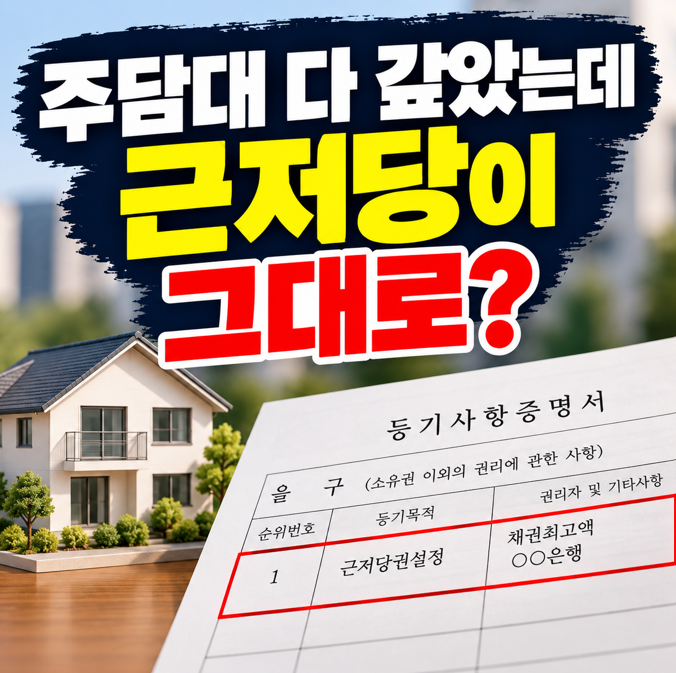
실제 블로그 후기들을 살펴보면, 중도상환 시 이자 절감 효과를 장점으로 꼽는 경우가 많습니다. 그러나 대출 실행 후 3년 이내 상환 시 중도상환수수료가 발생할 수 있으며, 상품별 약정에 따라 면제 조건이 달라질 수 있어 주의가 필요합니다. 또한, 대출 원금을 갚더라도 등기부상 채권최고액이 자동으로 줄어들지 않으므로 감액등기 절차를 별도로 확인해야 합니다.
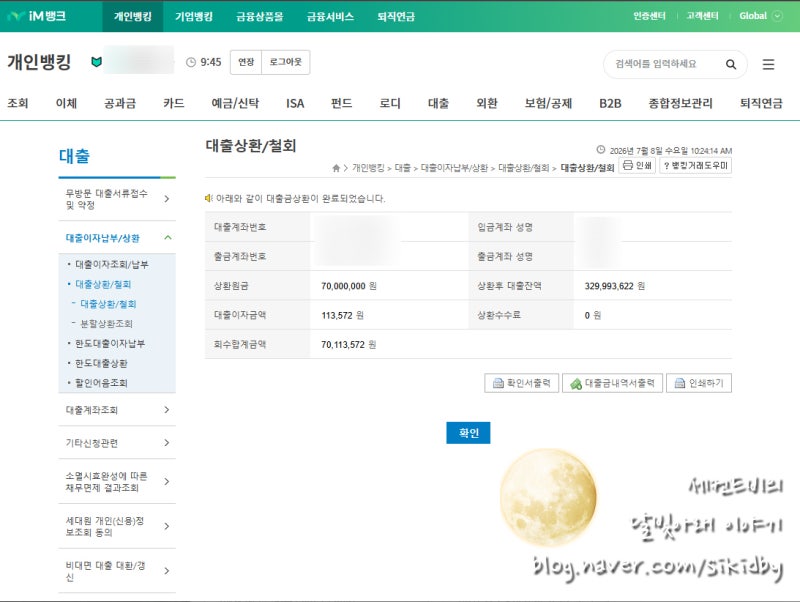
주택담보대출 중도상환은 대부분 모바일 앱이나 인터넷뱅킹을 통해 가능하지만, 공동명의 주택이나 제3자 담보 대출은 영업점 방문이 필요할 수 있습니다. 특히 대출금을 모두 갚았다고 해서 주택에 설정된 근저당권이 자동으로 말소되는 것은 아니므로, 대출 완납 후 은행에 근저당권 말소 서류와 절차를 문의하여 등기 관련 비용을 고객이 부담해야 하는지 확인하는 것이 중요합니다.