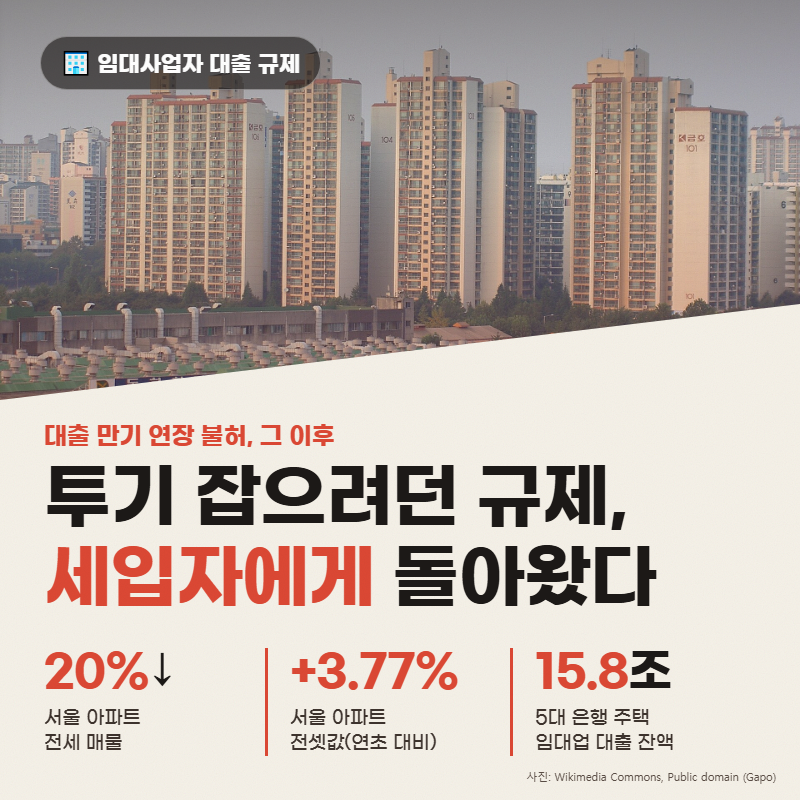
2025년 9월 금융위원회의 가계부채 추가 관리방안 발표 이후, 수도권 및 규제지역의 주택을 담보로 하는 주택매매·임대사업자 대출은 LTV 0%가 원칙으로 적용되고 있습니다. 이는 기존 LTV 30% 또는 60% 기준과 비교하여 신규 주택 매입을 위한 담보대출을 크게 제한하는 조치입니다. 2026년에는 기존 임대사업자의 수도권·규제지역 아파트 담보대출 만기 연장까지 원칙적으로 제한되어 임대사업자들의 자금 운용에 어려움이 커졌습니다.
실제 블로그 후기들을 살펴보면, 이러한 규제 강화로 인해 전세 매물이 감소하고 전셋값이 상승하는 부메랑 효과가 나타나고 있다는 지적이 많습니다. 대출 만기 연장이 어려워진 임대사업자들이 전세 주택을 매각하거나 월세로 전환하는 사례가 늘면서 세입자들의 주거 부담이 가중되고 있습니다. 하지만 기존 세입자의 보증금 반환이나 신규 주택 직접 건설 등 특정 경우에는 예외적으로 대출이 허용될 수 있습니다.
임대사업자 대출 규제 속에서도 금리인하요구권을 활용하여 이자 부담을 줄이는 방법도 있습니다. 소득 및 매출 증가, 신용점수 상승, 재무 상태 개선, 추가 담보 제공 등의 조건이 충족되면 금융회사에 금리 인하를 요구할 수 있습니다. 신청 전 마이데이터나 홈택스를 통해 본인의 신용 및 재무 상태를 확인하고, 임대 소득 증빙을 위한 부가가치세 과세표준증명원 등 객관적인 서류를 철저히 준비하는 것이 중요합니다.