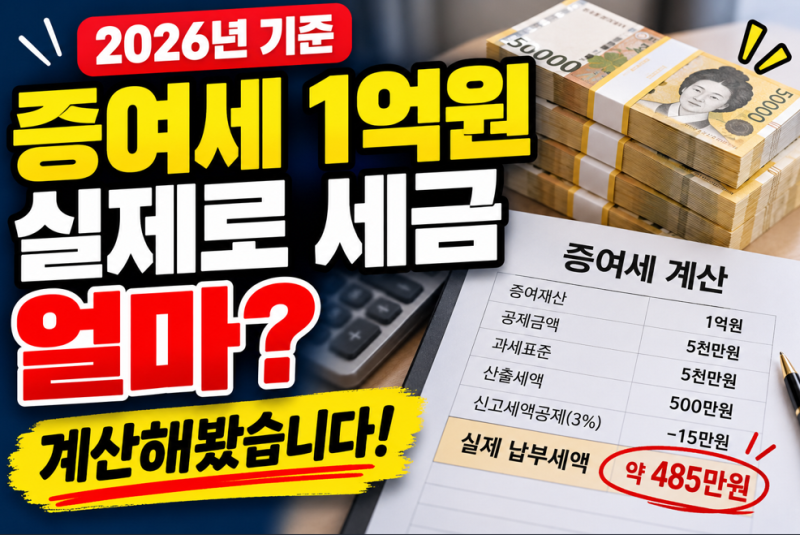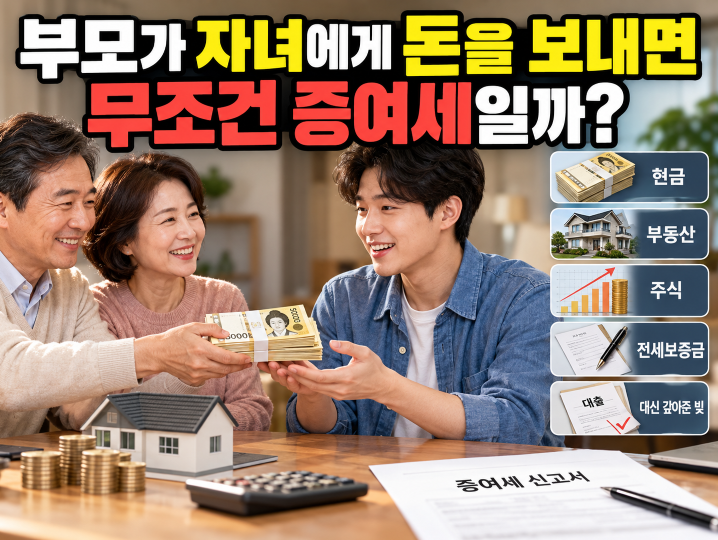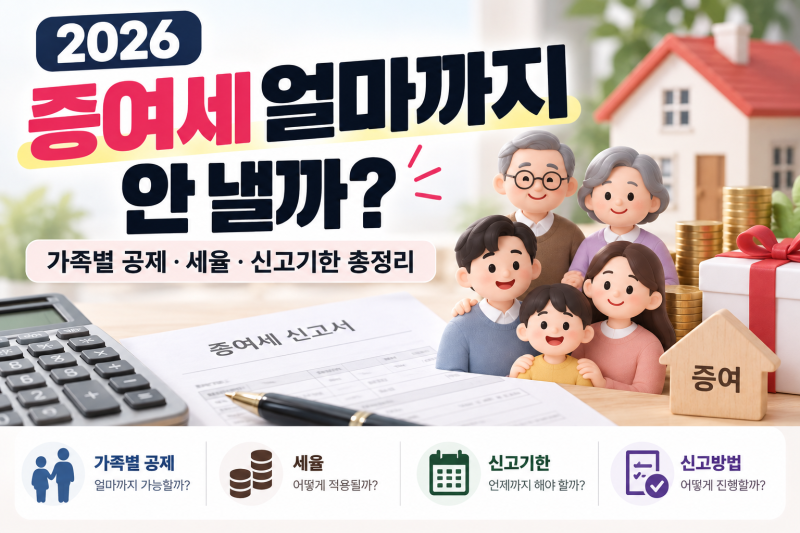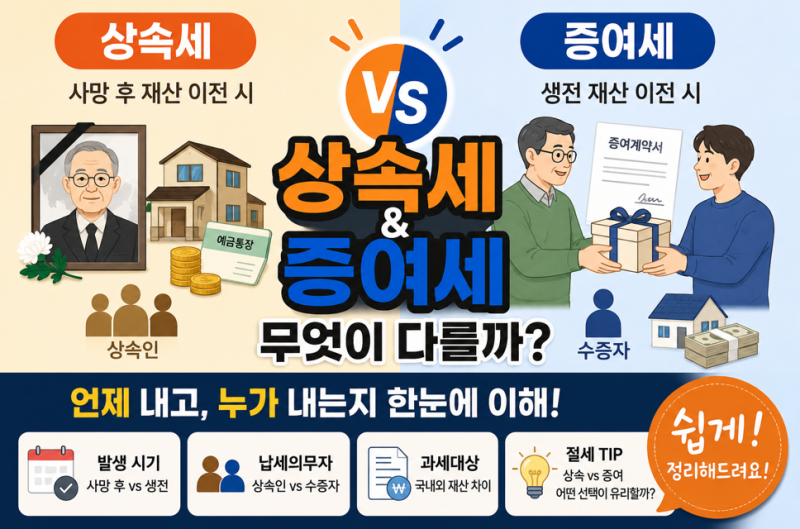
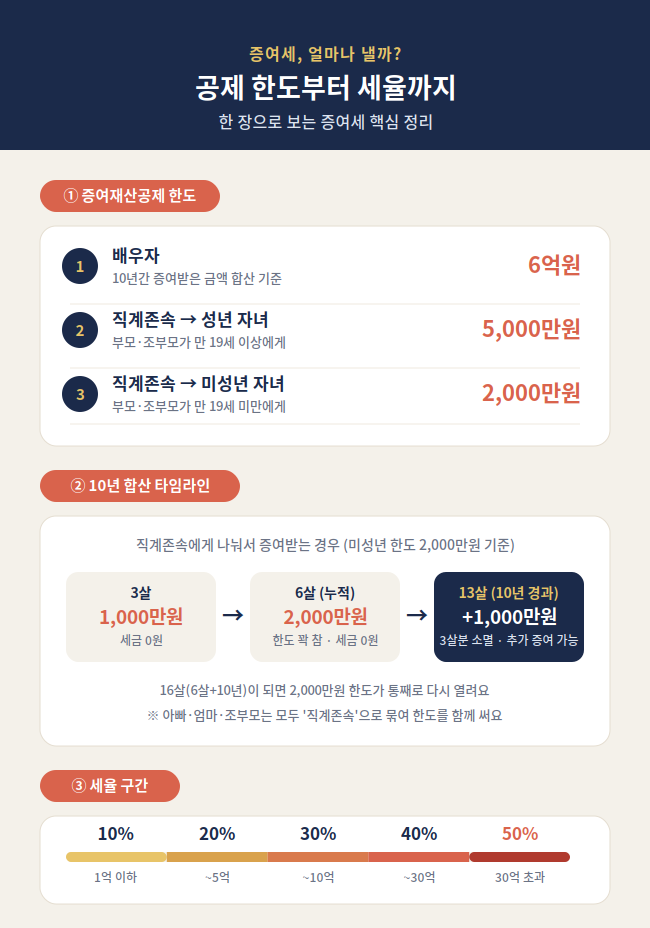
증여세는 재산을 무상으로 받은 수증자가 납부하는 것이 원칙입니다. 증여세라는 이름 때문에 재산을 준 사람이 내는 세금으로 오해하기 쉽지만, 경제적 이익을 얻은 수증자에게 부과되는 세금입니다. 미성년자가 증여받은 경우에도 납세의무자는 미성년 자녀이며, 부모 등 법정대리인이 신고 절차를 대신할 수 있습니다.
실제 블로그 후기들을 보면, 부모가 자녀의 증여세를 대신 납부할 경우 그 대납액도 추가 증여로 과세될 수 있다는 점을 강조합니다. 또한, 수증자가 비거주자이거나 세금 납부 능력이 없는 경우 등 특정 상황에서는 증여자에게도 연대납세의무가 발생할 수 있어 주의가 필요합니다.
증여세 신고·납부기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내이며, 이 기한을 놓치지 않는 것이 중요합니다. 특히 아파트 등 등기·등록이 필요한 재산은 소유권 이전 신청서 접수일이 증여일로 간주되므로, 정확한 증여일 확인과 함께 세무 전문가와 상담하여 개별 상황에 맞는 절세 전략을 세우는 것이 현명합니다.