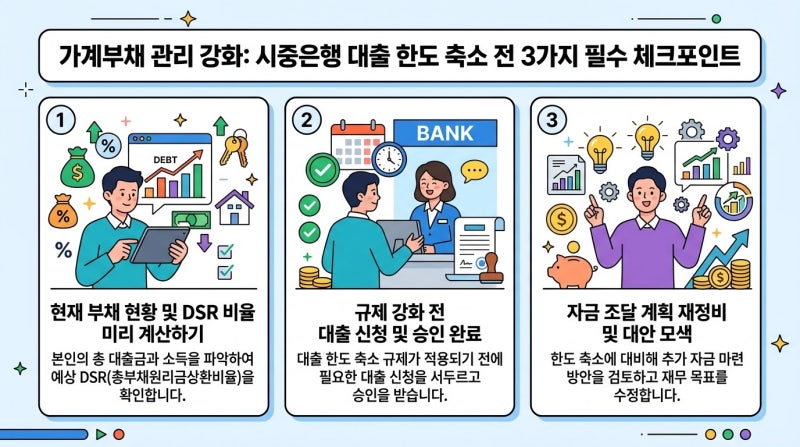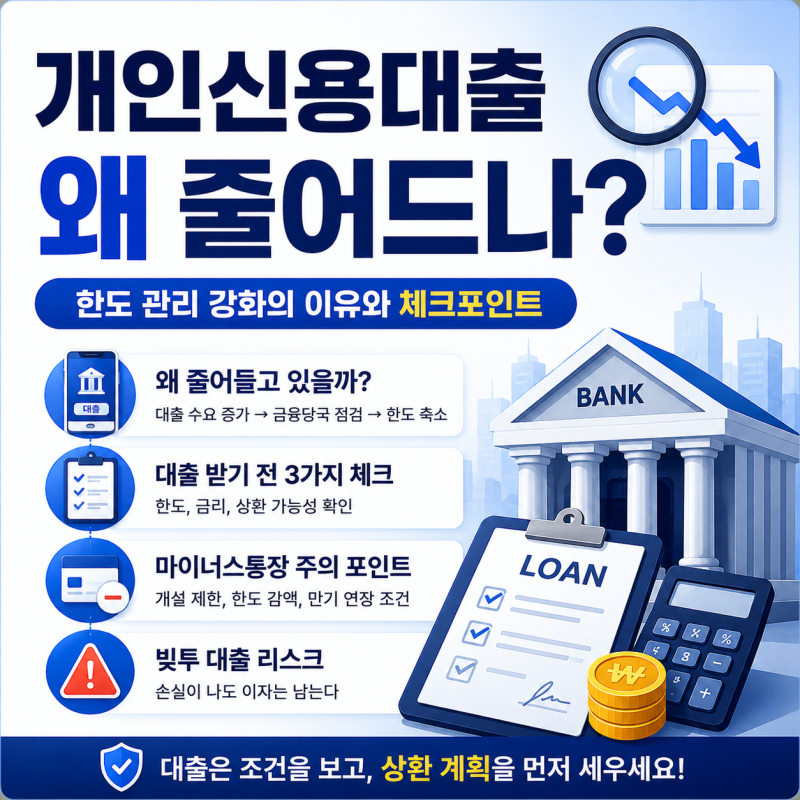


최근 금융당국이 가계부채 관리 정책을 전방위로 강화하면서 개인신용대출한도에 대한 관심이 높아지고 있습니다. 특히 금리 인하 기대감으로 가계 빚이 급증하자, 금융당국은 총량 규제의 고삐를 바짝 죄고 있습니다. 과거 담보 가치 중심의 LTV 규제에서 벗어나, 현재는 차주의 실질적인 소득과 부채 상환 능력을 평가하는 DSR 규제가 핵심 잣대로 자리 잡았습니다. 이는 갚을 수 있는 범위 내에서만 대출을 실행하고, 처음부터 나누어 갚는 관행을 정착시키려는 정부의 확고한 의지로 풀이됩니다.
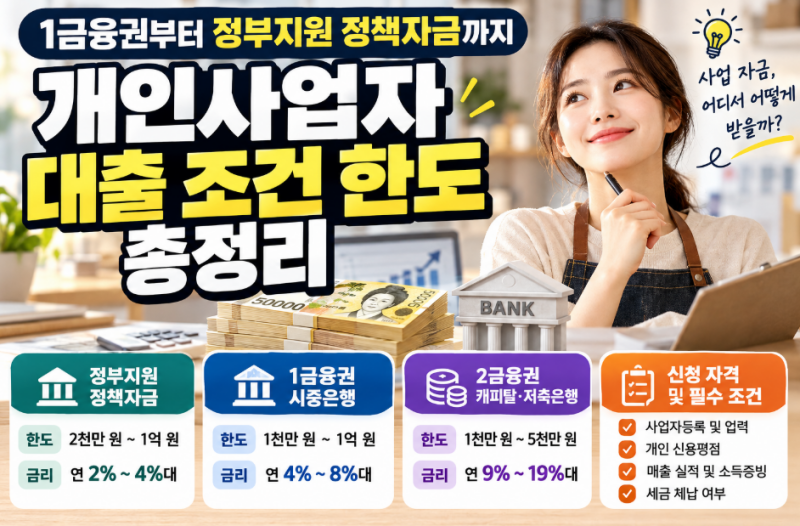
실제 블로그 후기들을 살펴보면, 금융당국의 정책 발표 이후 시중은행들이 규제 시행일보다 훨씬 빠르게 자체 한도 축소와 가산금리 인상으로 대응하는 경향이 있습니다. 다중채무가 있거나 제2금융권 대출 잔액이 과도하게 많으면 대출 한도가 대폭 축소되거나 부결 사유가 될 수 있습니다. 또한, 개인사업자 대출의 경우 대표자의 신용점수뿐만 아니라 사업장의 업력, 매출 규모를 복합적으로 평가하므로, 직장인 신용대출과는 다른 접근이 필요합니다.
따라서 부동산 매매나 전세 계약을 앞두고 있거나 자금 조달 계획이 있다면, 정책 시행 발표 직후 은행 3곳 이상에서 자금 조달 가능성을 교차 확인하는 것이 안전합니다. 특히 스트레스 DSR 제도는 변동금리 대출 시 향후 금리 상승으로 인한 상환 부담 증가 가능성을 미리 감안하므로, 대출 한도에 직접적인 영향을 미칩니다. 국세청에 신고된 공식 매출액과 소득금액이 대출 상환 능력을 증명하는 핵심 지표이므로, 정기적인 부가세 및 종합소득세 성실 신고가 선행되어야 합니다.