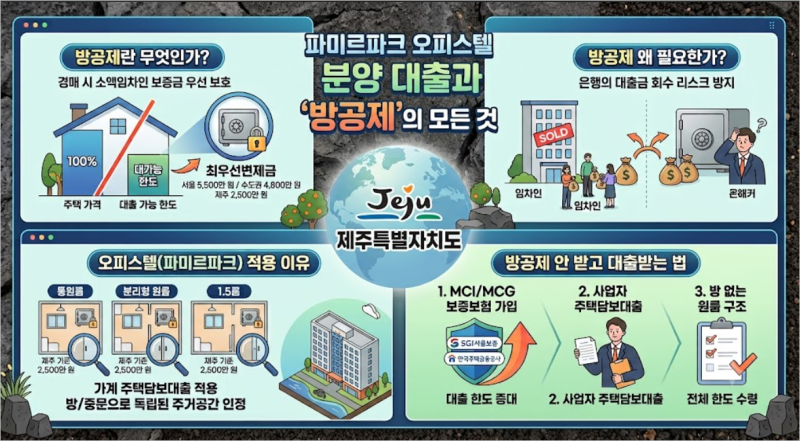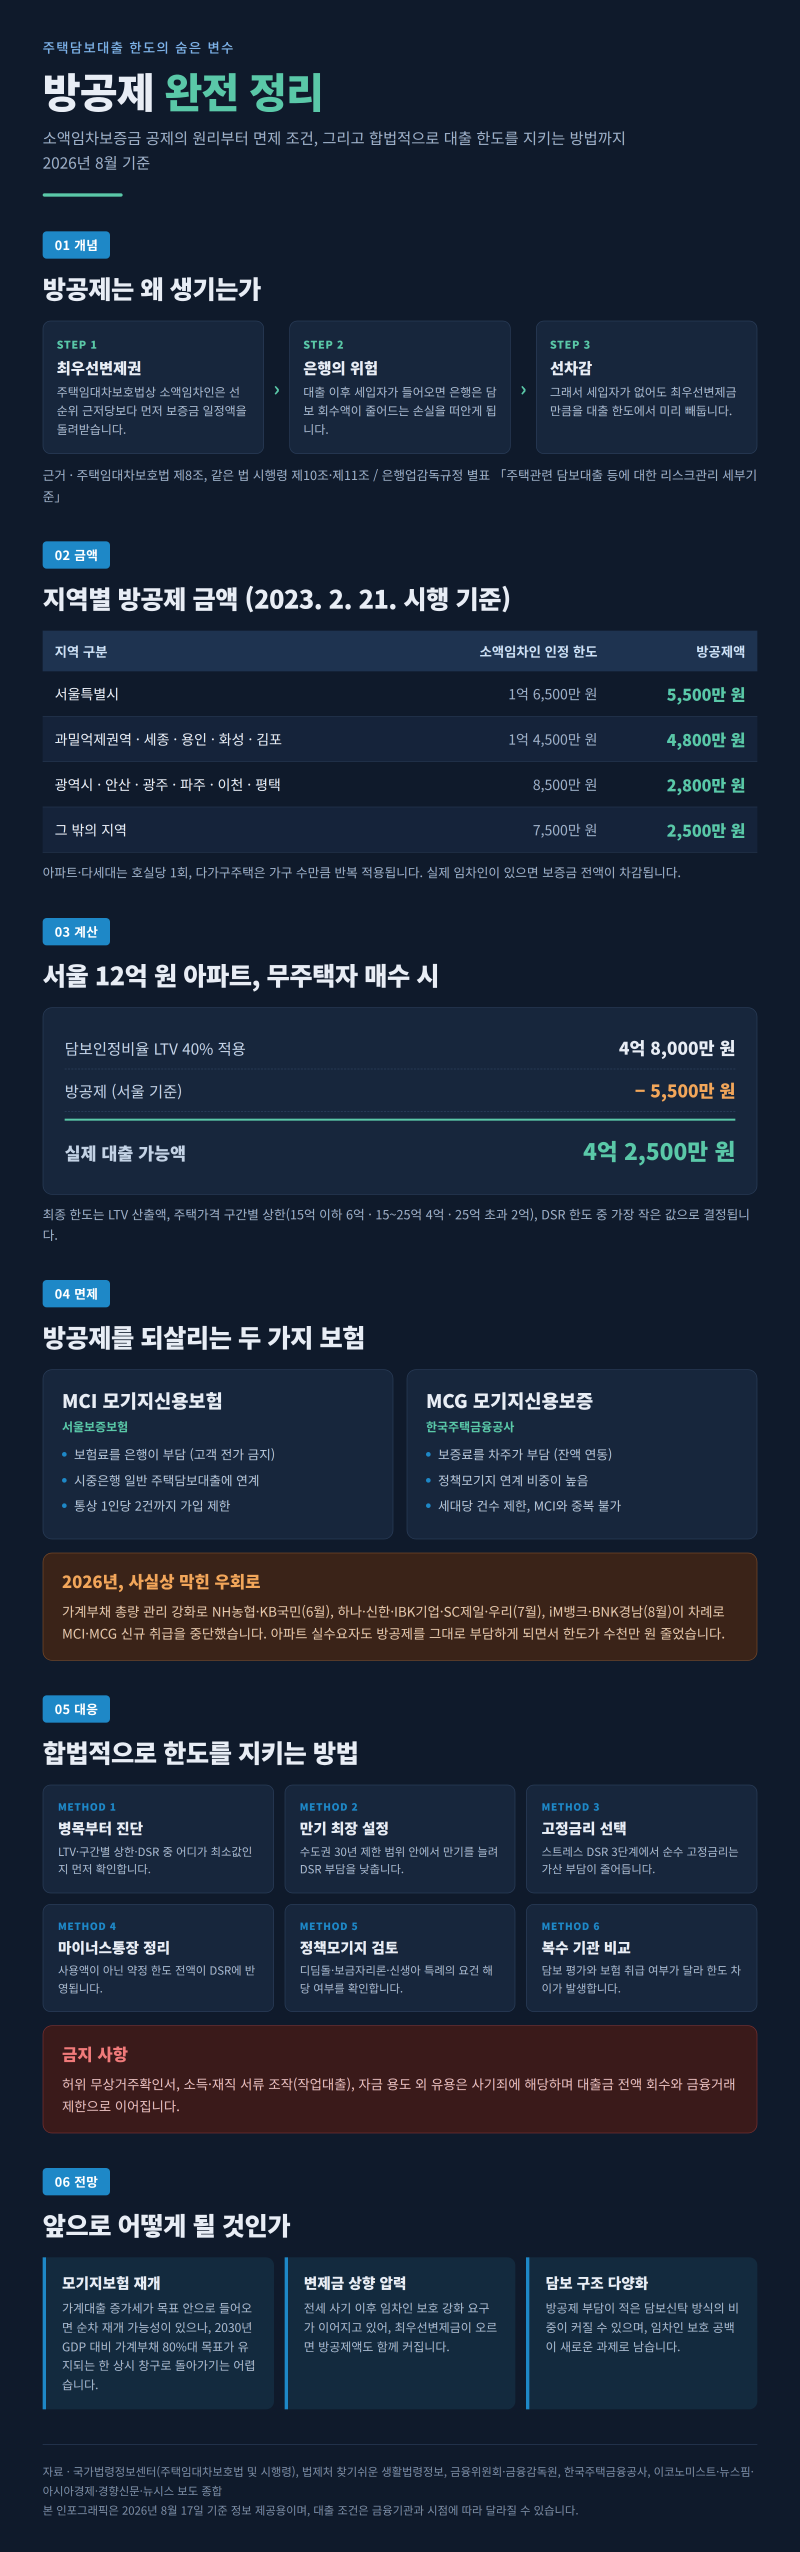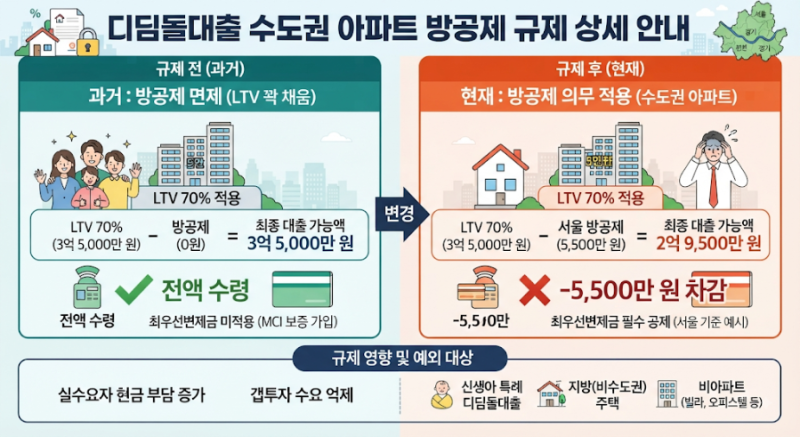
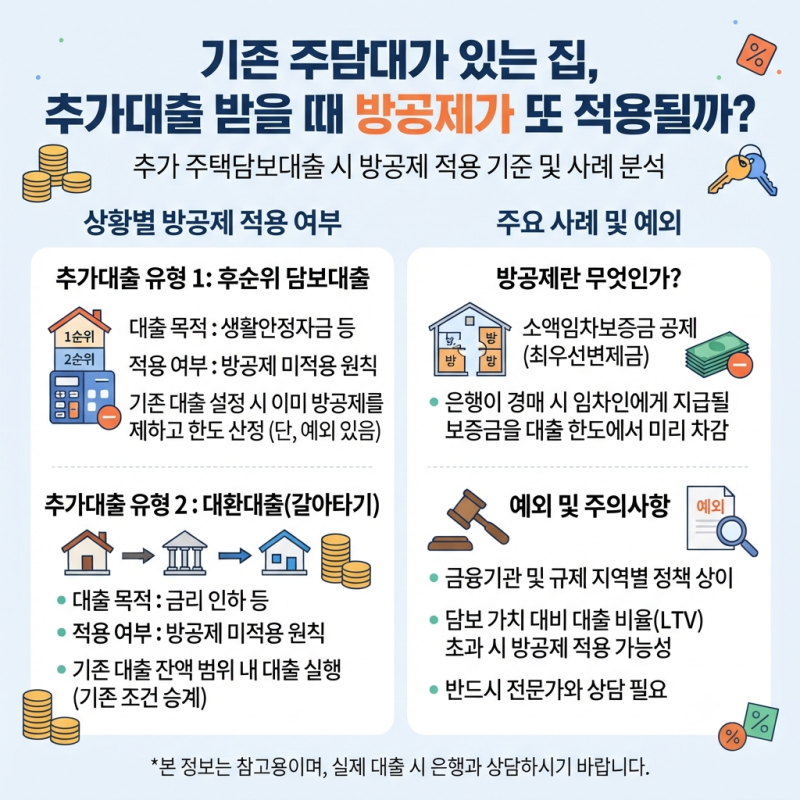
주택담보대출 시 '방공제'는 소액임차인의 최우선변제금을 대출 한도에서 미리 차감하는 제도를 의미합니다. 이는 주택이 경매로 넘어갈 경우 세입자의 보증금을 보호하기 위한 것으로, 대출 한도에 직접적인 영향을 미 미칩니다. 특히 서울 지역의 경우 최대 5,500만원까지 차감될 수 있어 대출 계획에 큰 변수가 될 수 있습니다. 하지만 방공제가 모든 대출에 일률적으로 적용되는 것은 아니며, 특정 조건에서는 면제가 가능합니다.
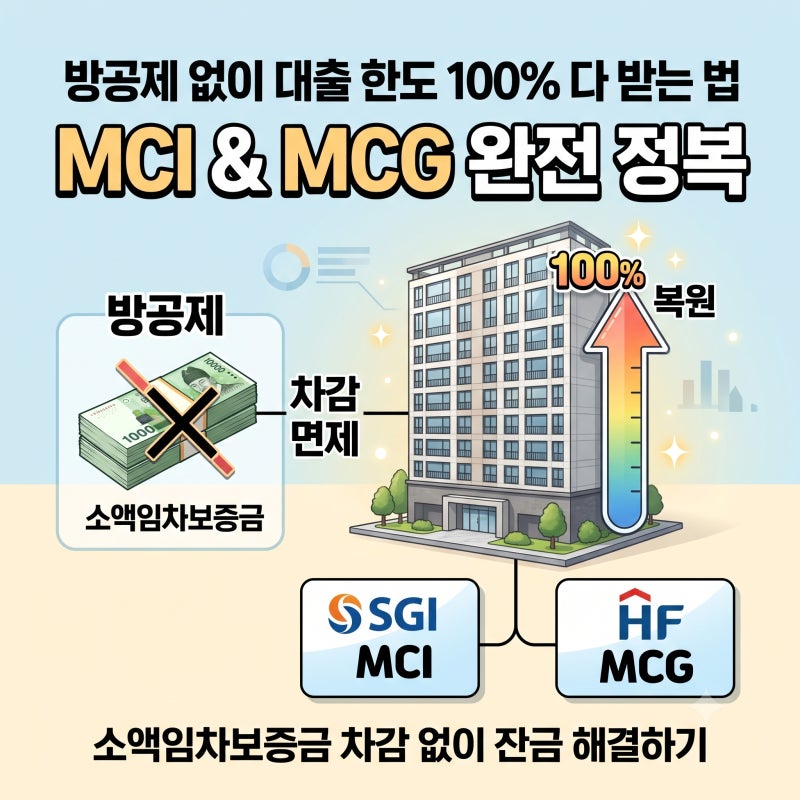
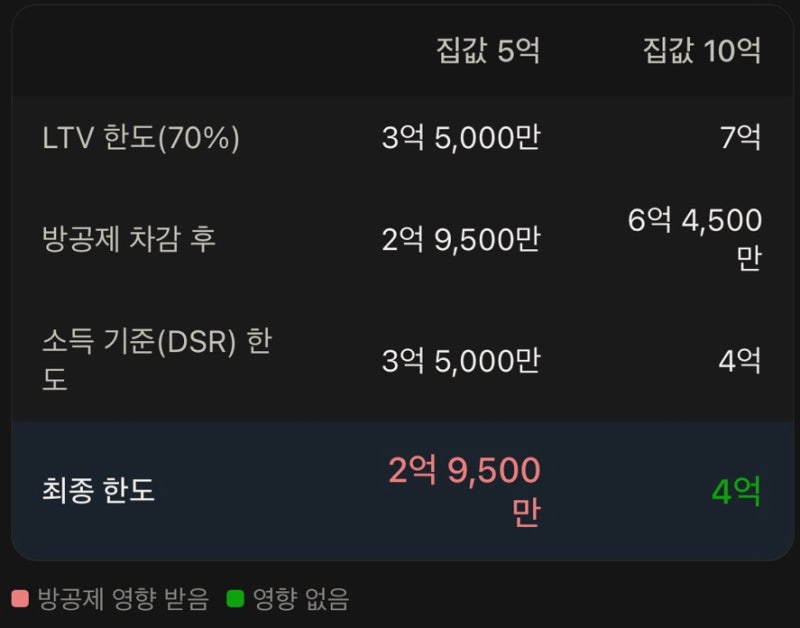
실제 블로그 후기들을 살펴보면, 주택담보대출 한도는 집값 기준과 소득 기준 중 더 낮은 금액으로 결정됩니다. 만약 소득 기준이 최종 한도를 결정한다면 방공제는 적용되지 않아 대출 한도에 영향을 주지 않습니다. 반면 집값 기준이 최종 한도를 결정할 경우 방공제가 적용되어 대출 가능 금액이 줄어들 수 있습니다. MCI(모기지신용보험)나 MCG(모기지신용보증) 가입을 통해 방공제 없이 LTV 한도까지 대출을 받을 수 있는 방법도 있습니다.
MCI는 서울보증보험에서 취급하며 보험료는 은행이 부담하는 것이 일반적입니다. 하지만 1인당 가입 건수 제한, 제3자 담보 제공 불가, 타인과의 공동명의 주택 심사 거절, 낮은 신용등급 등 가입이 불가능한 사유도 존재합니다. 또한, 최근 정부 지침에 따라 디딤돌대출 등 정책대출에서는 MCI/MCG 가입이 제한되는 경우가 늘고 있으므로, 대출 실행 전 반드시 취급 은행에 확인하는 것이 중요합니다.