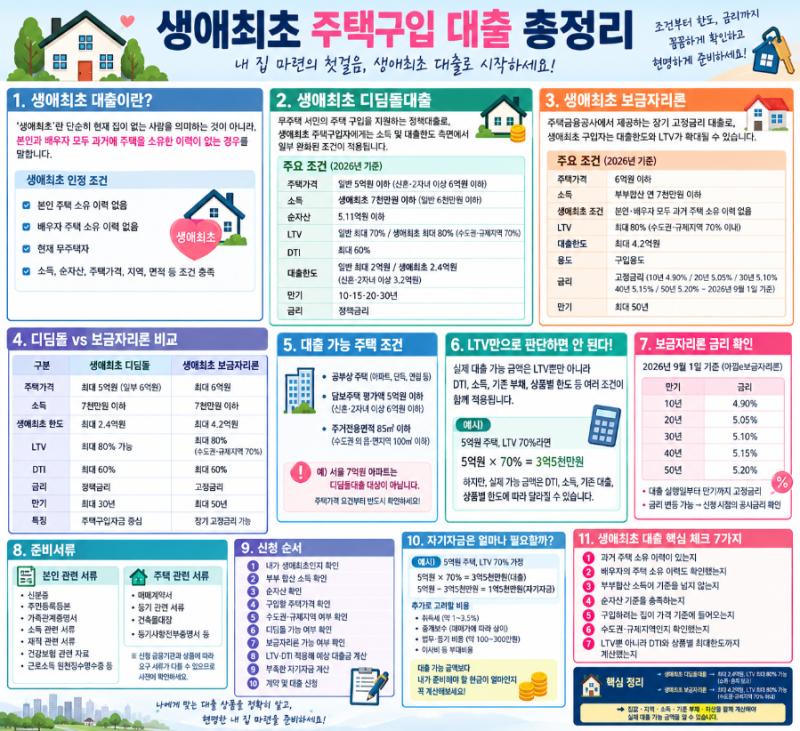
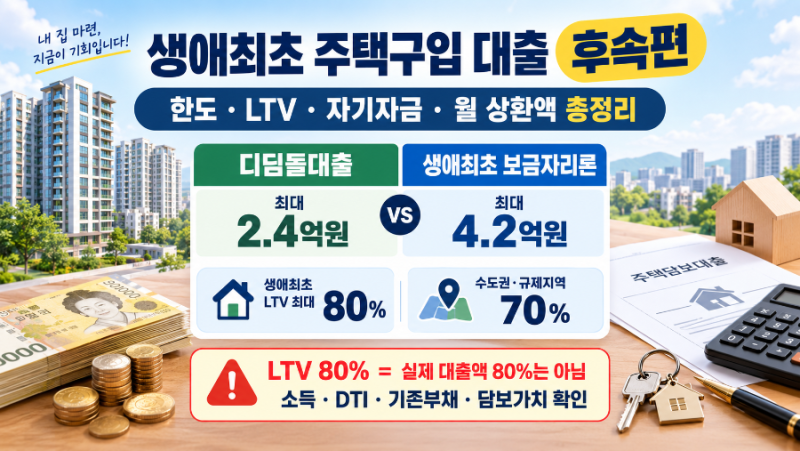
주택구입자금대출 한도는 내 집 마련의 꿈을 실현하는 데 있어 가장 중요한 요소 중 하나로 주목받고 있습니다. 특히 생애최초 주택 구입의 경우, 대출 규제와 복잡한 자격 요건으로 인해 많은 이들이 어려움을 겪고 있습니다. 최신 기준에 맞춰 생애최초 혜택과 대출 구조를 정확히 이해하고 한도를 최대로 끌어올리는 전략이 중요하게 다루어지고 있습니다. 주택 소유 이력, 세대 분리 여부 등 다양한 변수가 대출 한도에 결정적인 영향을 미치고 있습니다.
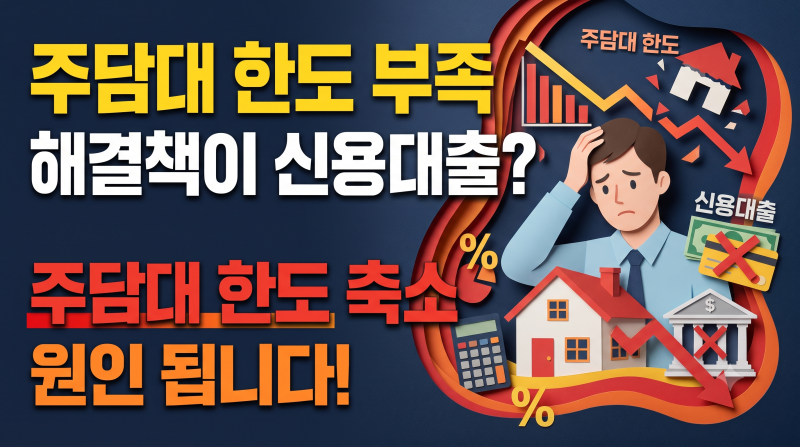
블로거들은 주택구입자금대출 한도와 관련하여 다양한 관점을 제시하고 있습니다. 일부 블로거는 생애최초 대출 자격 판단 시 '주택 소유 이력'이 핵심이며, 대출 이력이 없더라도 주택 소유 이력이 있다면 자격이 소멸될 수 있다고 강조합니다. 반면, 다른 블로거는 주택구입자금대출 한도가 부족할 때 신용대출을 추가하는 것이 DSR 규제 초과로 이어져 기존 주담대 승인마저 취소시킬 수 있다고 경고합니다. 신용대출의 짧은 만기가 DSR을 급등시켜 연간 원리금 부담을 폭발적으로 키우기 때문입니다. 이처럼 블로거들은 대출 자격 요건의 오해를 바로잡거나, 한도 부족 시 잘못된 해결책이 초래할 수 있는 위험성을 구체적인 사례와 함께 분석하고 있습니다.
실제 블로거들은 생애최초 주택구입자금대출 한도를 최대로 활용하기 위한 실전 팁으로 '세대 분리'를 적극 권장하고 있습니다. 부모님과 같은 세대로 등재되어 있을 경우 부모님의 주택 소유 이력이 본인의 생애최초 자격을 박탈할 수 있으므로, 단독 세대 구성으로 오직 본인의 이력만 심사받는 것이 유리하다는 조언입니다. 또한, 주택구입자금대출 한도 부족 시 신용대출 대신 담보 여력을 활용하는 후순위 상품을 연계하는 것이 1순위 대출 승인에 간섭 없이 잔금을 조달할 수 있는 안전한 방법으로 제시되고 있습니다. 이러한 실질적인 정보들은 대출을 준비하는 이들에게 큰 도움이 될 것입니다.