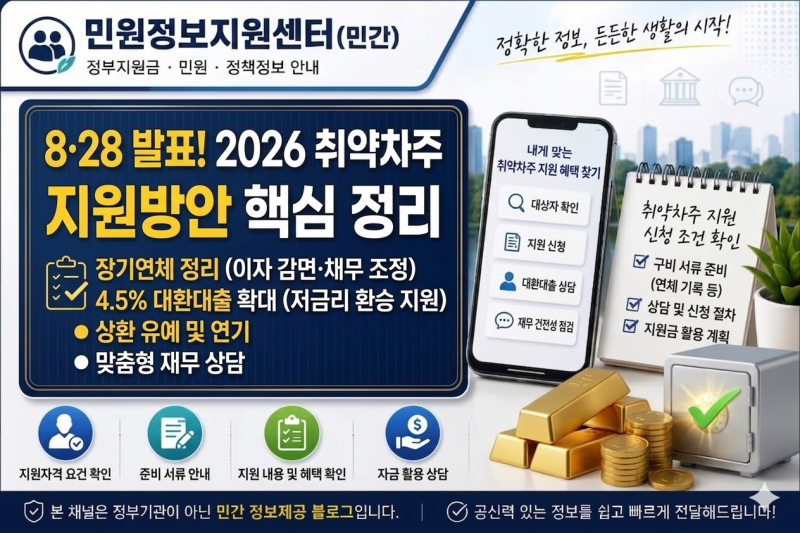
정부지원 대출감면은 단순히 빚을 대신 갚아주는 것이 아니라, 채무자의 연체 기간, 소득, 재산, 채무 규모 등을 심사하여 이자 감면, 상환 기간 연장, 분할 상환 또는 일부 원금 감면을 지원하는 제도입니다. 특히 고금리와 고물가로 인해 대출 상환에 어려움을 겪는 서민과 자영업자를 돕기 위해 신속채무조정, 개인워크아웃, 새출발기금, 개인회생 등 다양한 공적 채무조정 제도가 운영되고 있습니다. 이러한 제도는 채무자의 재기를 돕고 경제적 부담을 경감하는 데 중점을 두고 있습니다.
블로그 후기들을 살펴보면, 정부지원 대출감면 제도가 연체 기간에 따라 다르게 적용된다는 점을 강조하고 있습니다. 연체 전 또는 30일 이하의 경우 신속채무조정을 통해 상환 유예나 이자율 조정을 받을 수 있으며, 31일 이상 89일 이하 연체 시에는 프리워크아웃을 통해 이자 감면 및 상환 기간 조정을 검토할 수 있습니다. 반면, 90일 이상 장기 연체자는 개인워크아웃을 통해 이자와 연체이자 감면, 장기 분할 상환 및 일부 원금 조정까지 가능하다고 설명합니다. 다만, 광고에서 제시하는 감면율만 보고 신청하기보다는 본인의 연체 상태와 상환 능력에 맞는 제도를 신중하게 선택하는 것이 중요하다고 조언합니다.
실제 블로거들은 소상공인 코로나 대출감면과 같은 특정 상황에 대한 지원책도 상세히 다루고 있습니다. 특히 2026년 4분기 확정 예정인 소상공인 코로나 장기 연체 채무조정의 경우, 5천만 원 이하, 7년 이상 연체 채권을 대상으로 새도약기금이 채권을 매입하여 소각 또는 감면하는 방식으로 진행될 예정입니다. 소득 및 재산 심사를 통해 상환 능력이 없다고 판단되면 전액 소각될 수 있으며, 일부 상환 여력이 있다면 원금의 30~80% 감면 후 분할 상환이 가능하다고 합니다. 성실 상환자를 위한 혜택도 마련되어 있으니, 각 제도의 세부 조건을 꼼꼼히 확인하고 전문가와 상담하여 최적의 방안을 모색하는 것이 현명합니다.