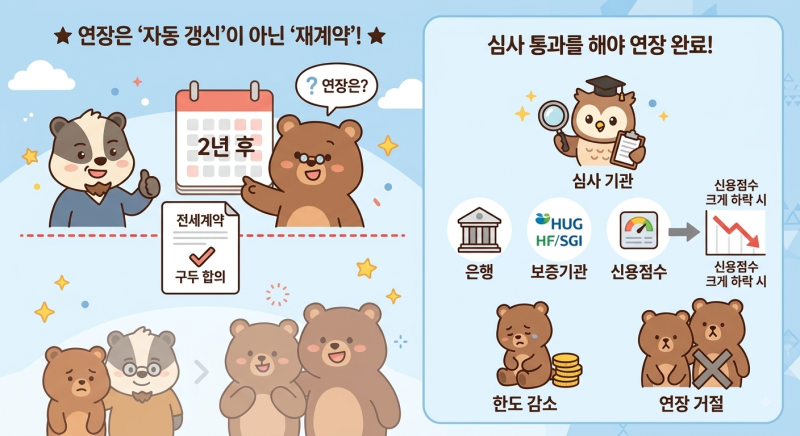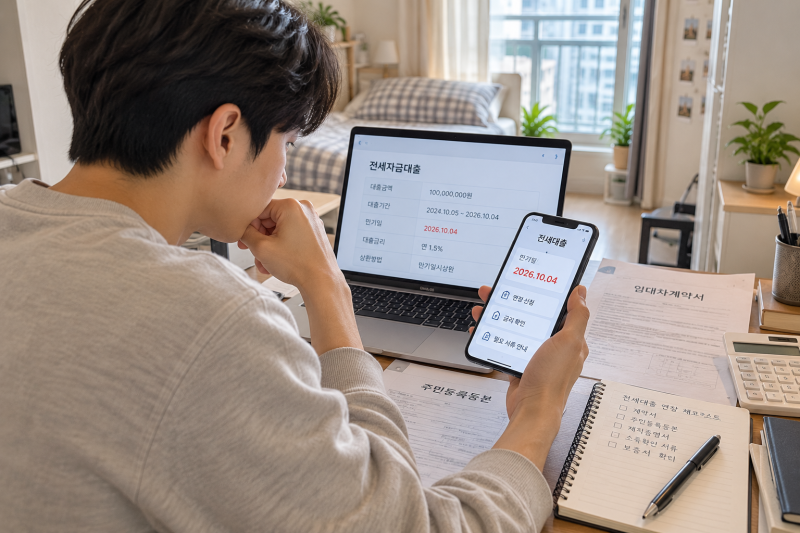
전세대출 연장은 만기일 최소 한 달 전에 신청하는 것이 중요하며, 이를 놓치면 심사에 어려움을 겪을 수 있습니다. 보증기관 심사 탈락, 임대인의 비협조, DSR 및 신용점수 악화, 임대차계약 갱신 여부 미확정 등이 주요 거절 사유로 꼽힙니다. 특히 소득 및 신용 요건은 전세대출 연장 거절의 절반 가까이를 차지하므로, 사전에 자신의 재정 상태를 점검하는 것이 필수적입니다.
블로거들은 전세대출 연장 시 임대차계약 갱신 여부, 소득 및 신용 상태, 보증사의 재보증 한도 등 세 가지 핵심 조건을 강조합니다. 버팀목전세자금대출의 경우 자산 초과나 무주택 자격 상실, 임차보증금 한도 초과, 신용 문제 및 연체 이력 등이 연장 거절의 흔한 원인으로 지적됩니다. 보증사별로 심사 기준에 차이가 있으므로, 자신이 이용하는 보증사의 특징을 미리 파악하는 것이 도움이 됩니다.
연장 심사 직전 카드론이나 마이너스통장 개설은 DSR을 급격히 높여 거절 위험을 키울 수 있으므로 주의해야 합니다. 또한, 이직이나 소득 형태 변경이 예상된다면 연장 신청 전에 은행에 미리 알려 필요한 서류를 준비하는 것이 현명합니다. 전세대출 연장이 최종 거절될 경우 대출 전액을 상환해야 하므로, 보증금 반환보증이나 임대인과의 재협상 등 대안을 함께 고려해야 합니다.