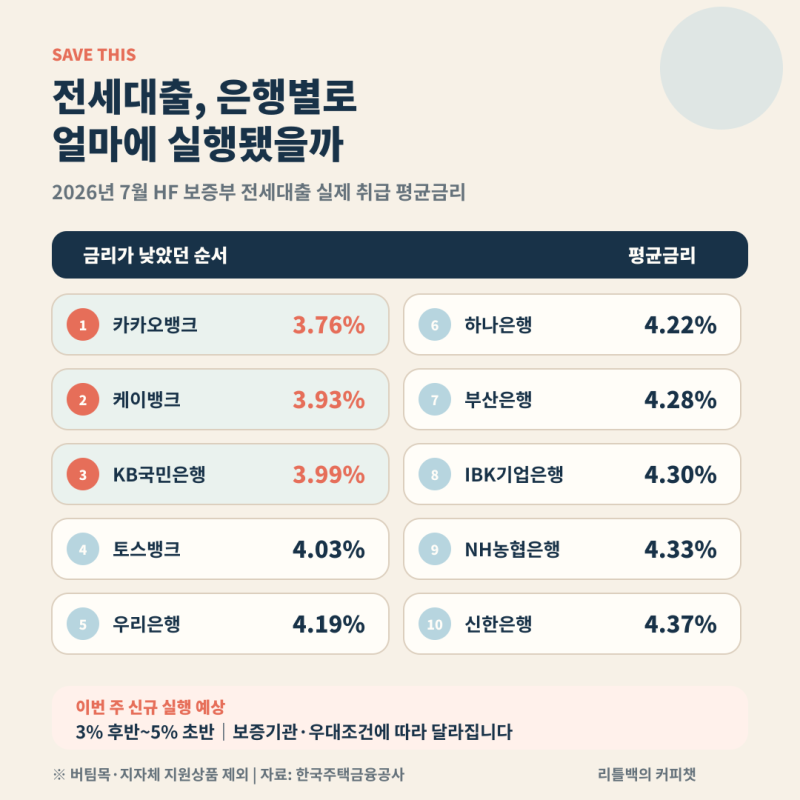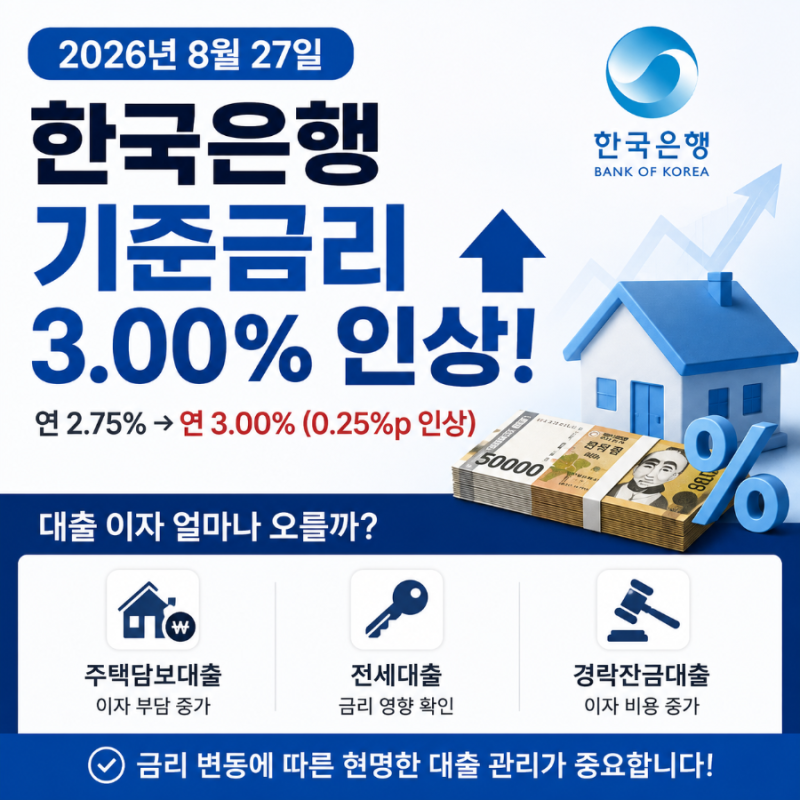


최근 한국은행의 기준금리 인상으로 인해 전세대출 금리 인상에 대한 관심이 높아지고 있습니다. 특히 변동금리 대출을 이용 중인 차주들은 이자 부담 증가에 대한 우려가 커지고 있으며, 정부는 서민 주거 안정을 위해 특례보금자리론, 버팀목 전세대출 등 정책금융 상품을 통해 저금리 대출을 지원하고 있습니다. 시중은행 대출과 정책대출 간의 금리 차이가 커지면서 대출 갈아타기에 대한 문의도 증가하는 추세입니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 기준금리 인상 직후 대출 이자가 즉시 오르지 않는다는 점에 주목하고 있습니다. 대출 금리 적용 방식(변동금리, 고정금리, 혼합형)과 변동 주기(6개월, 12개월)에 따라 실제 이자 반영 시점이 달라지기 때문입니다. 특히 COFIX 금리는 한국은행 기준금리 그 자체가 아니라 은행의 자금 조달 비용을 반영한 지표이므로, 기준금리 인상과 COFIX 상승이 시차를 두고 발생할 수 있음을 인지하는 것이 중요합니다.
전세대출 금리 인상기에 이자 부담을 줄이기 위해서는 현재 대출의 금리 적용 방식과 변동 주기를 정확히 확인하는 것이 필수적입니다. 또한, 정책대출로 갈아타기를 고려한다면 소득, 자산, 주택 요건을 미리 확인하고 중도상환수수료 등 부대비용을 꼼꼼히 계산하여 절감 효과를 분석해야 합니다. 이러한 정보를 바탕으로 자신에게 가장 유리한 대출 전략을 세우는 것이 현명합니다.