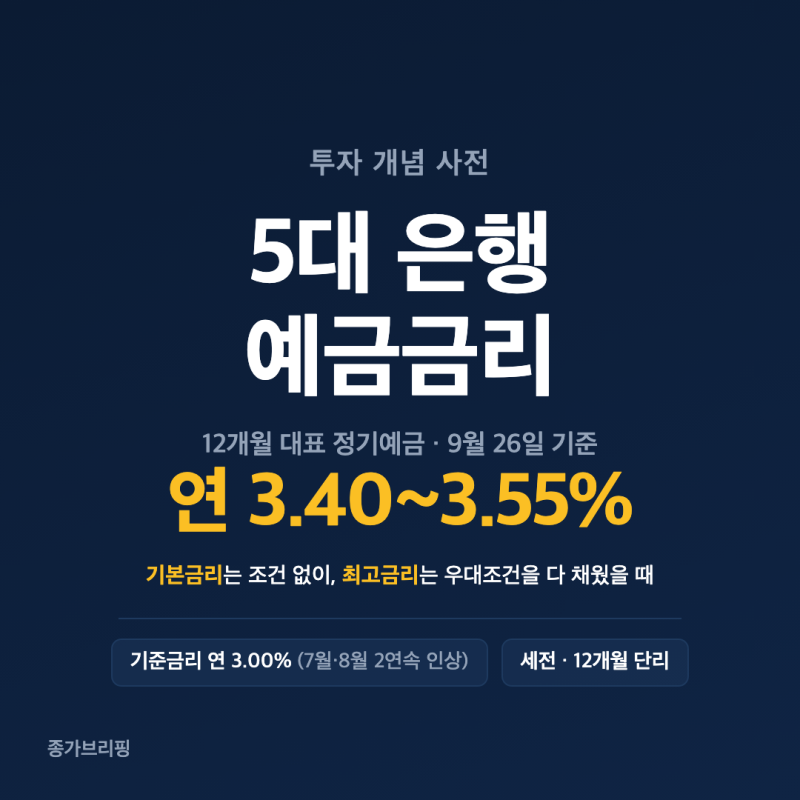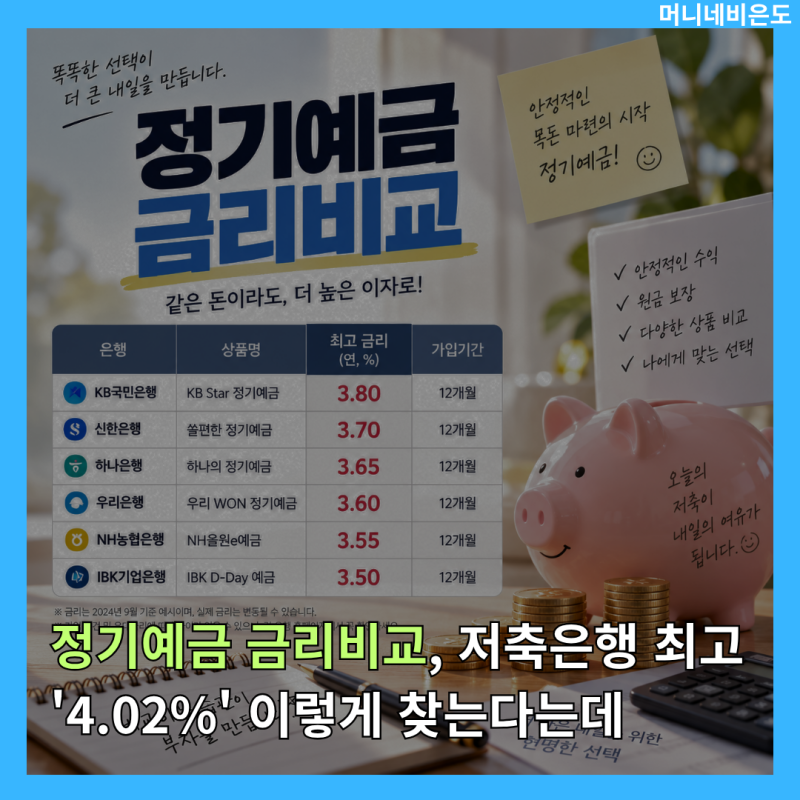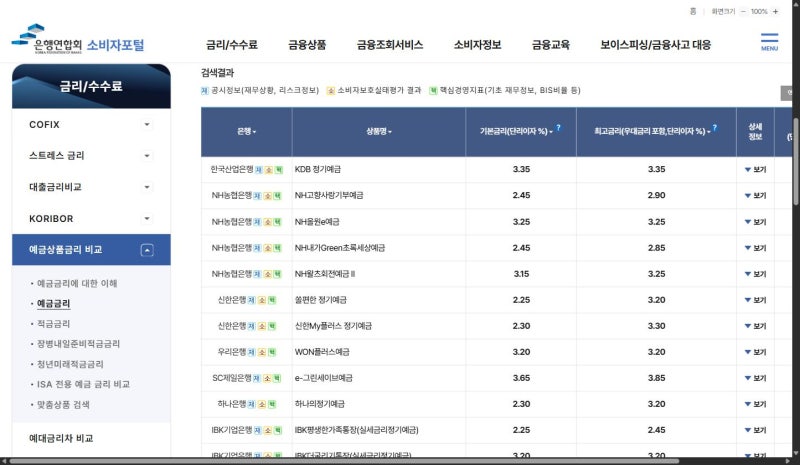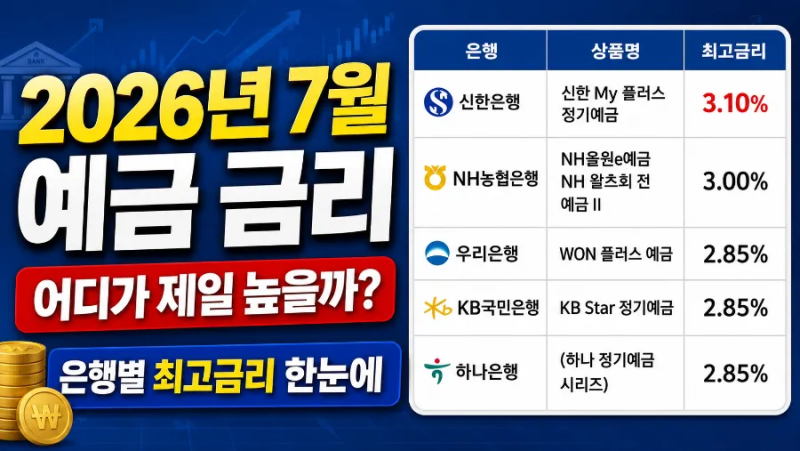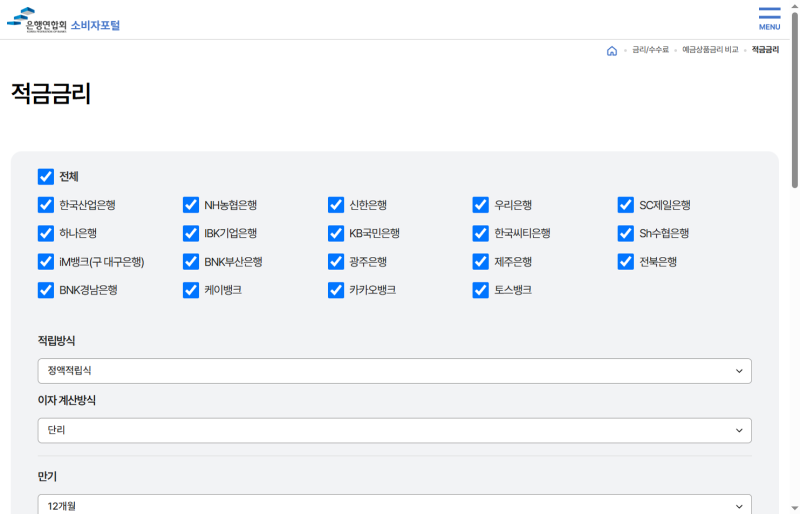
최근 고금리 예적금 상품에 대한 관심이 높아지면서, 많은 소비자들이 더 높은 이자를 받기 위해 금융 상품을 비교하고 있습니다. 특히 1금융권과 2금융권의 금리 차이는 물론, 이자소득세 15.4%를 제외한 세후 실수령액까지 꼼꼼히 따져보는 것이 중요한 트렌드로 자리 잡았습니다. 금융감독원 파인이나 전국은행연합회 소비자포털을 통해 다양한 금융기관의 금리 정보를 손쉽게 확인할 수 있습니다.
실제 블로그 후기들을 살펴보면, 표면적으로 높은 금리만 보고 상품에 가입했다가 세후 실수령액에서 실망하는 경우가 많습니다. 특히 연 7% 상품도 이자소득세 15.4%를 제외하면 실제로는 6% 남짓만 받게 되는 등, 세금 효과가 크게 작용합니다. 반면 신협이나 새마을금고 같은 상호금융권은 조합원 가입 시 1.4%의 저율과세 혜택을 받을 수 있어, 동일한 표면금리라도 실수령액 면에서는 더 유리할 수 있다는 점이 장점으로 꼽힙니다.
고금리 특판 상품의 경우, 급여이체나 카드 실적 등 우대 조건을 충족해야만 최고 금리를 받을 수 있으므로, 가입 전 본인이 해당 조건을 충족할 수 있는지 반드시 확인해야 합니다. 또한, 예금자보호 한도인 5천만 원을 기준으로 여러 금융기관에 분산 예치하는 것이 안전하며, 신협은 조합별로 금리 차이가 크므로 신협중앙회 공시 페이지에서 직접 확인하는 것이 현명한 선택입니다.