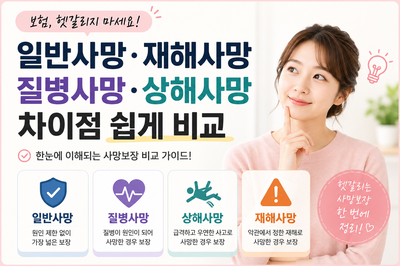
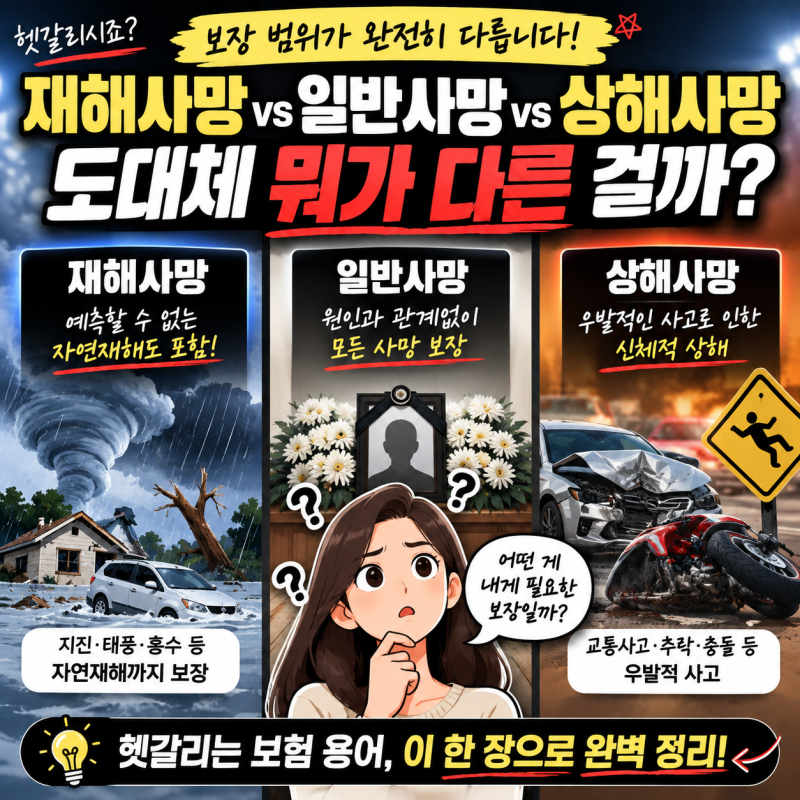


보험 약관에서 흔히 접하는 '재해'와 '상해'는 같은 의미처럼 보이지만, 실제로는 적용되는 보험의 종류와 정의 방식에 따라 명확한 차이를 보입니다. 주로 생명보험 표준약관에서는 '재해'라는 용어를 사용하며, 질병·상해보험 표준약관에서는 '상해'라는 용어를 사용합니다. 이 두 용어는 사고의 원인과 발생 조건에 대한 세부적인 기준이 다르므로, 보험 가입 시 약관을 통해 정확한 내용을 확인하는 것이 중요합니다.
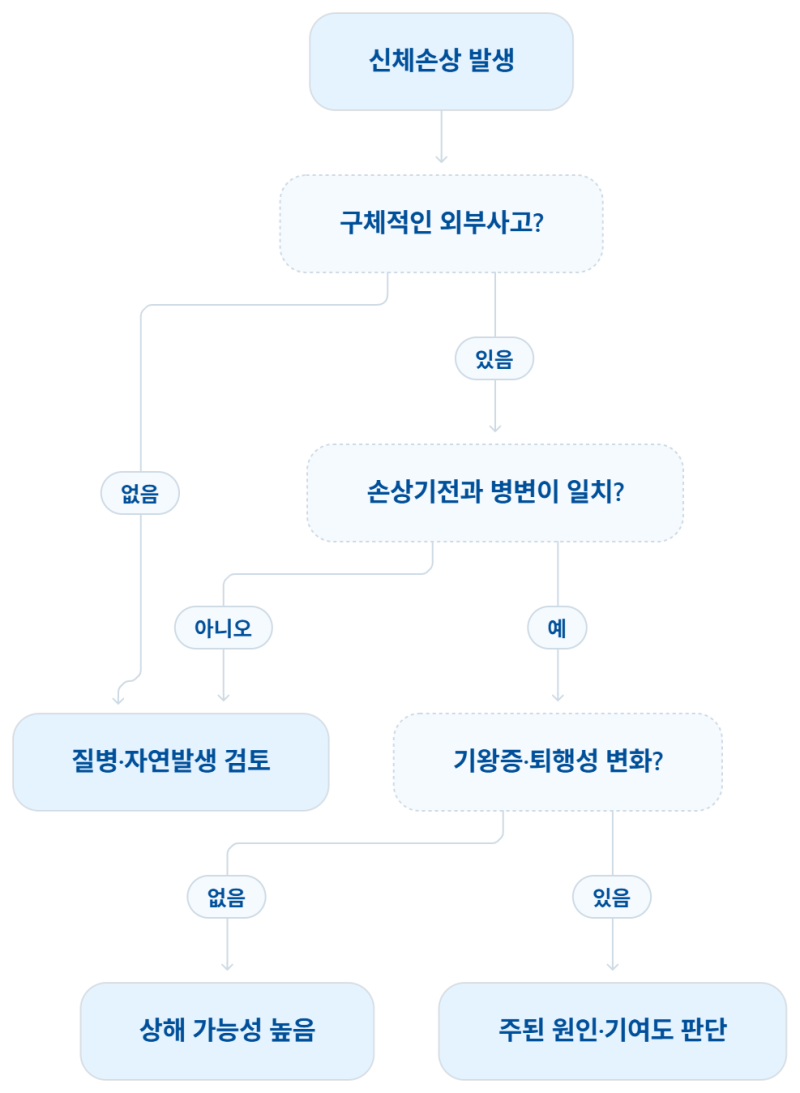
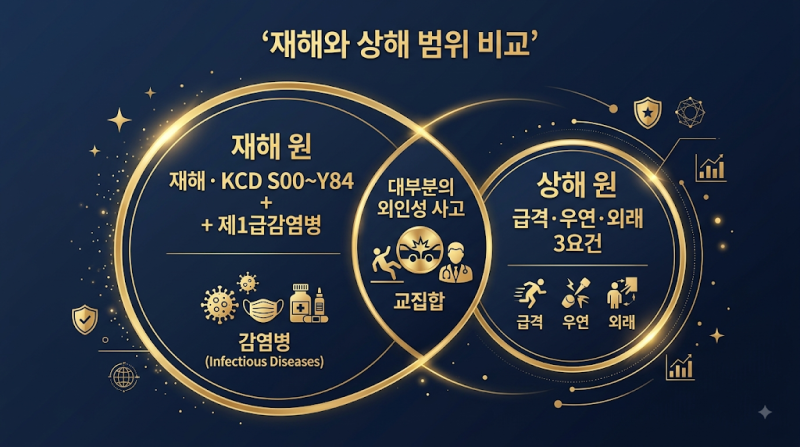
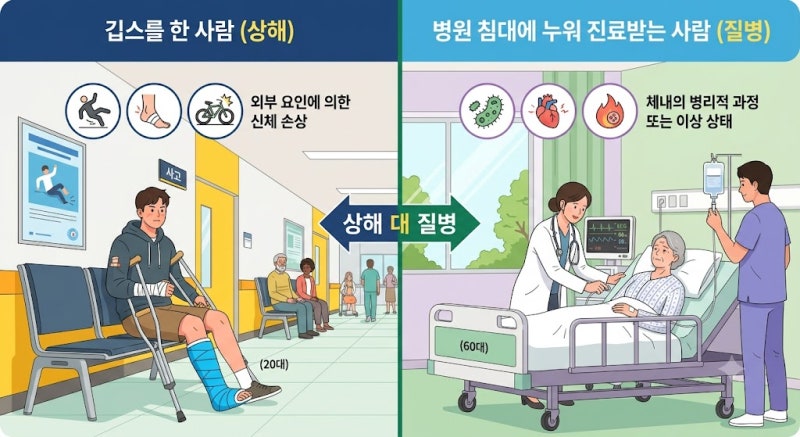
손해보험의 '상해'는 급격하고도 우연한 외래의 사고로 입은 신체 손상을 의미하며, 급격성, 우연성, 외래성이라는 세 가지 요건을 모두 충족해야 인정됩니다. 반면 생명보험의 '재해'는 재해분류표에서 정한 '우발적인 외래의 사고'를 기준으로 하며, 상해보다 넓은 범위의 사고를 포함할 수 있습니다. 특히, 2020년 개정 약관에 따라 특정 등급의 감염병도 재해 보장 대상에 포함될 수 있어, 보장 범위에서 차이가 발생합니다.
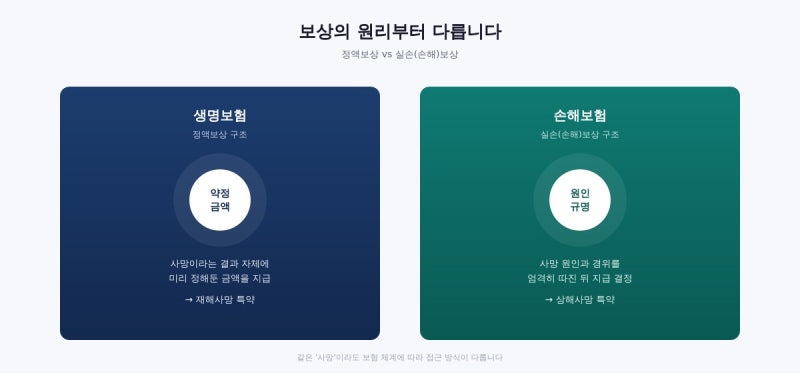
이러한 재해와 상해의 구분은 보험금 지급 여부와 직결되므로, 자신의 보험이 어떤 약관을 따르는지 정확히 아는 것이 필수적입니다. 또한, '장해'는 상해나 재해, 질병 치료 후 신체에 영구적으로 남는 비정상적인 상태를 의미하며, 보험금 산정의 중요한 기준이 됩니다. 사망 보험금 역시 재해사망, 상해사망, 질병사망 등 원인에 따라 지급 기준이 달라지므로, 약관 내용을 면밀히 검토하여 자신에게 맞는 보장을 선택해야 합니다.