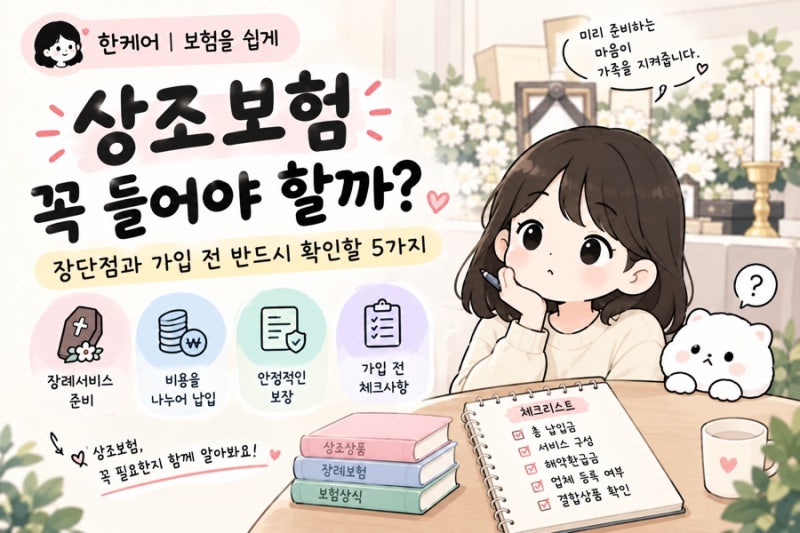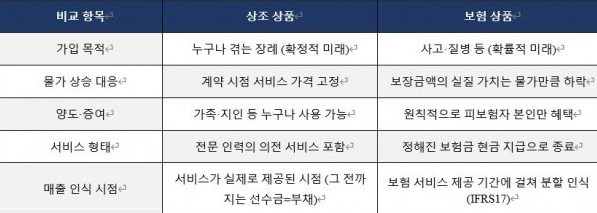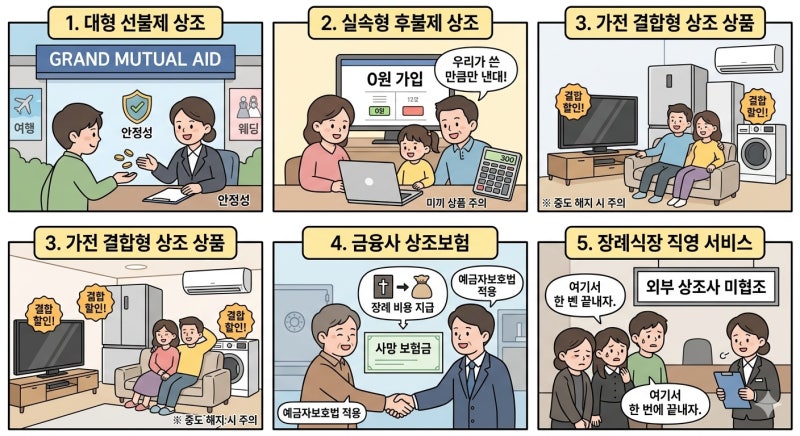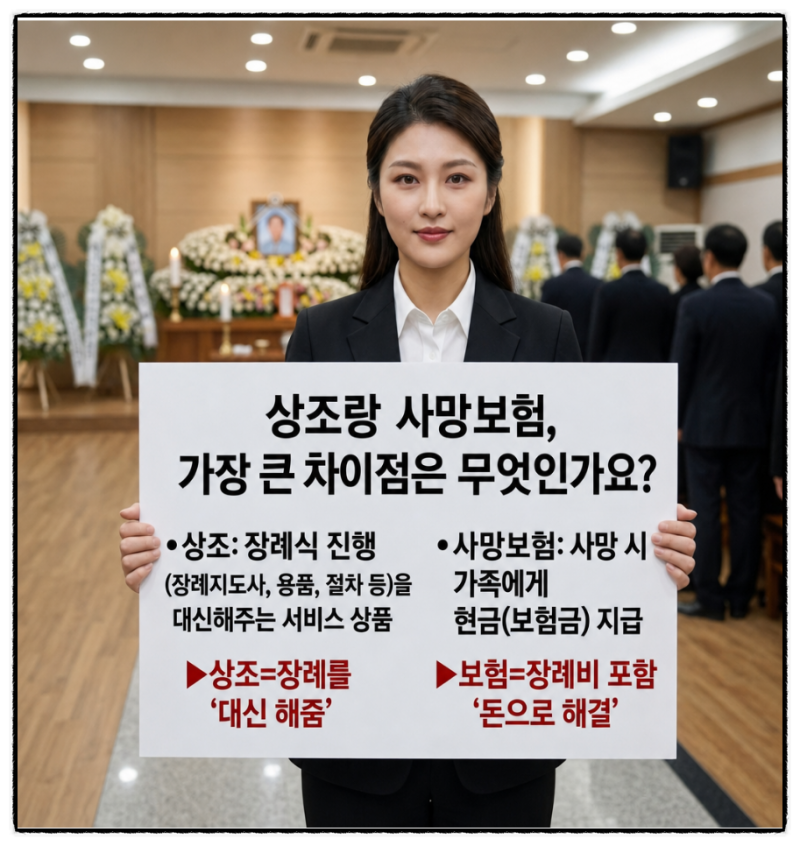
장례 상조 보험은 미래의 장례 비용을 미리 준비하는 금융 상품으로, 최근 많은 관심을 받고 있습니다. 상조 서비스는 매월 일정 금액을 납입하여 장례 발생 시 약정된 서비스를 이용하는 선불식과 장례 발생 후 서비스를 이용하고 비용을 결제하는 후불식으로 나뉩니다. 특히 상조와 보험은 그 성격이 다름에도 불구하고 미래를 대비한다는 점에서 혼동하는 경우가 많으며, 각 방식의 장단점을 정확히 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 상조는 500만원 상품 계약 시 결국 500만원을 모두 납입해야 하는 할부 개념으로 설명됩니다. 만기 납입 전에 장례가 발생하면 잔여금을 일시납해야 서비스 이용이 가능하며, 이는 보험과 큰 차이를 보입니다. 반면 보험은 납입한 비용보다 더 큰 금액으로 보장받거나 환급받는 경우가 많아 혜택의 결과에서 차이가 발생합니다. 후불제 상조의 경우 장례 당일에도 신청할 수 있는 업체들이 있으며, 미리 가입하지 않아도 장례 발생 후 업체를 선택할 수 있다는 장점이 있습니다.
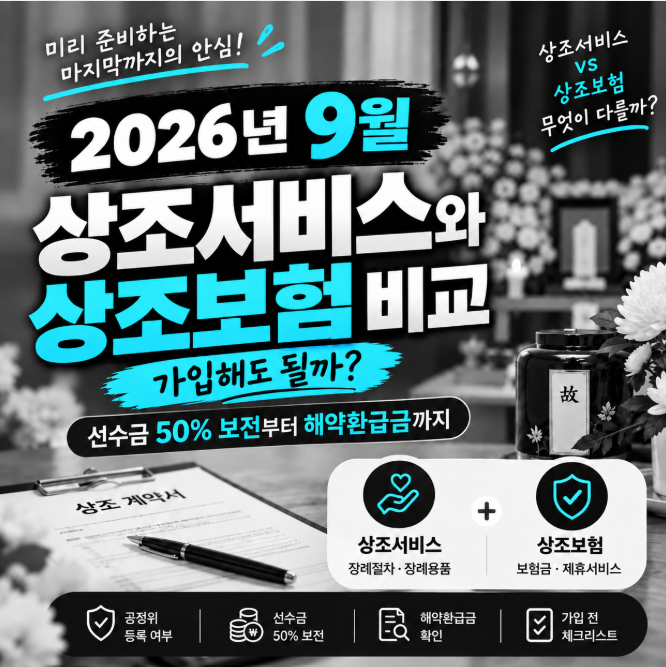
상조 가입 시에는 선수금 50% 보전 제도를 정확히 이해하는 것이 중요합니다. 이는 납입한 돈의 절반이 특정 계좌에 현금으로 보관된다는 의미가 아니라, 회사가 폐업하거나 피해보상 사유 발생 시 소비자에게 지급할 법정 보전 장치를 갖춘 구조를 의미합니다. 따라서 상조 상품 선택 시에는 서비스 구성, 추가 요금, 결제 시점 등을 꼼꼼히 확인하고, 본인의 상황에 가장 적합한 방식을 선택하는 것이 현명합니다.