
자동차보험부모님 명의는 사회초년생의 첫 자동차보험 가입 시 고려되는 중요한 요소입니다. 부모님의 오랜 무사고 경력이 있다면 자녀의 초기 보험료를 절감하는 데 유리할 수 있습니다. 그러나 부모님의 사고 이력이 많거나 자녀의 안전 운전 자신감이 높다면 본인 명의로 가입하는 것이 더 합리적일 수 있습니다. 이처럼 명의 선택은 보험료뿐만 아니라 향후 운전 경력 인정에도 영향을 미칩니다.
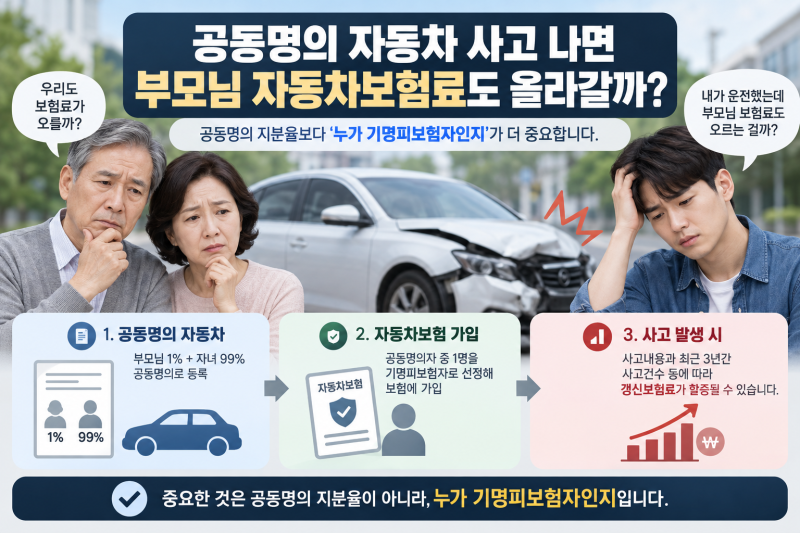
실제 블로그 후기들을 살펴보면, 부모님 명의로 가입 시 가입경력인정제도를 통해 최대 3년까지 운전 경력을 인정받을 수 있다는 점이 큰 장점으로 꼽힙니다. 하지만 자녀가 사고를 낼 경우 부모님의 무사고 경력과 보험료에 영향을 미칠 수 있다는 점은 단점으로 지적됩니다. 반대로 본인 명의로 가입하면 초기 보험료는 높지만, 사고 시 그 영향이 본인에게만 국한된다는 장점이 있습니다.
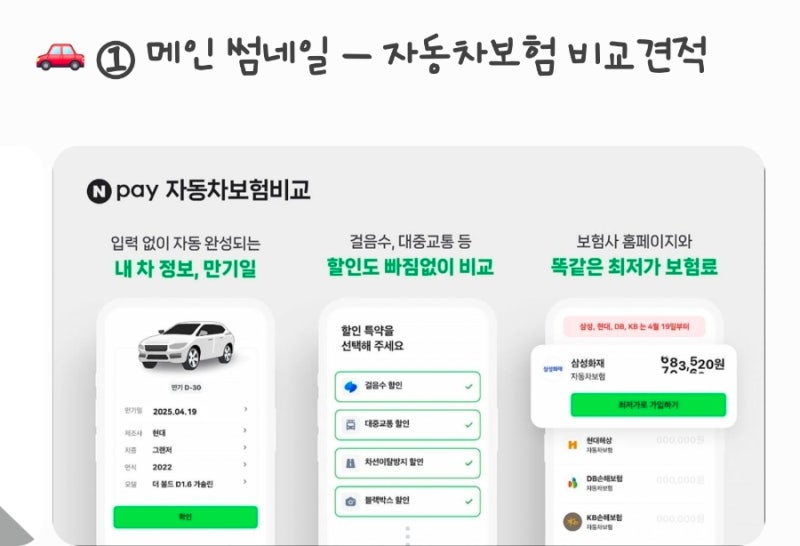
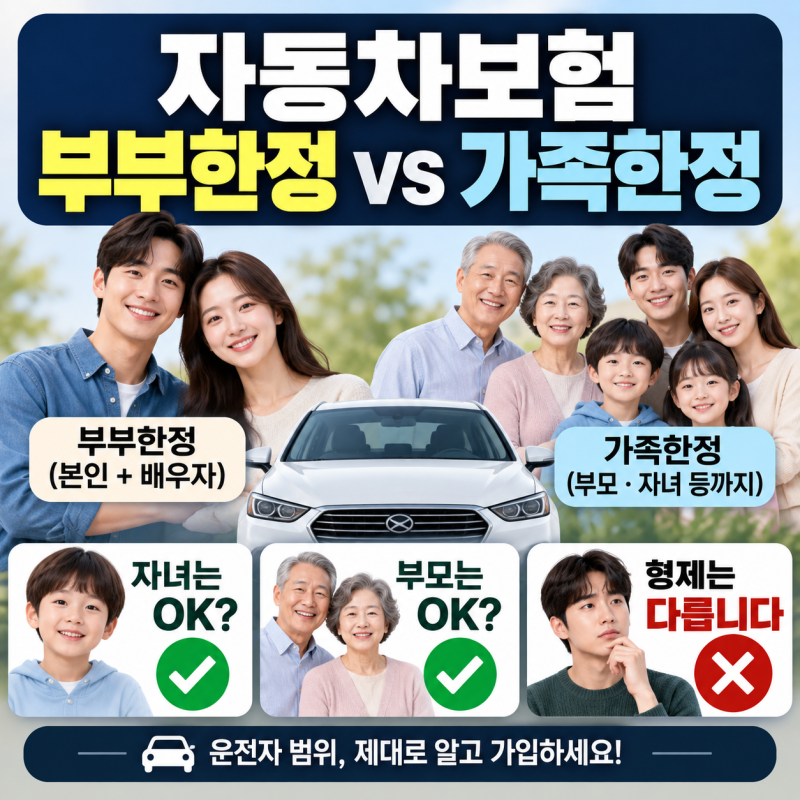
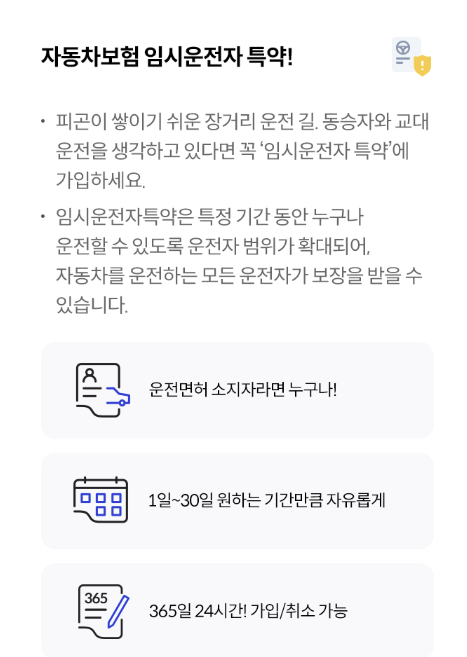
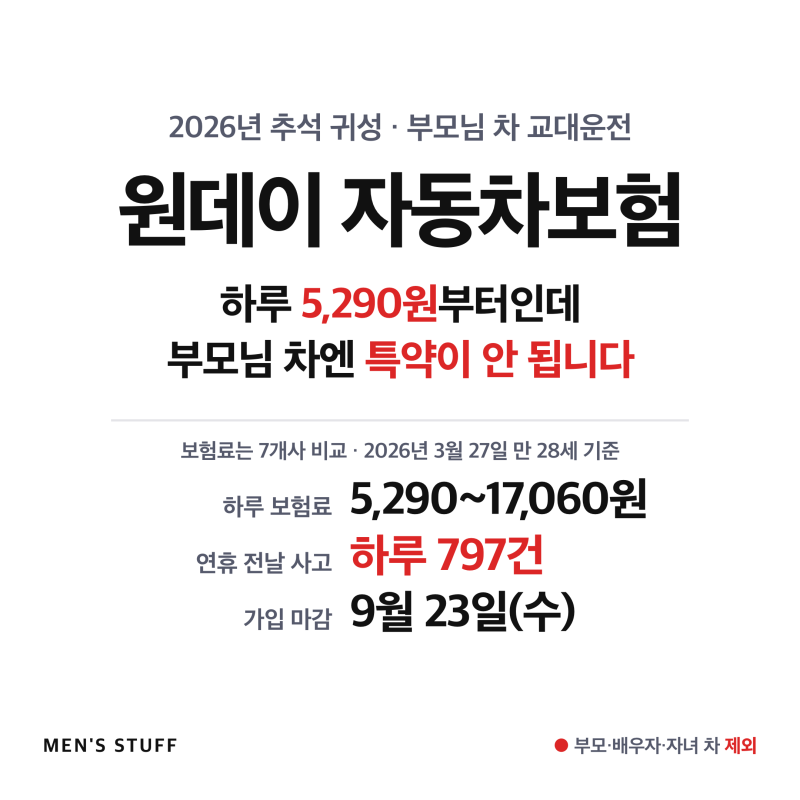
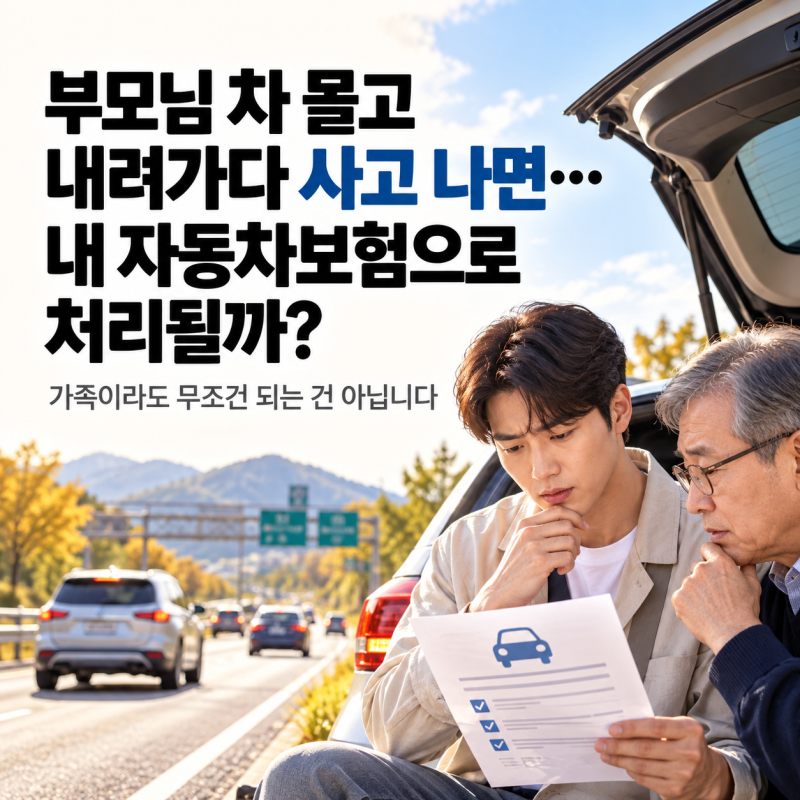
따라서 자동차보험 가입 전에는 부모님의 운전 경력과 사고 이력을 면밀히 확인하고, 본인 명의와 부모님 명의 각각의 방식으로 견적을 받아 직접 비교해보는 것이 중요합니다. 또한, 부모님 차량을 운전할 때는 본인 보험의 '다른 자동차 운전 특약'만 믿기보다, 부모님 차량에 가입된 자동차보험의 운전자 범위와 연령 조건을 반드시 확인해야 합니다. 이는 보상 범위와 직결되는 중요한 체크포인트입니다.