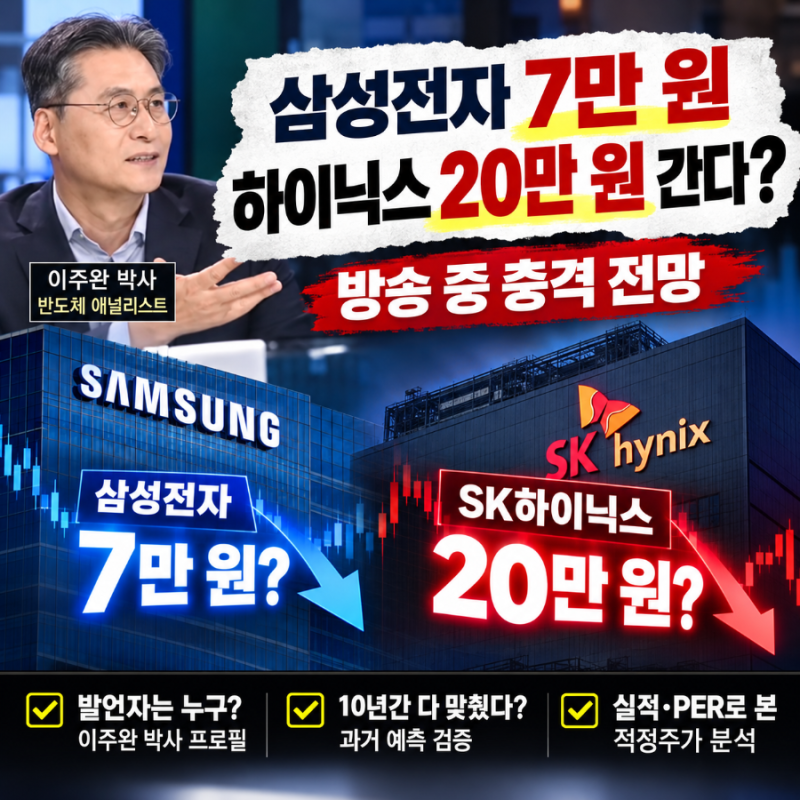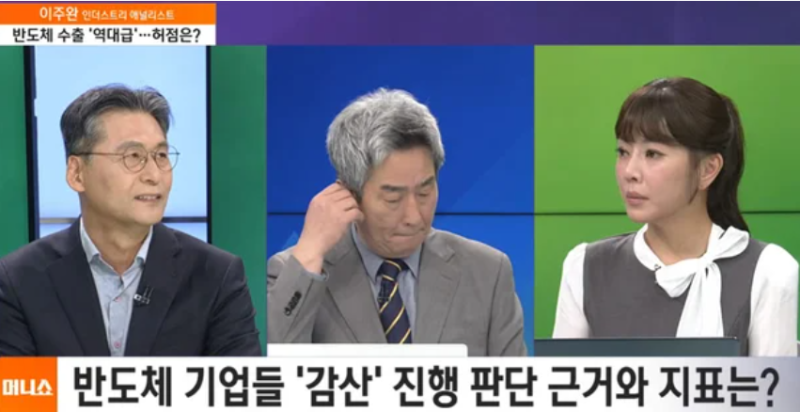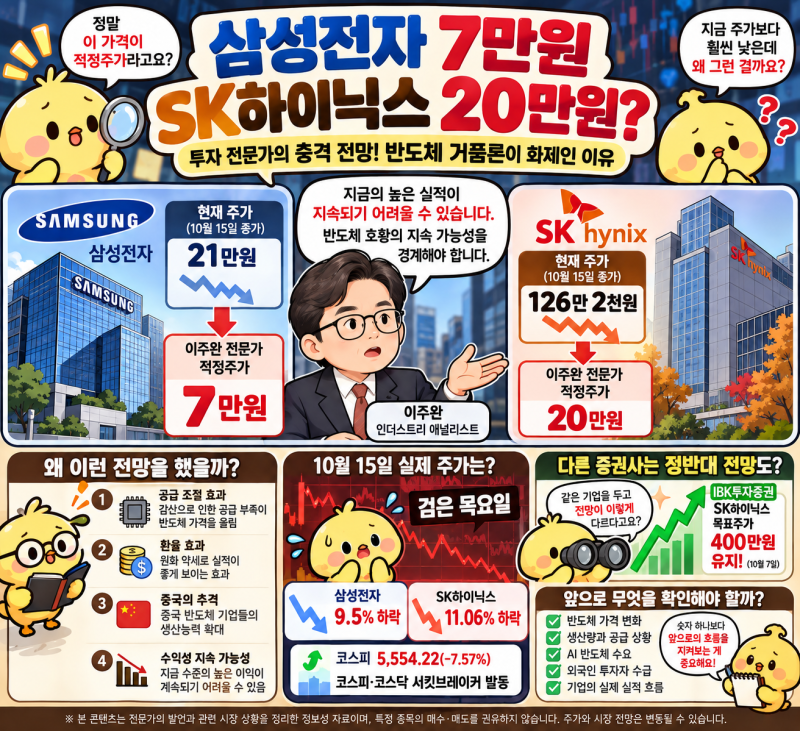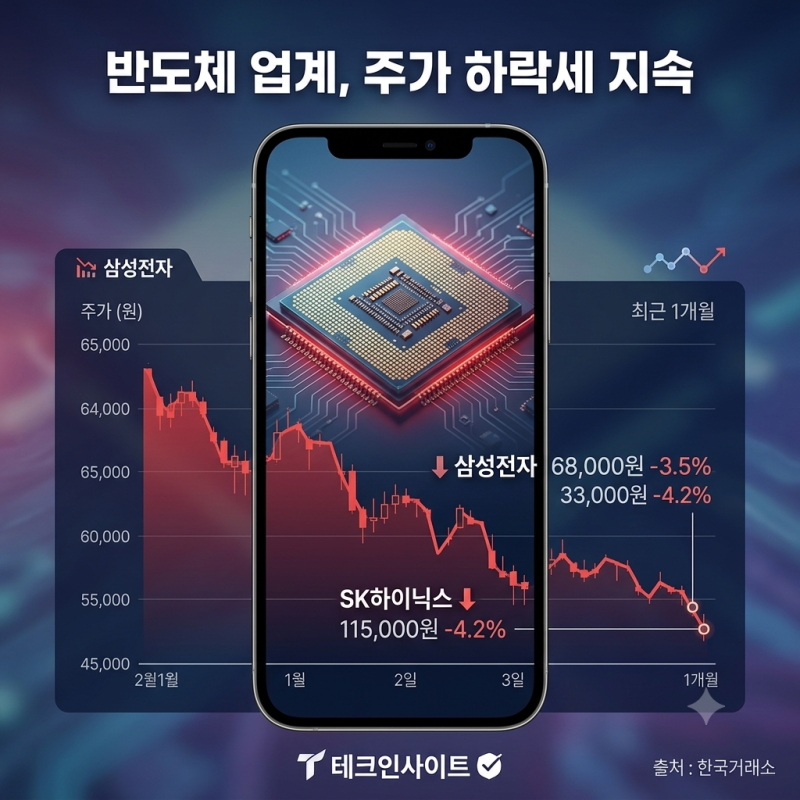
이주완 인더스트리 애널리스트가 최근 삼성전자와 SK하이닉스 주가에 대한 파격적인 비관론을 제시하며 시장의 이목을 집중시키고 있습니다. 그는 SBS Biz 경제 프로그램 '머니쇼'에서 삼성전자의 적정주가를 7만원, SK하이닉스를 20만원으로 언급하며 현재의 반도체 호황이 지속되기 어렵다는 견해를 밝혔습니다. 이 발언 이후 두 기업의 주가가 급락하면서 그의 전망에 대한 관심이 더욱 커지고 있습니다.
블로그에서는 이주완 애널리스트의 발언이 나온 지 일주일 만에 삼성전자와 SK하이닉스 주가가 10% 안팎 급락한 사실에 주목하며, 그의 주장이 단순한 비관론을 넘어선 것인지에 대한 논의가 활발합니다. 일부 블로거들은 현재의 실적 개선이 제조사들의 생산 조절에 따른 공급 제한 효과일 수 있으며, 장기적인 주가 상승을 담보하기 어렵다는 그의 근거에 공감하고 있습니다. 반면, 주가 급락이 특정 전문가의 장기 전망을 모두 입증하는 것은 아니라는 신중론도 제기되고 있습니다.
이주완 애널리스트는 과거에도 반도체 시장에 대한 다양한 전망을 내놓았습니다. 2024년 2월에는 반도체 경기가 저점을 지나 회복 국면에 들어섰다고 긍정적으로 전망했으며, 2025년에는 SK하이닉스가 실적 대비 저평가되어 있다는 분석을 제시하기도 했습니다. 이처럼 시기에 따라 변화하는 그의 분석은 현재의 '반도체 거품론'이 단순한 예측이 아닌, 시장 상황에 대한 심층적인 분석에 기반하고 있음을 시사하며 투자자들에게 중요한 참고 자료가 되고 있습니다.