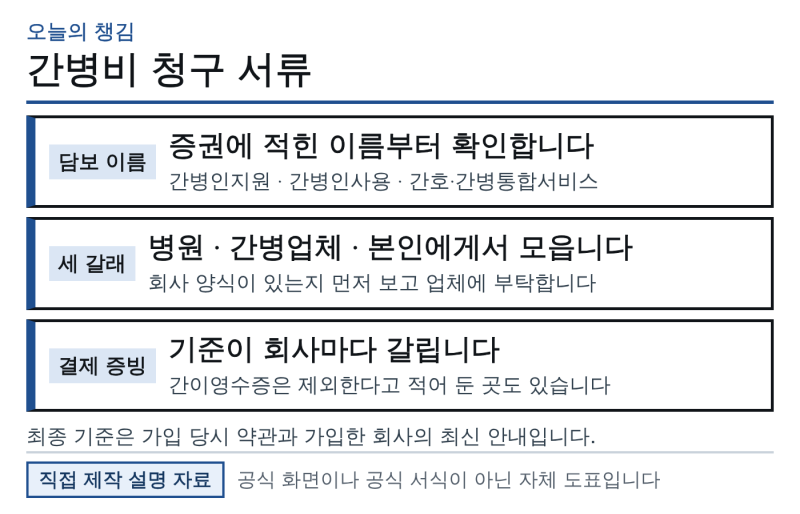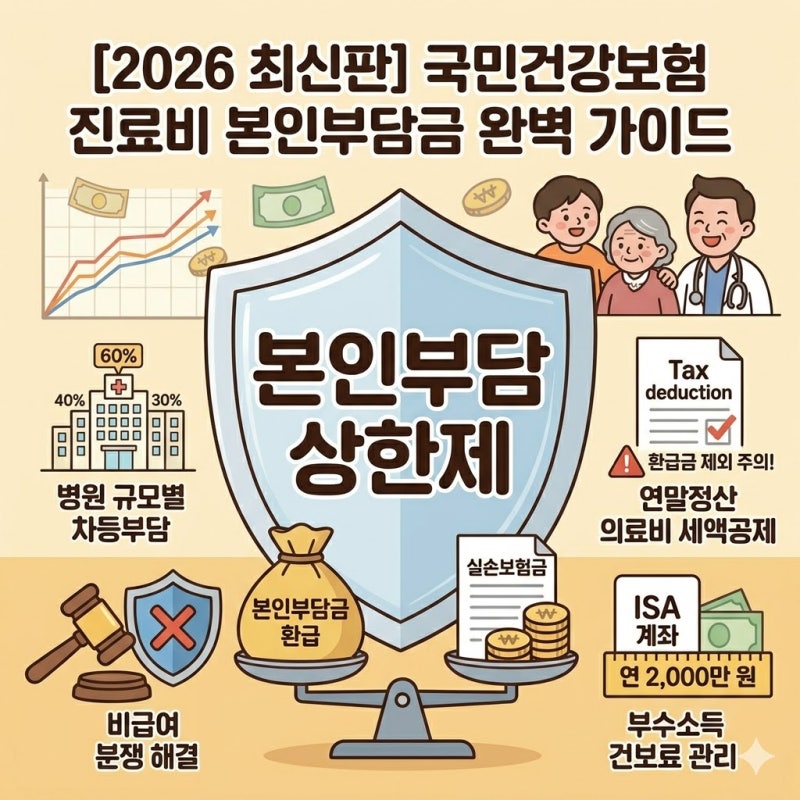
의료비 현금영수증은 연말정산 시 세액공제 혜택을 받을 수 있는 중요한 절세 수단입니다. 특히 요양병원 간병비의 경우 의료비 세액공제가 아닌 신용카드 등 소득공제(30%)로 처리해야 하며, 현금영수증 미발급 시 국세청에 신고하여 포상금까지 받을 수 있습니다. 건강기능식품 구입비용은 의료비 세액공제 대상이 아니므로 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 간병비를 의료비 세액공제에 포함하면 과다공제로 가산세가 부과될 수 있다는 점을 강조합니다. 의료비 세액공제는 의료기관에 직접 지급한 진료비나 약값에만 적용되며, 간병인 급여나 간병 업체 이용료는 해당되지 않습니다. 또한, 개인 간병인(프리랜서)은 현금영수증 의무 발급 대상이 아니므로 신고가 불가합니다.
블로거들은 현금영수증 미발급 시 홈택스나 손택스를 통해 신고하는 방법을 안내하며, 미발급액의 20%, 연간 최대 200만 원의 포상금을 받을 수 있다고 설명합니다. 또한, 국세청 간소화 서비스에 자료가 떠 있더라도 근로자 스스로 공제 요건 충족 여부를 판단하여 본인 책임 하에 공제를 신청해야 함을 강조하고 있습니다.