
고금리 기조가 장기화되면서 주택담보대출 이자 부담을 줄이기 위해 대환대출을 고민하는 차주들이 늘고 있습니다. 특히 금융위원회의 대환대출 인프라 확대와 함께 우리은행으로 주택담보대출을 갈아타려는 움직임이 활발합니다. 모바일로 간편하게 금리를 비교하고, 중도상환수수료 등 주요 조건을 꼼꼼히 확인하는 것이 중요합니다.
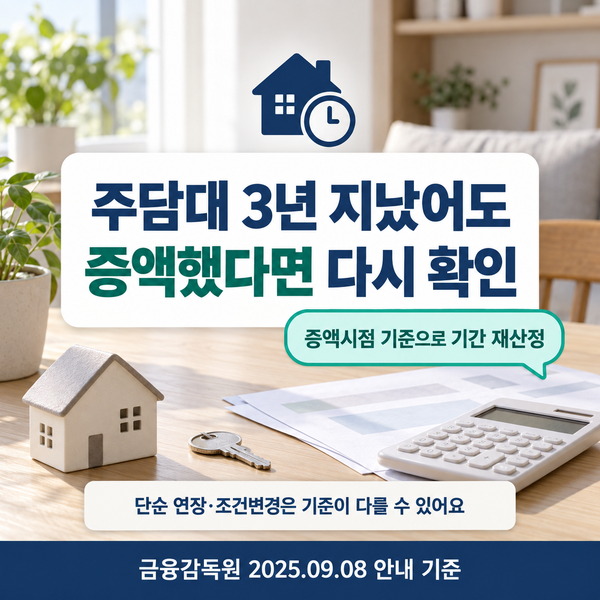
실제 블로그 후기들을 살펴보면, 대환대출 시 금리 인하로 인한 이자 절감 효과를 가장 큰 장점으로 꼽습니다. 그러나 주택담보대출을 받은 지 3년이 지났더라도 중도상환수수료가 부과될 수 있다는 점은 미리 확인해야 할 부분입니다. 특히 대출 이용 중 금액을 증액한 경우, 증액 시점을 기준으로 3년 기간이 재산정될 수 있으므로 주의가 필요합니다.
블로거들은 중도상환수수료 면제 조건을 정확히 파악하고, 대환대출 실행 전 기존 대출의 계약 변경 이력을 면밀히 검토할 것을 조언합니다. 금리 차이가 중도상환수수료를 상쇄하고도 이득이 되는지 계산해보는 것이 현명한 선택을 위한 핵심 팁입니다. 계약서의 이름보다는 실제 변경된 내용에 집중하여 손해를 보지 않는 전략을 세우십시오.