
최근 주요 손해보험사들이 5년 만에 자동차 보험료를 평균 1.3~1.4% 인상한다는 소식이 전해지면서 운전자들의 관심이 집중되고 있습니다. 특히 정비수가 및 부품 가격 인상, 이상기후로 인한 침수 피해 증가, 그리고 상생금융 정책 종료 등이 복합적으로 작용하여 보험사 손해율이 악화된 것이 이번 인상의 주요 원인으로 분석됩니다. 연간 1만 원 안팎의 소액 인상으로 보일 수 있으나, 사고 이력이 있거나 차량 가액이 높은 경우 체감 부담은 더욱 커질 수 있습니다.
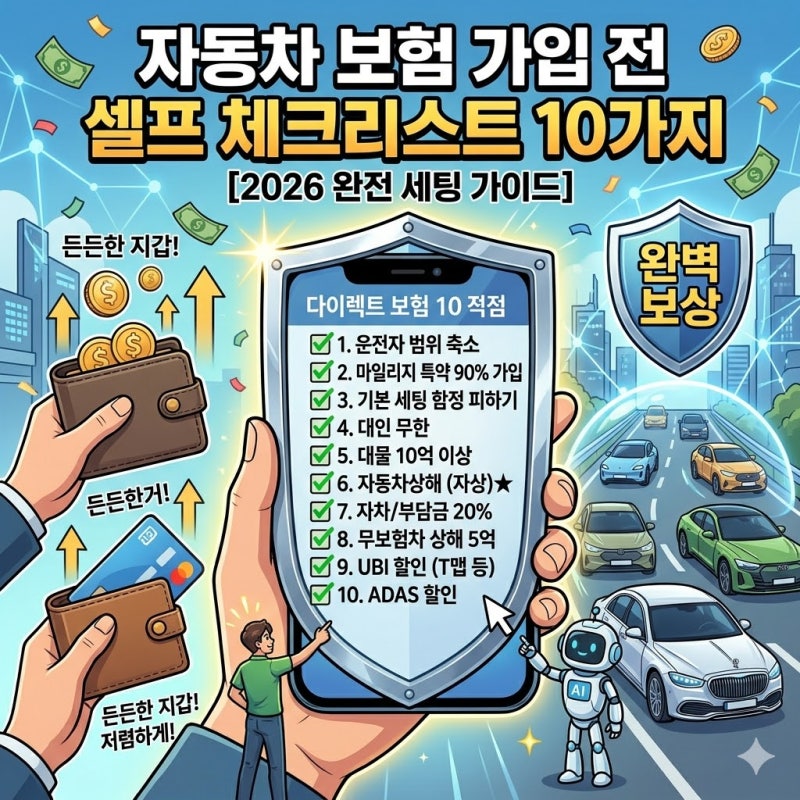
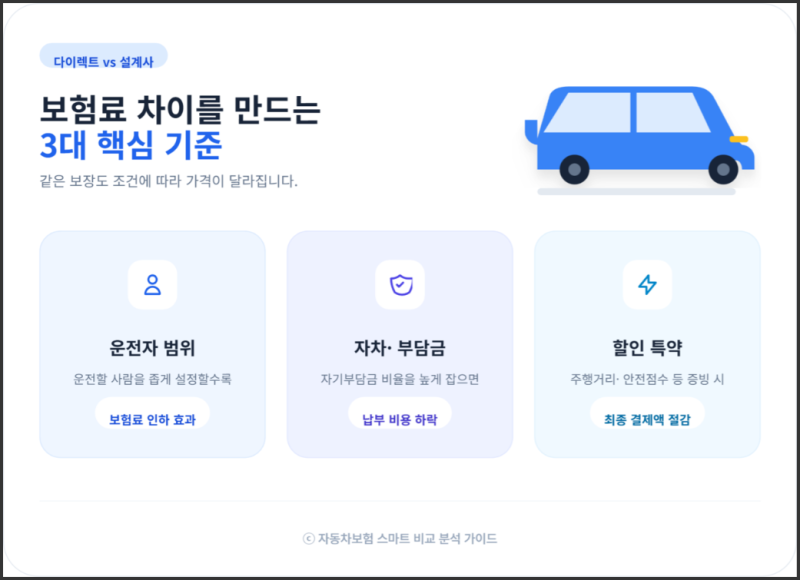
실제 블로그 후기들을 살펴보면, 많은 운전자가 기존 보험사에서 안내하는 동일 조건 갱신을 선택하지만, 이는 매년 수십만 원의 절약 기회를 놓치는 것과 같다는 지적이 많습니다. 온라인 다이렉트 가입을 통해 설계사 수수료를 절감하면 약 15~20%의 보험료 절감이 가능하며, 보험사마다 다른 손해율과 할인율을 비교하여 자신에게 유리한 조건을 찾는 것이 중요합니다. 특히 고가의 외제차 수리비와 렌트비는 보험료 인상에 큰 영향을 미치므로, 대물배상 한도를 충분히 설정하는 것이 권장됩니다.
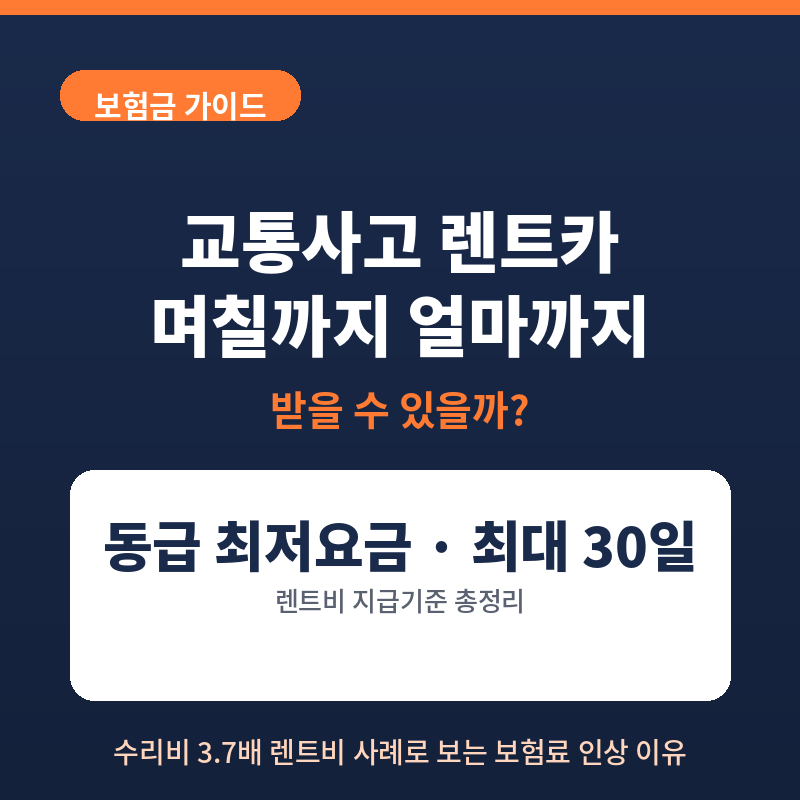
블로거들은 자동차 보험 갱신 시 다이렉트 비교 신청과 숨은 할인 특약을 적극적으로 활용할 것을 강조합니다. 마일리지 특약, 티맵 안전운전 할인 등 다양한 특약을 영혼까지 끌어모으면 인상분을 상쇄하고 오히려 이전보다 저렴하게 가입할 수 있습니다. 또한, 교통사고 발생 시 렌트카 이용 기준(동급 차량 중 최저요금, 최대 30일)을 정확히 인지하여 과도한 렌트비 청구가 보험료 인상 요인으로 작용하지 않도록 주의해야 합니다.