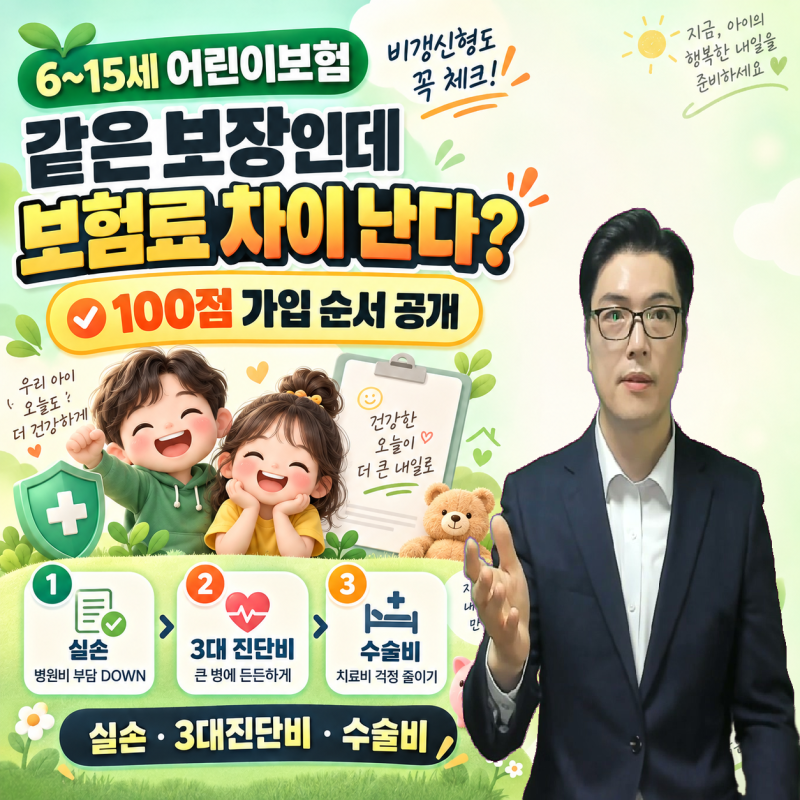
어린이보험은 아이의 성장 과정에서 발생할 수 있는 질병이나 상해에 대비하기 위한 필수적인 금융 상품으로 주목받고 있습니다. 특히 6세부터 15세 사이에는 실손보험, 3대 진단비, 수술비 등 기본 보장을 넓게 구성하는 것이 중요하며, 자질구레한 특약보다는 실제 활용도가 높은 담보를 우선순위에 두는 경향이 있습니다. 보험료는 연령, 성별, 보장 내용에 따라 달라질 수 있으며, 특히 어린 나이의 위험률이 상대적으로 높게 반영되어 특정 연령대에서는 나이가 올라갈수록 보험료가 낮아지는 현상도 관찰됩니다.
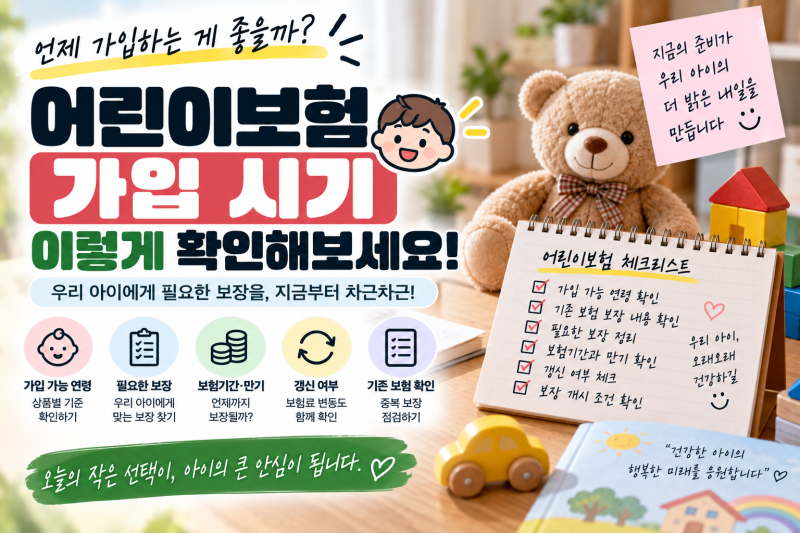
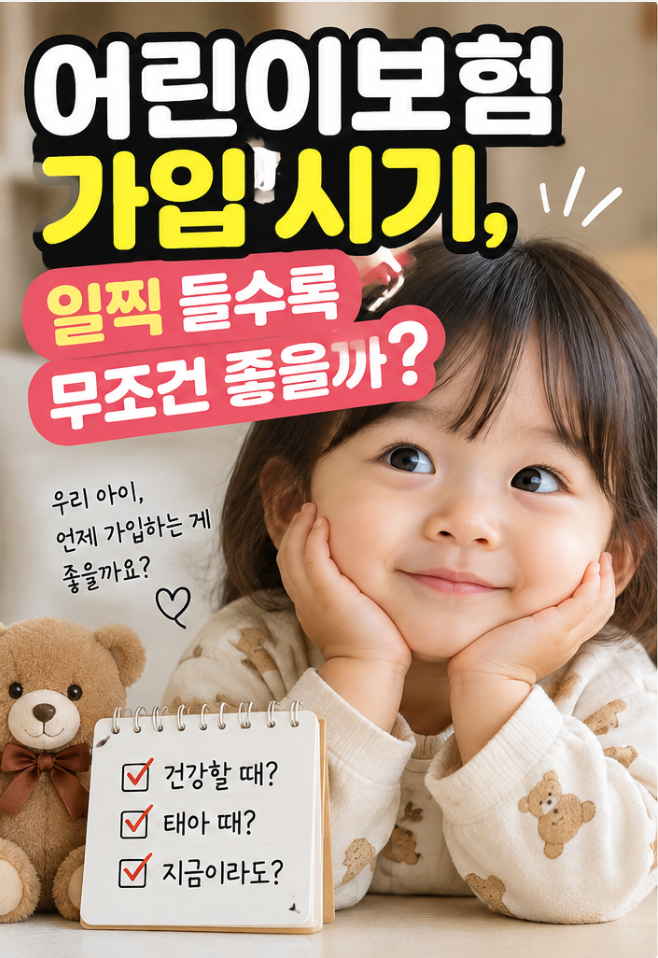
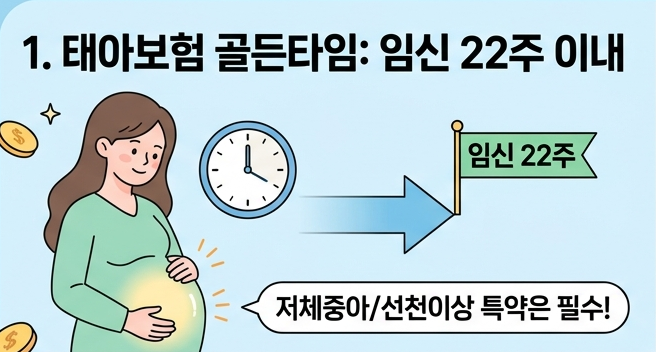
실제 블로그 후기들을 살펴보면, 어린이보험 가입 시기를 특정 나이로 단정하기보다는 개별 상품의 가입 가능 연령과 조건을 확인하는 것이 중요하다고 강조합니다. 많은 부모가 태아보험 가입 후 출생 시점에 기존 계약의 보장 내용을 먼저 확인하고, 이후 필요한 보장과 납입 기간, 월 보험료를 고려하여 가입을 결정하는 것으로 나타났습니다. 또한, 보험료 부담으로 인한 중도 해지를 방지하기 위해 처음부터 유지 가능한 수준으로 구성하는 것이 중요하며, 아이의 병력이나 잔병치레가 재가입 심사에 영향을 줄 수 있다는 점도 고려해야 합니다.
블로거들은 어린이보험 가입을 고민할 때 단순히 나이만 보기보다 현재 가입 가능한 상품과 필요한 보장을 함께 살펴보는 것이 현실적이라고 조언합니다. 기존에 가입된 보험이 있다면 보험증권을 통해 보험 기간, 주요 보장, 가입 금액, 갱신 여부, 특약 등을 미리 확인하여 중복 보장을 피하고 효율적인 설계를 하는 것이 중요합니다. 또한, 보험은 장기간 유지해야 하는 금융 상품이므로, 처음 몇 달의 보험료 차이보다는 꾸준히 유지할 수 있는지를 우선적으로 고려해야 합니다.