
어린이보험은 과거 20~30대 성인도 가입할 수 있어 '어른이보험'으로 불리기도 했으나, 2023년 9월부터 최대 가입연령이 만 15세로 제한되었습니다. 이는 어린이에게 잘 발생하지 않는 성인 질환 담보가 끼워 팔리는 불합리한 판매 관행을 개선하기 위한 금융감독원의 조치입니다. 따라서 이제는 가입 시기를 놓치면 아예 가입이 불가능해질 수 있으므로, 자녀의 연령에 맞는 적절한 시기에 가입을 고려하는 것이 중요합니다.
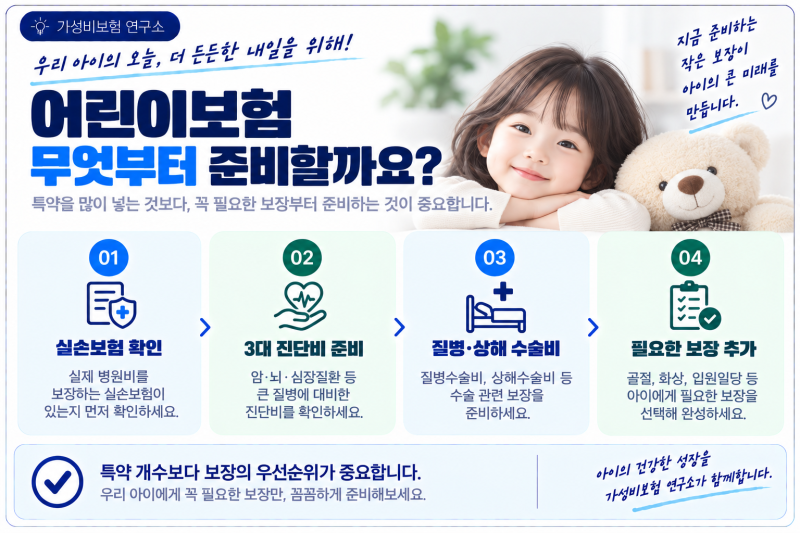
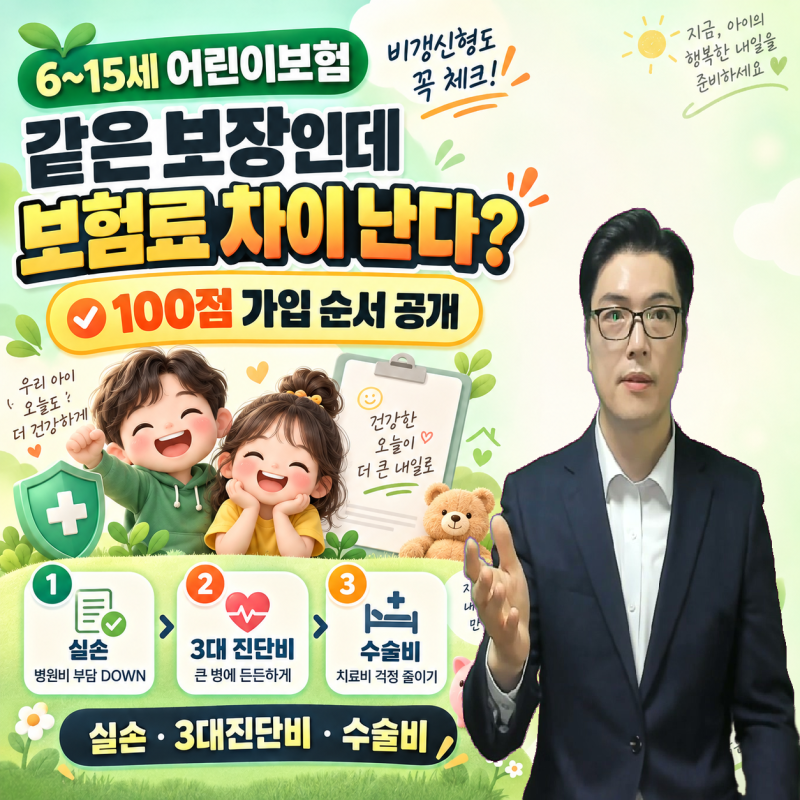
실제 블로그 후기들을 살펴보면, 어린이보험은 실손보험을 기본으로 3대 진단비와 수술비 순으로 보장을 구성하는 것이 일반적입니다. 특히 30세 만기와 100세 만기 중 어떤 것을 선택할지는 가정의 예산과 보장 목적, 자녀의 건강 상태를 종합적으로 고려해야 합니다. 30세 만기는 성장기 보장에 집중하며 보험료 부담을 낮출 수 있지만, 만기 후 새로운 보험이 필요할 수 있다는 점을 인지해야 합니다.
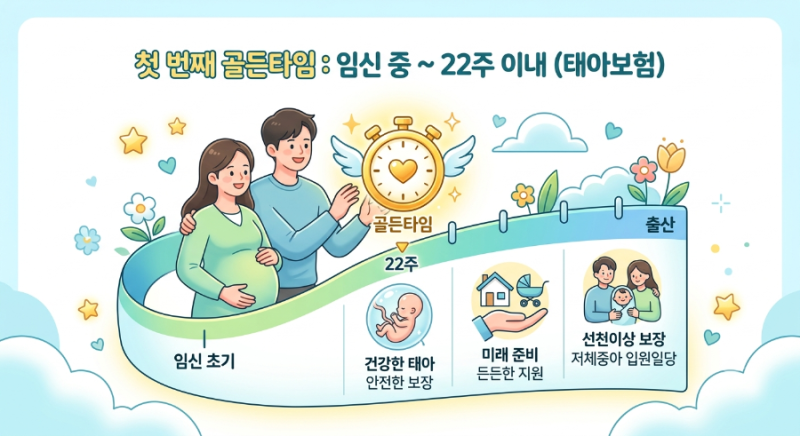
블로거들은 보험료가 가입 당시 나이를 기준으로 정해지므로, 비갱신형의 경우 일찍 가입할수록 만기까지 동일한 보험료를 유지할 수 있어 유리하다고 조언합니다. 또한 태아 특약을 고려한다면 임신 16~22주가 골든타임이며, 이 시기를 놓치면 특약 선택지가 사라지거나 인수 거절 위험이 커질 수 있으므로 주의가 필요합니다.