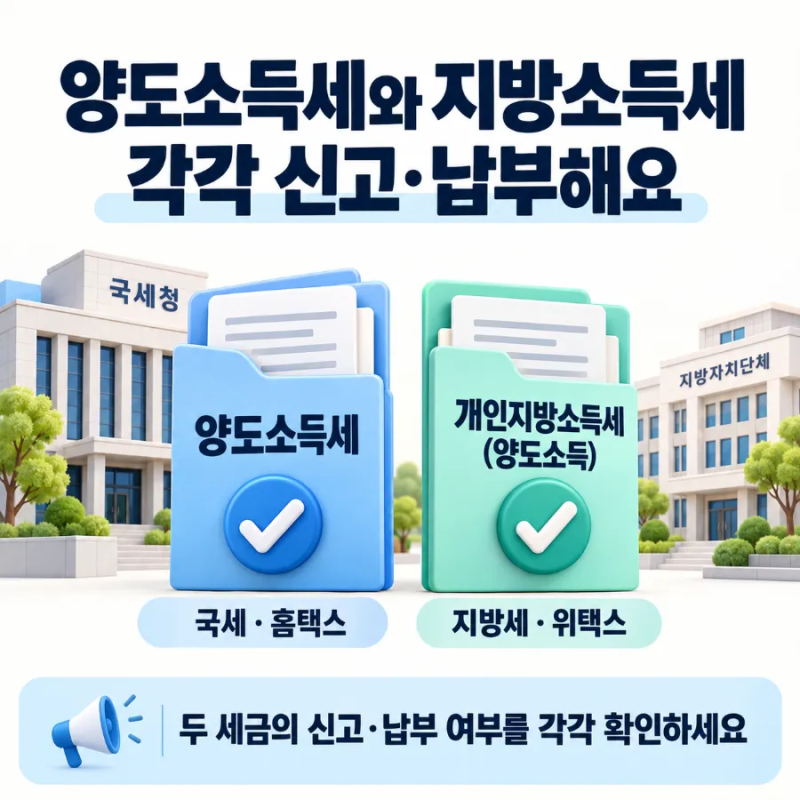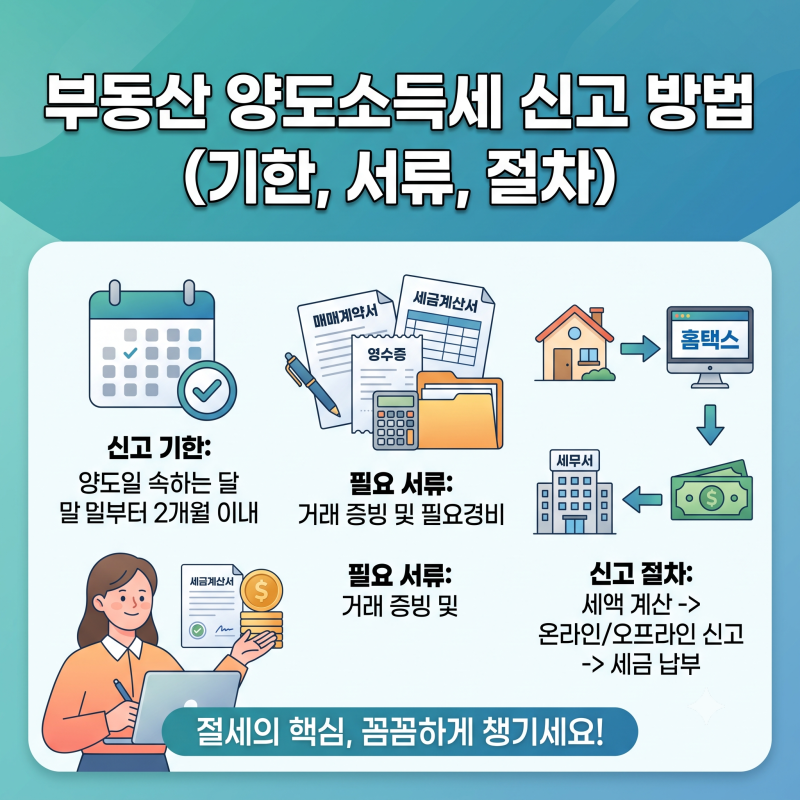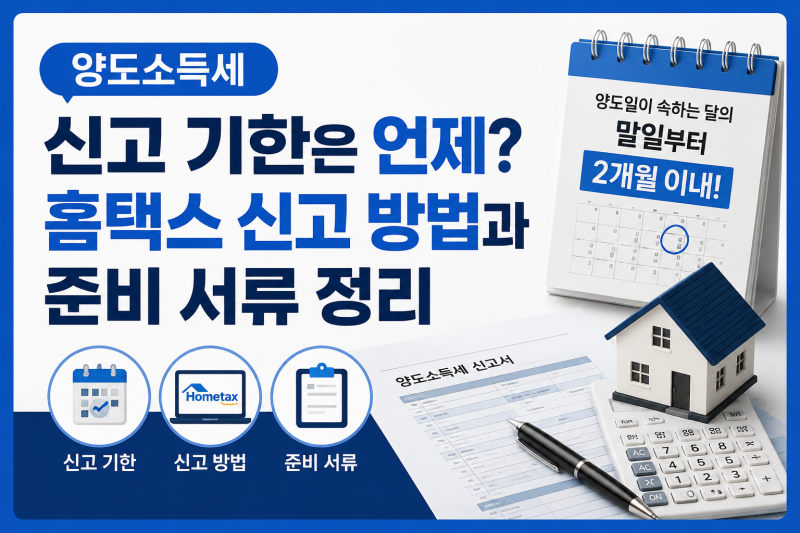

양도소득세 신고기한은 자산을 양도한 시점에 따라 예정신고기한이 정해지므로, 부동산 매도 시 미리 확인하는 것이 중요합니다. 특히 양도일이 속하는 달의 말일부터 2개월 이내에 예정신고 및 납부를 해야 하며, 지방소득세는 양도소득세보다 2개월 더 긴 4개월 이내에 신고·납부해야 합니다. 양도차익이 없거나 양도차손이 발생한 경우에도 예정신고 의무가 적용됩니다.
블로거들은 양도소득세 신고기한 계산 시 '양도일'의 중요성을 강조합니다. 양도일은 단순히 매매계약을 체결한 날이 아니라 대금을 청산한 날을 원칙으로 하며, 대금청산일보다 소유권이전등기 접수일이 빠른 경우에는 등기접수일을 양도일로 봅니다. 잔금일이 하루 달라지면 신고기한이 한 달 가까이 달라질 수 있으므로, 실제 양도일을 정확히 파악하는 것이 핵심입니다.
예정신고를 정상적으로 했다면 확정신고는 불필요하지만, 같은 과세기간에 2회 이상 양도하여 합산 신고가 필요하거나 예정신고를 하지 않은 경우에는 확정신고 대상이 될 수 있습니다. 따라서 여러 부동산을 양도했다면 누진세율 적용 여부와 양도소득금액 합산 여부를 반드시 확인해야 하며, 신고 전 매매계약서 사본, 자본적 지출액 증빙 등 필요 서류를 미리 준비하는 것이 좋습니다.