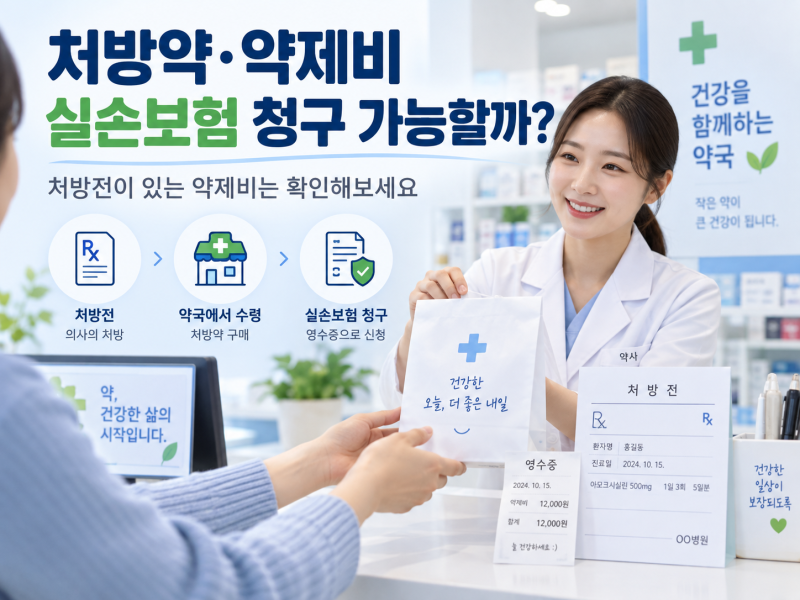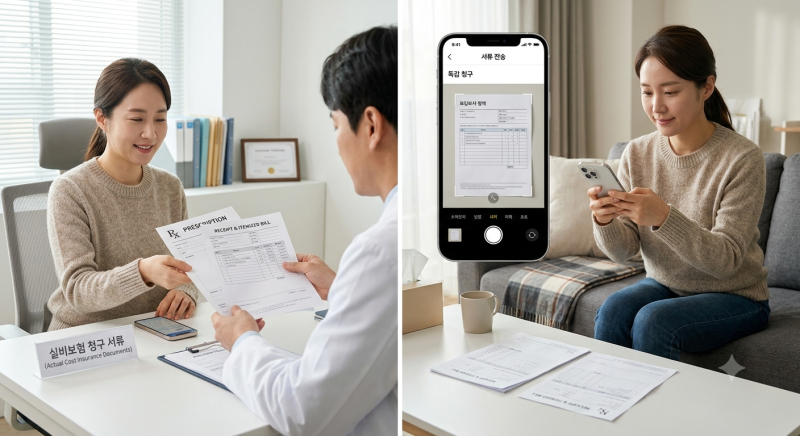

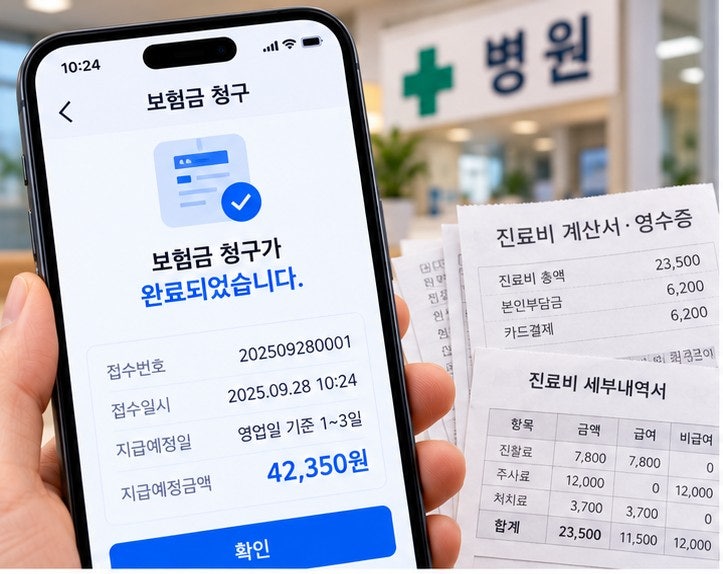
2026년 약국 처방약값 실비 청구는 많은 소비자들이 궁금해하는 중요한 생활 정보입니다. 특히 만성질환으로 장기 처방을 받는 경우 약값이 상당한 부담으로 작용할 수 있습니다. 실손보험 가입자라면 의사 처방에 따라 조제된 약제비에 대해 보험금을 청구할 수 있으며, 이는 병원 진료비와 함께 보장 대상이 됩니다. 다만, 가입 시기와 보험 상품의 종류에 따라 보장 범위와 자기부담금 기준이 달라지므로 본인의 실손보험 약관을 확인하는 것이 중요합니다.
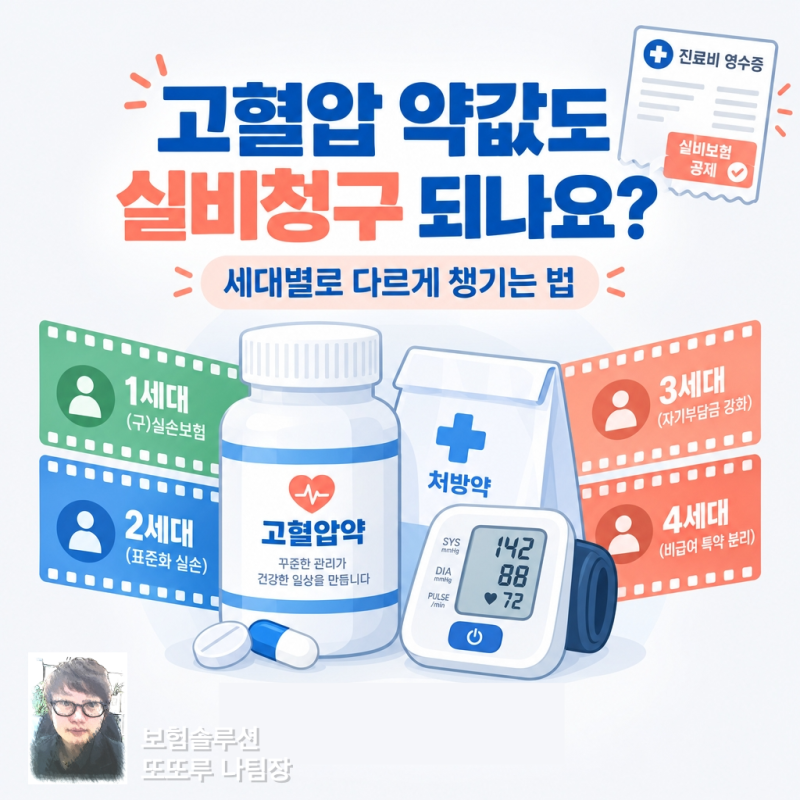
실제 블로그 후기들을 살펴보면, 1~3세대 실손보험은 1건당 8,000원(구실손 5,000원) 초과 금액을 환급받을 수 있으며, 4세대 실손은 급여 약제비의 20%와 1만 원 중 큰 금액을 공제합니다. 따라서 약값이 1만 원을 초과할 때 청구 실익이 발생합니다. 고혈압 약값과 같은 만성질환 약값도 대부분 통원 실손으로 청구 가능하지만, 유병력자 실손 등 일부 상품은 약제비 청구가 제한될 수 있으니 주의가 필요합니다.
블로거들은 90일 치 장기 약값(12만 원)을 한 번에 결제할 경우 1일 5만 원 한도에 걸릴 수 있으므로, 처방전 분할 조제를 추천하고 있습니다. 또한, 약국 영수증에는 약품 원가 외에 약국관리료, 조제기본료 등 5개 항목의 법정 조제 기술료가 합산되어 책정됩니다. 처방전 없이 구매한 일반의약품은 실비 청구 대상이 아니므로, 반드시 병원 진료와 연결된 의사의 처방이 있는 약제비만 청구해야 합니다.