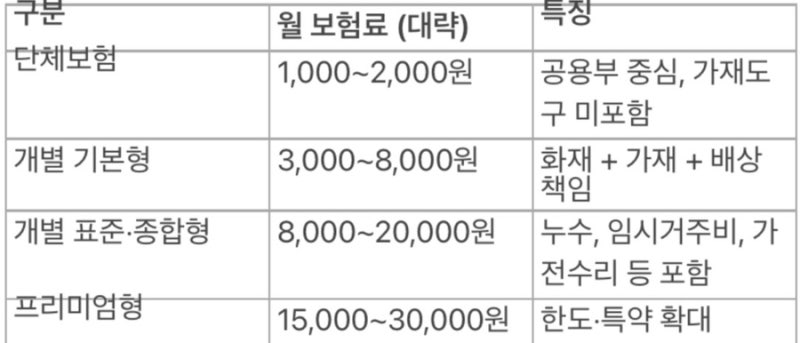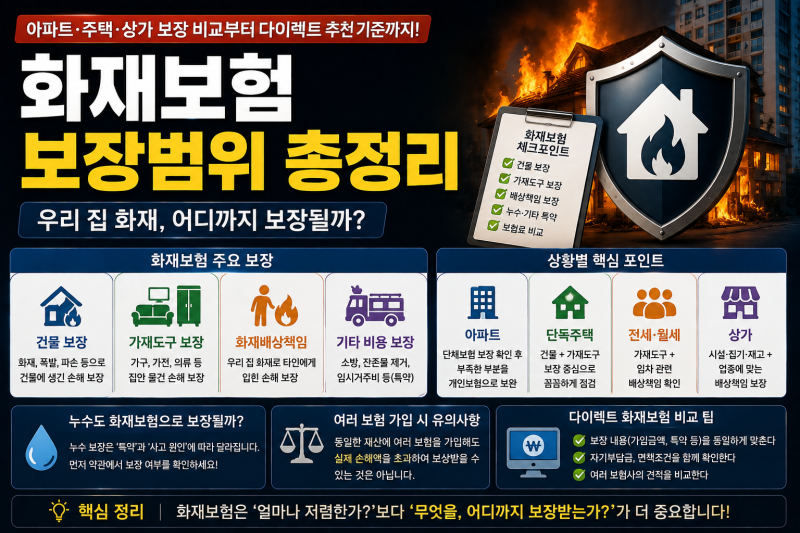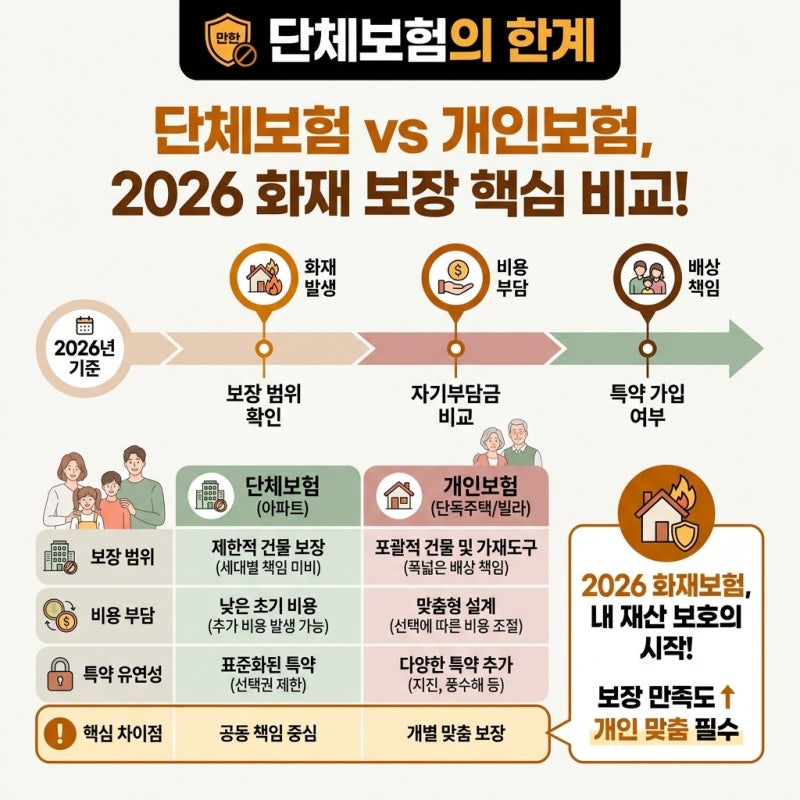

아파트 화재보험은 단체보험과 개별보험으로 나뉘며, 많은 입주민이 관리비에 포함된 단체보험만으로 충분하다고 생각하기 쉽습니다. 그러나 단체보험은 주로 건물 구조와 공용부 복구에 중점을 두어, 실제 화재 발생 시 내 집의 가재도구와 이웃집 피해까지 온전히 보상받기 어려운 경우가 많습니다. 특히 16층 이상 아파트의 단체보험은 법적 의무 가입이지만, 개인 재산과 배상책임까지 포괄하기에는 한계가 있습니다.
실제 블로그 후기들을 살펴보면, 단체보험은 세대 내부 인테리어, 가전, 가구 등 개인 가재도구를 보상하지 않으며, 대물배상 10억 원도 사고 1건당 총액 한도이므로 대형 화재 시 세대별 복구비에 크게 못 미칠 수 있다는 점이 지적됩니다. 반면 개별 화재보험은 가전제품, 가구, 의류 등 실질적인 재산 손실과 진화 작업으로 인한 침수 피해까지 폭넓게 보상하며, 이웃집 수리비, 임시 거주비, 인명 피해 치료비 등 배상책임 담보를 원하는 만큼 설계할 수 있는 장점이 있습니다.
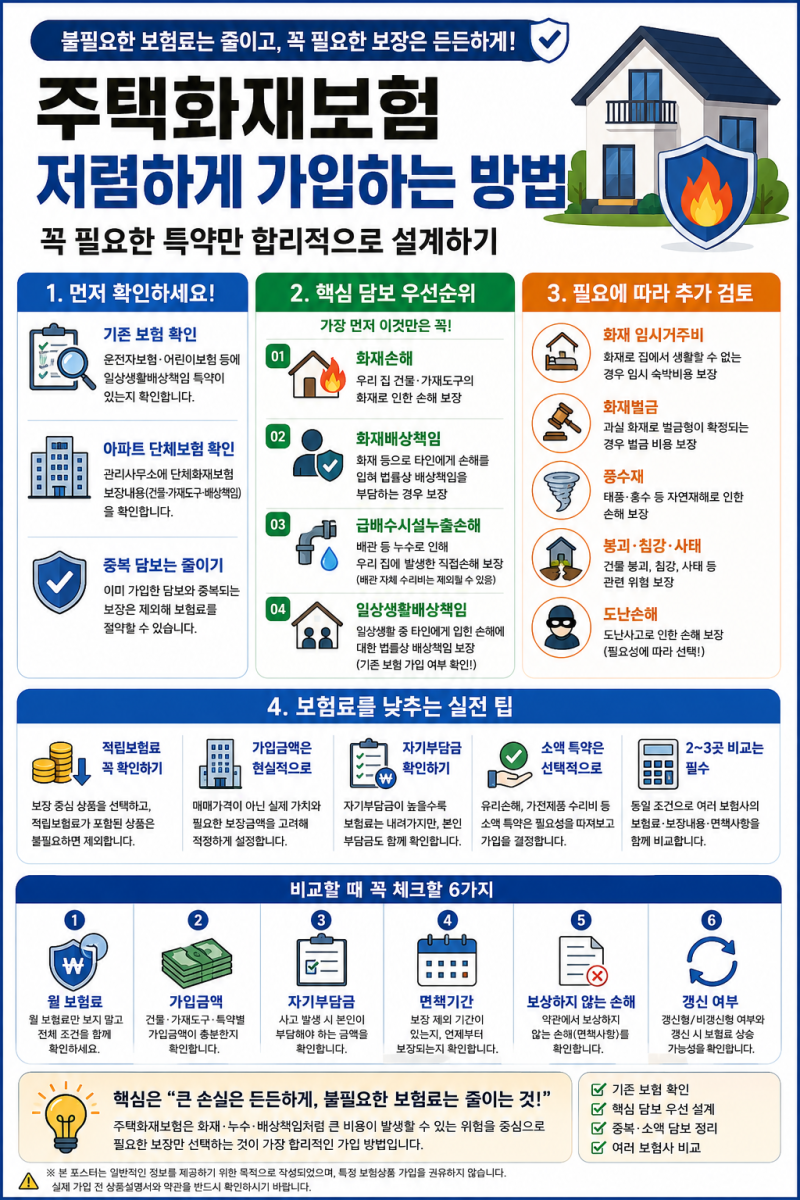
아파트 화재보험을 선택할 때는 월 보험료만 비교하기보다 어떤 사고를 얼마까지 보장하는지 함께 확인하는 것이 중요합니다. 특히 세입자는 가재도구, 배상책임, 급배수 누출 특약에 집중하고, 자가 거주자는 건물, 가재, 배상책임, 임시 거주비 특약을 고려하는 것이 좋습니다. 아파트의 경우 화재보다 누수 사고가 빈번하므로 누수 특약은 거의 모든 가구에 추천되며, 가재도구 한도는 실제 보유 물건의 시가에 맞춰 정하는 것이 합리적입니다.