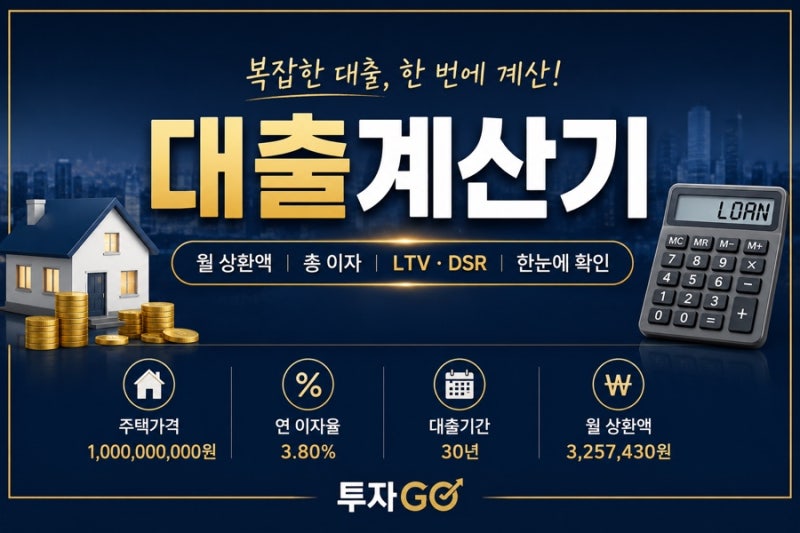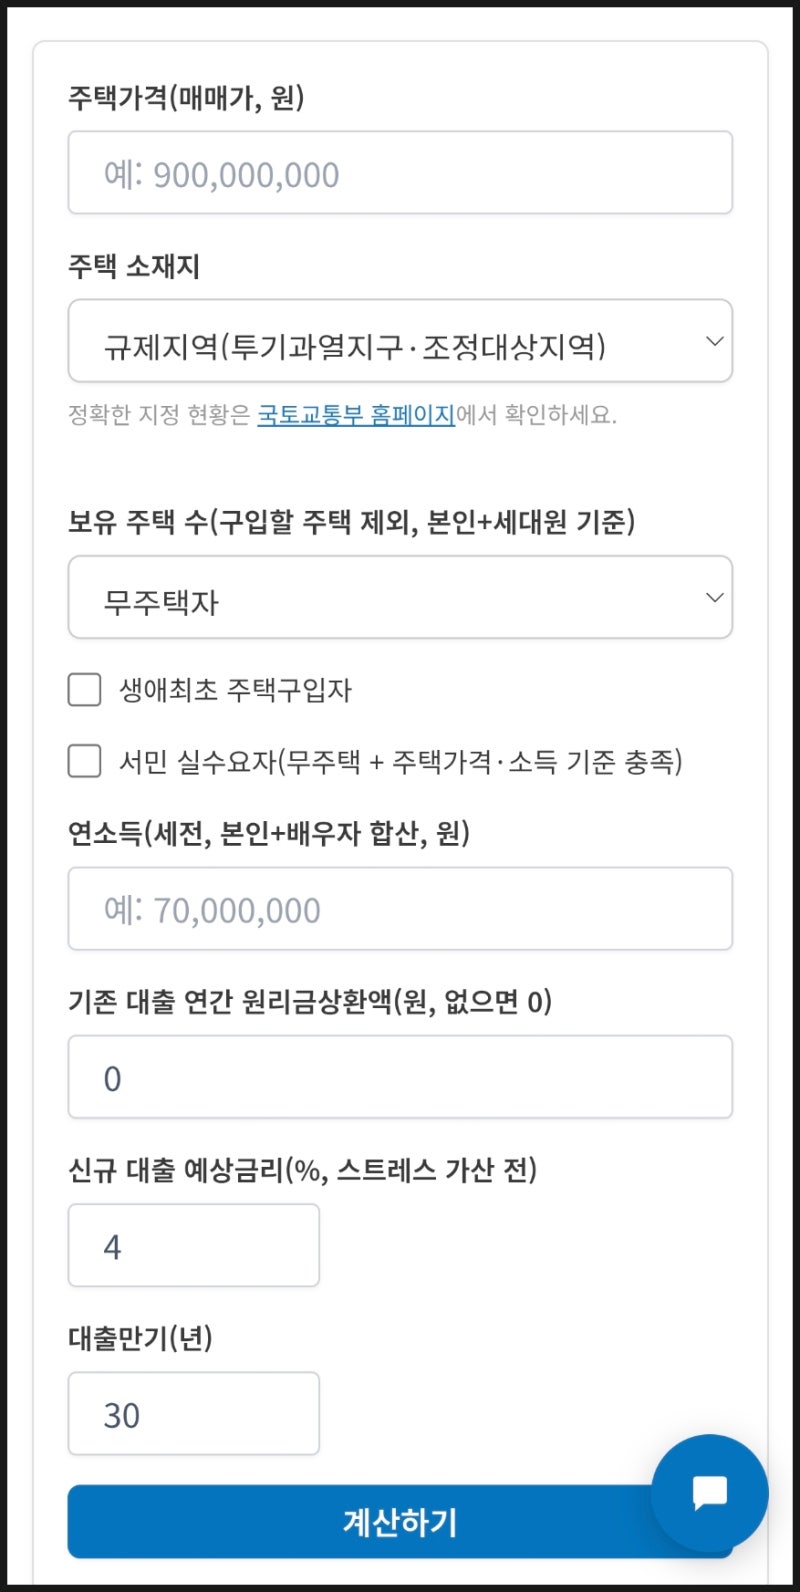


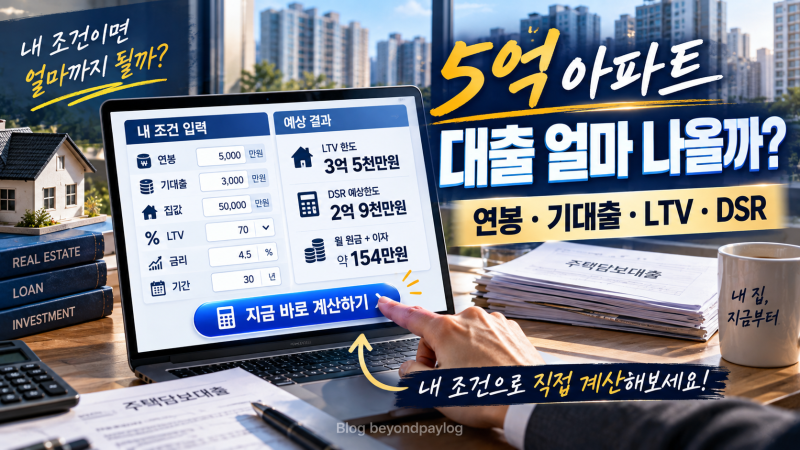
아파트 담보대출 계산기는 대출금액, 금리, 기간, 상환방식을 입력하여 월 상환액과 총이자를 미리 비교하는 중요한 도구입니다. 최근 블로거들 사이에서는 단순히 월 상환액뿐만 아니라 총이자 부담과 실제 대출 한도까지 종합적으로 분석하는 경향이 두드러지고 있습니다. 특히 LTV와 DSR 규제, 스트레스 금리 적용 등 복잡해진 대출 환경 속에서 정확한 계산의 중요성이 더욱 강조되고 있습니다.
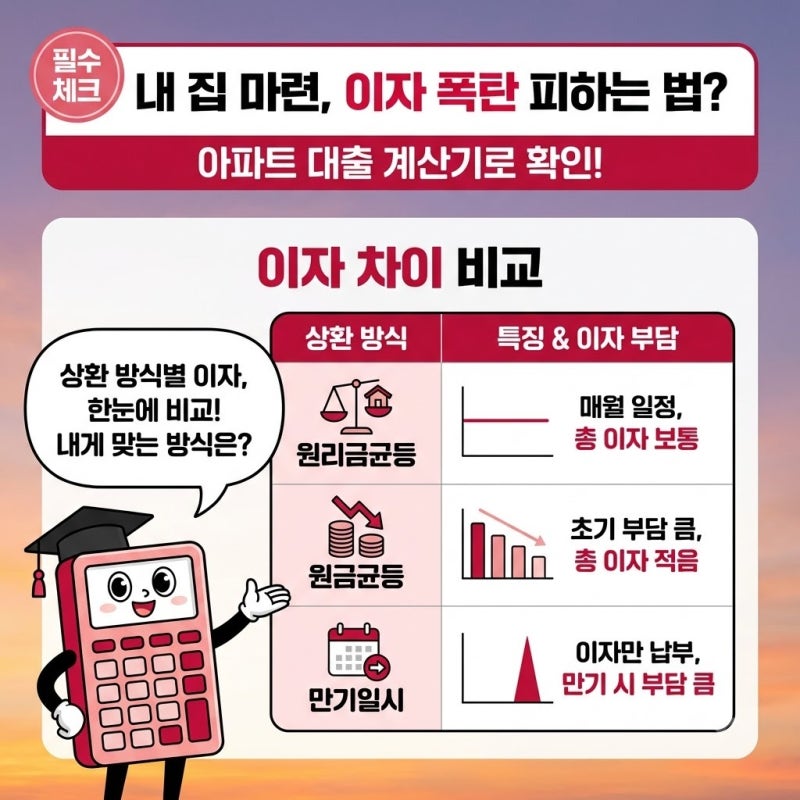
실사용자들은 아파트 담보대출 계산기를 활용하여 원리금균등 상환 방식과 원금균등 상환 방식의 장단점을 명확히 비교하고 있습니다. 원리금균등은 월 납입액이 일정하여 관리가 용이하지만, 원금균등은 초기 납입액이 커도 총이자 부담을 줄일 수 있다는 점이 주요 장점으로 꼽힙니다. 다만, 계산 결과가 실제 대출 승인 금액과 다를 수 있으므로, 자기자금과 취득 관련 비용을 고려한 실제 차입 필요액을 정확히 입력하는 것이 중요하다고 조언합니다.
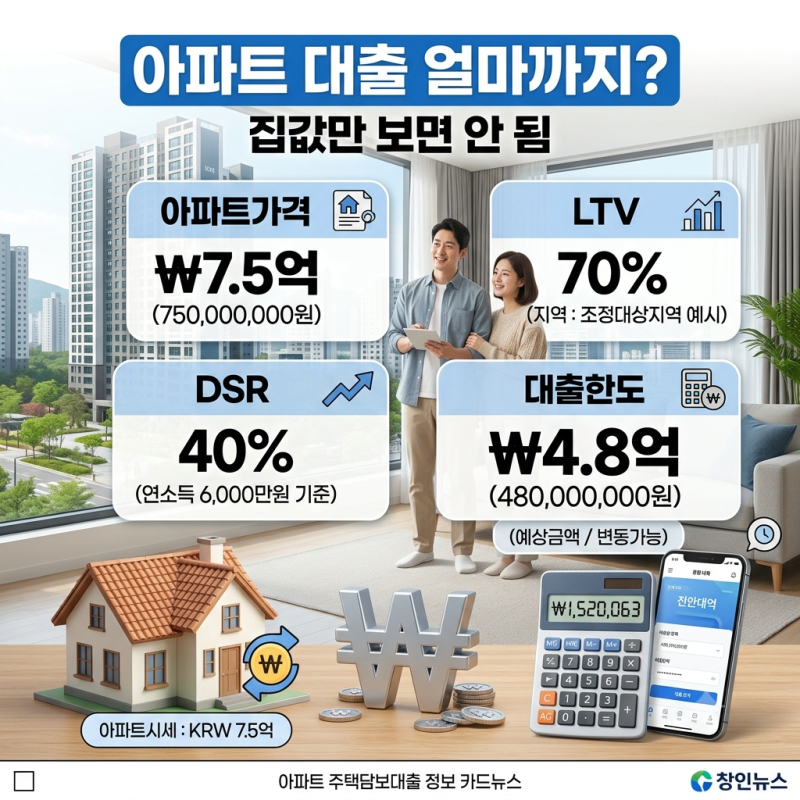
블로거들은 대출 한도를 결정하는 LTV와 DSR 규제를 함께 고려해야 한다고 강조합니다. LTV는 담보 가치 대비 대출 비율을, DSR은 연간 소득 대비 모든 대출의 원리금 상환액 비율을 의미하며, 이 두 가지 기준 중 더 낮은 금액으로 대출 한도가 결정됩니다. 또한, 변동금리 대출의 경우 금리 변동에 따른 월 납입액 변화를 시뮬레이션하여 여유 자금을 미리 가늠해 보는 것이 현명한 대출 계획 수립에 도움이 될 것입니다.