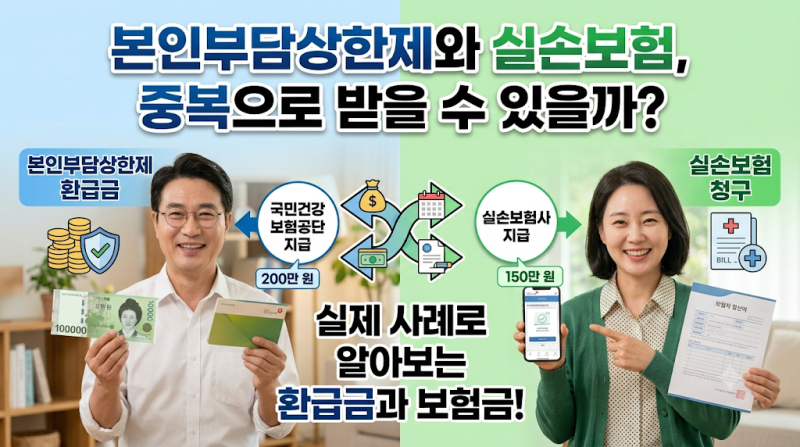

실비보험 상한제는 건강보험 본인부담상한제와 실손의료보험금 지급 사이의 복잡한 관계를 의미합니다. 1년 동안 지출한 건강보험 본인부담금이 개인별 상한액을 초과하면 국민건강보험공단이 그 초과분을 환급해주는 제도가 본인부담상한제입니다. 이 환급금은 2025년 진료분 기준으로 소득분위에 따라 89만원부터 826만원까지 다양하게 책정되며, 비급여 항목은 제외됩니다. 특히 2026년에는 2025년 진료분에 대한 사후환급이 시작되어 많은 이들의 관심이 집중되고 있습니다.
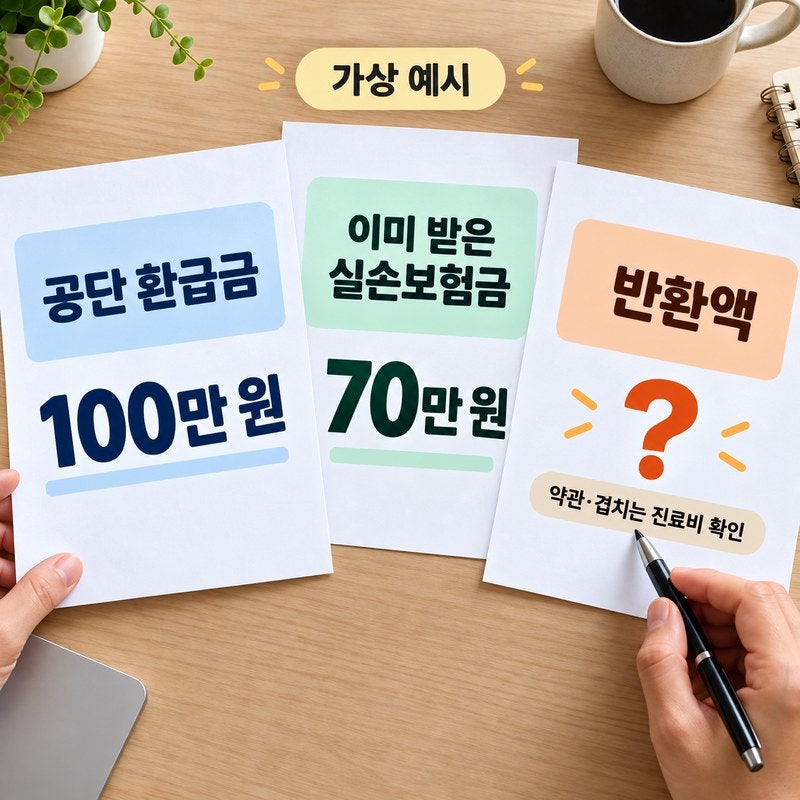
실제 블로그 후기들을 살펴보면, 본인부담상한제 환급금을 받은 경우 실비보험금과의 중복 여부가 주요 쟁점입니다. 2009년 10월 이후 가입한 실손의료보험 약관에는 본인부담상한제로 환급받는 금액은 실비보험 보장 대상에서 제외된다고 명시되어 있습니다. 이로 인해 보험사들은 환급금만큼 실비보험금 지급을 보류하거나 이미 지급된 보험금의 반환을 요청하는 사례가 늘고 있으며, 2026년에는 2842억 원에 달하는 실손보험금 지급이 보류된 것으로 나타났습니다.
이러한 상황에서 블로거들은 실비보험금을 먼저 받고 나중에 환급금을 돌려주는 약정서를 작성하거나, 환급금 내역과 실비보험 약관을 면밀히 대조하여 반환액을 신중하게 확인하는 방법을 조언합니다. 특히 대법원 판례에서도 본인부담상한액 초과분은 실손보험 보상 대상이 아니라고 판단하고 있어, 환급금 수령 시 보험사와의 갈등을 피하기 위한 사전 확인과 대응이 중요합니다. 신청하지 않아 소멸되는 환급금도 상당하므로, 안내문을 받으면 기한 내에 처리하는 것이 좋습니다.