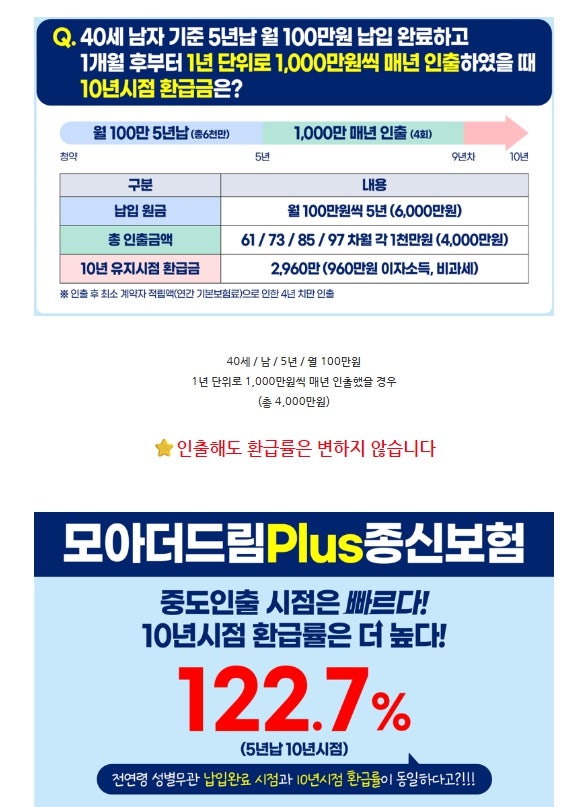
신한모아더드림종신보험은 단기납 종신보험의 한 종류로, 5년 납입 후 10년 시점에 122.7%의 높은 환급률을 제공하여 은퇴 자금 마련에 활용될 수 있다는 점이 최근 주목받고 있습니다. 특히 납입 완료 후 적립액을 매월 연금처럼 인출하여 활용할 수 있으며, 5년 이상 납입 및 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 적용되어 재테크 수단으로도 관심을 받고 있습니다. 사망 보장과 함께 자산 증식 기능을 겸비한 상품으로 인식되고 있습니다.
일부 블로거들은 신한모아더드림종신보험의 높은 환급률과 비과세 혜택을 강조하며 은퇴 자금 마련에 효과적인 상품으로 소개하고 있습니다. 반면, 금융감독원의 700종신 판매 중단 조치 이후 단기납 종신보험에 대한 규제 강화 가능성을 언급하며, 현재 판매 조건이 언제든 변경될 수 있음을 경고하는 블로거들도 있습니다. 특히 종신보험을 저축 목적으로 오인하여 가입했다가 불완전판매로 인해 손해를 본 실제 사례가 보고되어, 상품의 본질과 가입 목적을 명확히 이해해야 한다는 목소리도 높습니다.
신한모아더드림종신보험 가입을 고려한다면, 사망 보장이라는 본래의 목적과 함께 자산 증식 및 인출 기능의 한계를 명확히 인지하는 것이 중요합니다. 특히 저축성 상품으로 오인하여 가입하는 불완전판매 사례가 발생하고 있으므로, 설계사의 설명을 꼼꼼히 확인하고 실제 계약 내용과 자신의 가입 목적이 일치하는지 면밀히 검토해야 합니다. 금융당국의 규제 변화 가능성도 염두에 두고, 확정된 설계서를 기준으로 신중하게 판단할 필요가 있습니다.