
신용회복위원회 채무조정은 채무자가 경제적 어려움으로 변제금을 3개월 이상 미납할 경우 '실효' 처리되어 기존의 모든 혜택이 상실됩니다. 실효가 되면 이자 면제, 원금 감면, 상환 기간 연장 등의 지원이 사라지고 채권 추심이 재개되어 채무조정 이전의 상황으로 돌아가게 됩니다. 하지만 신용회복위원회는 이러한 상황에 대비하여 '효력부활'과 '재신청'이라는 두 가지 구제 제도를 운영하고 있습니다.
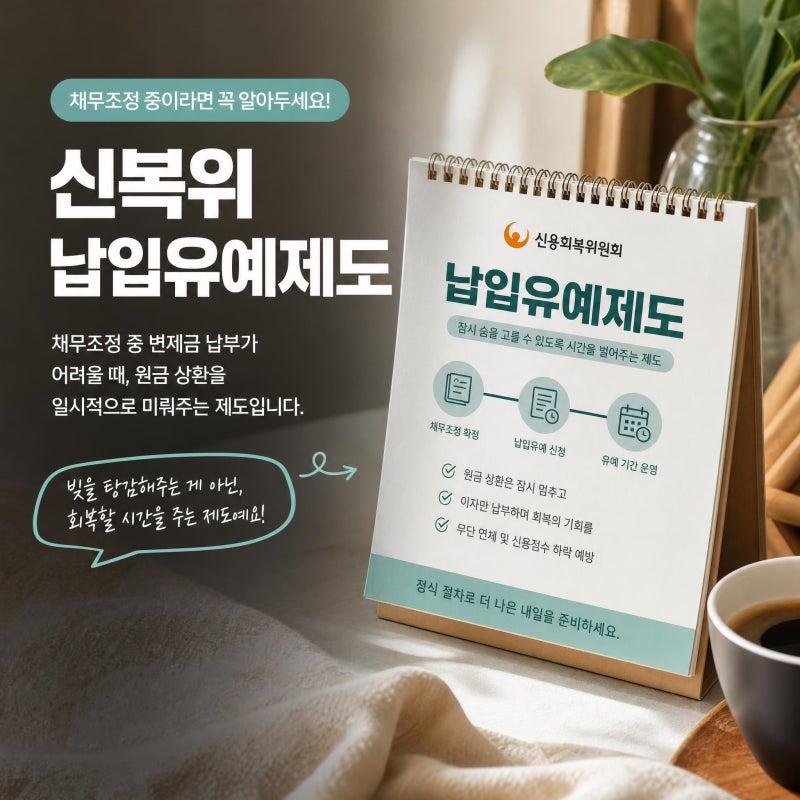
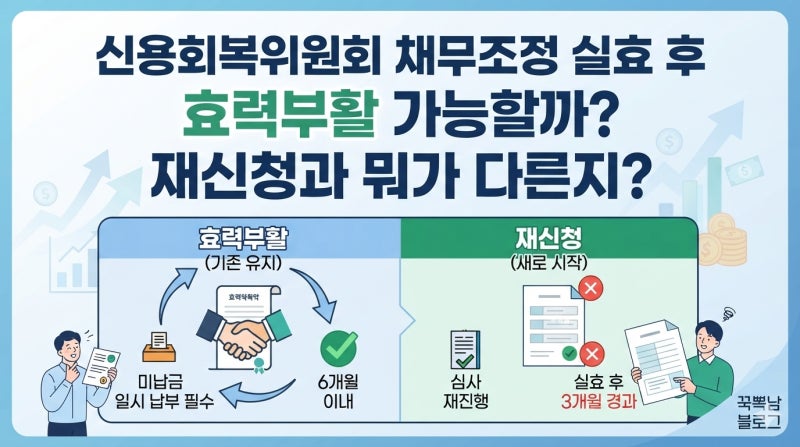
실효된 채무조정을 다시 살리는 방법으로는 '효력부활'과 '재신청'이 있습니다. 효력부활은 실효된 날로부터 6개월 이내에 밀린 변제금을 납부하고 채권기관의 동의를 얻어 기존 채무조정 조건을 그대로 이어가는 제도입니다. 반면 재신청은 새로운 채무조정을 신청하는 것으로, 기존 조건과 무관하게 다시 심사를 받아야 합니다. 특히 2026년에는 납입 유예 조건이 완화되어 일시적 어려움 시 1년간 월 납입액의 50%만 납부하고 나머지는 유예하는 분할 납부 제도가 도입되었습니다.
채무조정 실효를 막기 위해서는 변제금 미납 전 '납입 유예'나 '채무 재조정' 제도를 적극적으로 활용하는 것이 중요합니다. 신속채무조정, 프리워크아웃, 개인워크아웃 등 연체 단계별로 다양한 제도가 마련되어 있으므로, 자신의 상황에 맞는 최적의 방법을 선택해야 합니다. 갑작스러운 경제적 어려움에 직면했을 때 무단 연체로 인한 신용 악화를 방지하고, 신용회복위원회 상담을 통해 적절한 대응 전략을 세우는 것이 현명합니다.