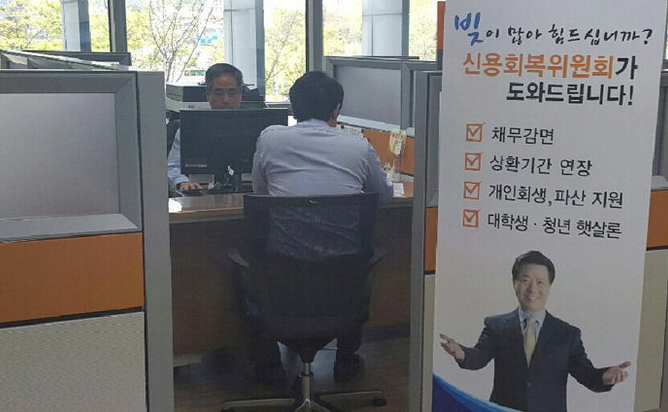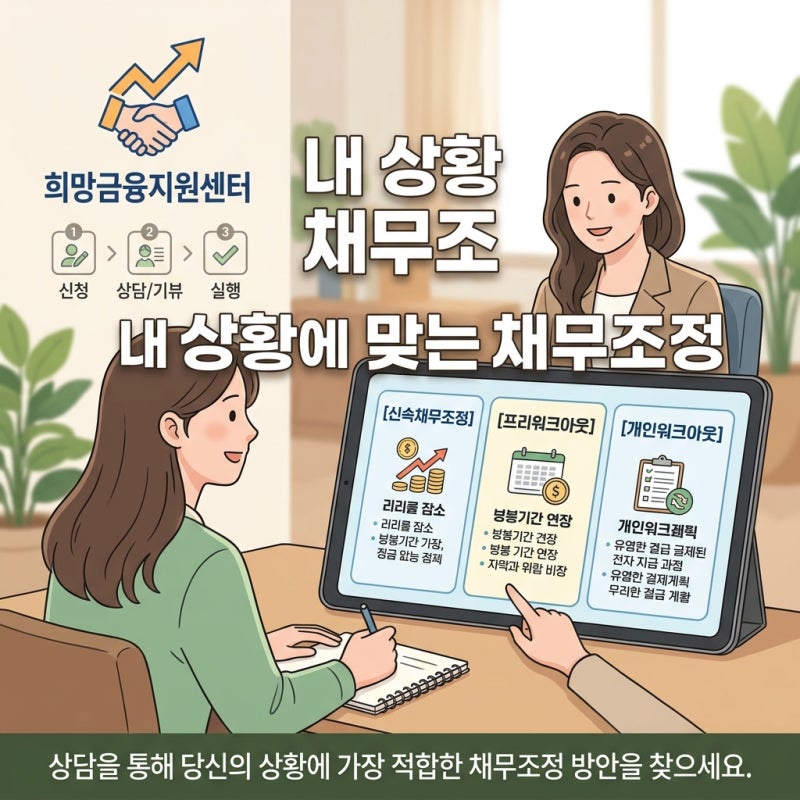

신용회복위원회는 채무로 어려움을 겪는 이들을 위한 공적 채무 조정 제도를 운영하고 있으며, 최근 금융감독원 공시 자료에 따르면 2024년 한 해 동안 약 18만 9천 명이 채무 조정을 신청하여 전년 대비 23% 증가한 것으로 나타났습니다. 이는 채무 조정이 특정 계층의 문제가 아닌, 많은 이들이 직면하는 현실적인 문제임을 보여줍니다. 신용회복위원회는 신속채무조정, 프리워크아웃, 개인워크아웃 등 연체 기간에 따라 단계별로 적용되는 다양한 제도를 제공하고 있습니다.
블로거들의 후기를 종합하면, 채무 조정 제도는 연체 기간에 따라 신청할 수 있는 제도 자체가 다르다는 점이 핵심입니다. 특히 신속채무조정은 연체 30일 이하의 채무에도 적용되어, 연체가 길어지기 전에 미리 알아보는 것이 유리하다는 의견이 많습니다. 반면, 개인워크아웃은 연체 90일 이상 채무에 적용되며 원금 감면까지 가능하지만, 총 채무액 및 최근 발생 채무 비율 등 까다로운 조건을 충족해야 합니다. 각 제도의 이자 감면 폭과 신용 정보 등재 여부 또한 중요한 차이점으로 언급됩니다.
신용회복위원회 상담을 준비할 때는 본인의 연체 일수를 정확히 파악하는 것이 중요하며, 소득 형태와 재산 관계에 따라 추가 서류가 요구될 수 있으므로 미리 확인하는 것이 좋습니다. 또한, 개인워크아웃의 원금 감면율은 개인별 심사 결과에 따라 달라질 수 있으므로, 제시된 숫자를 확정치로 보기보다는 참고 자료로 활용하는 것이 현명합니다. 채무 조정 제도는 부끄러운 절차가 아니며, 적극적으로 상담을 통해 자신에게 맞는 해결책을 찾는 것이 중요합니다.