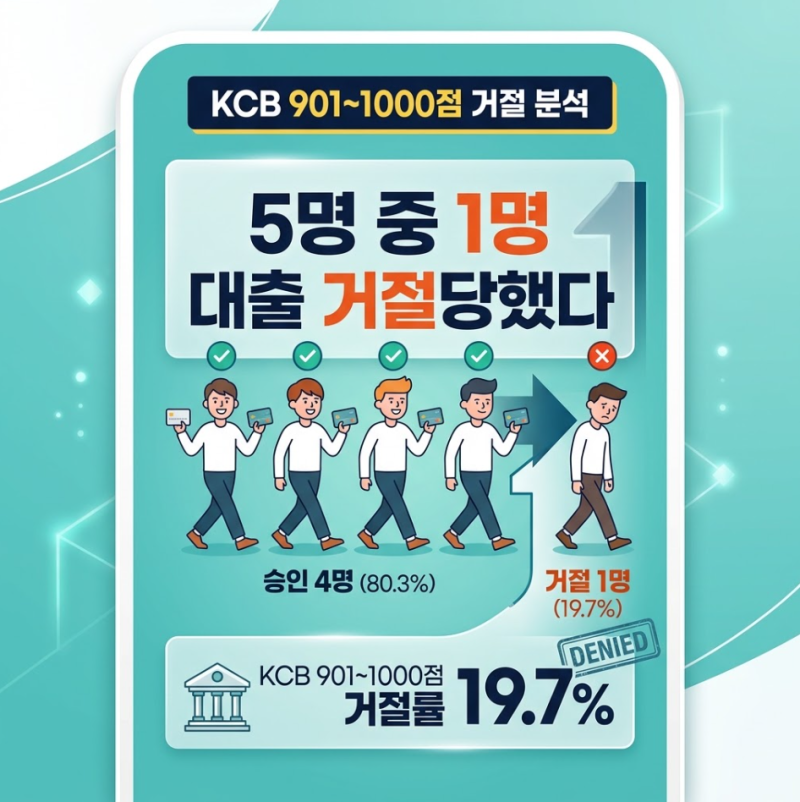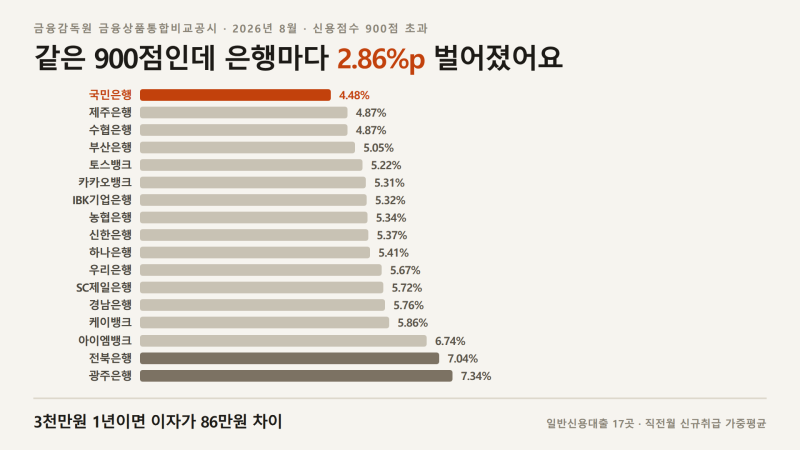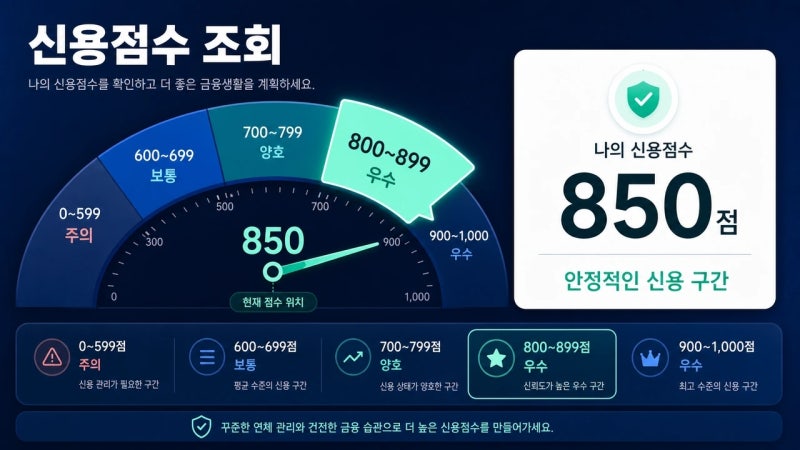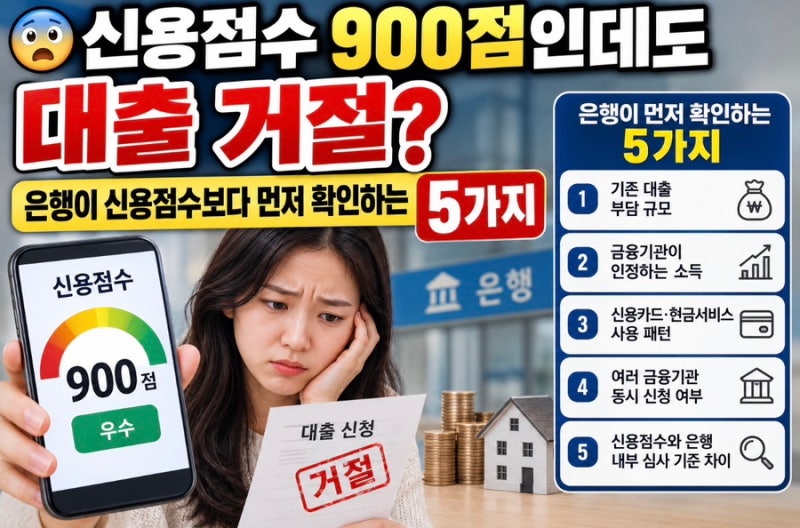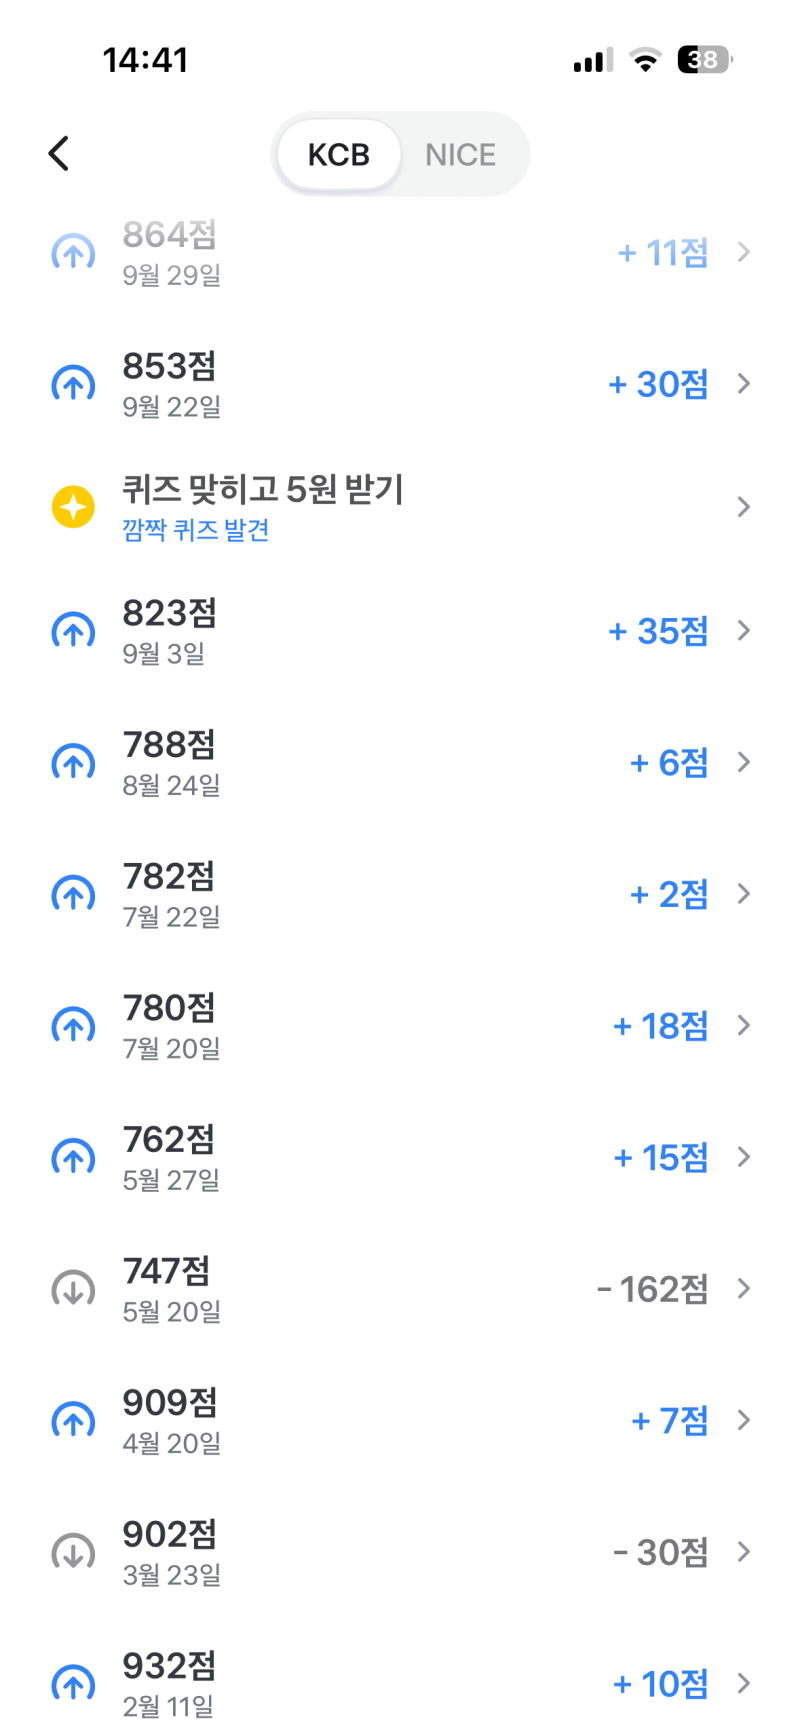
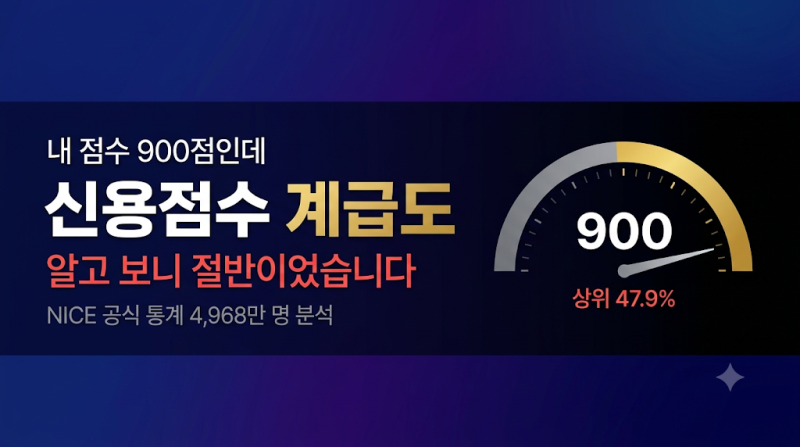
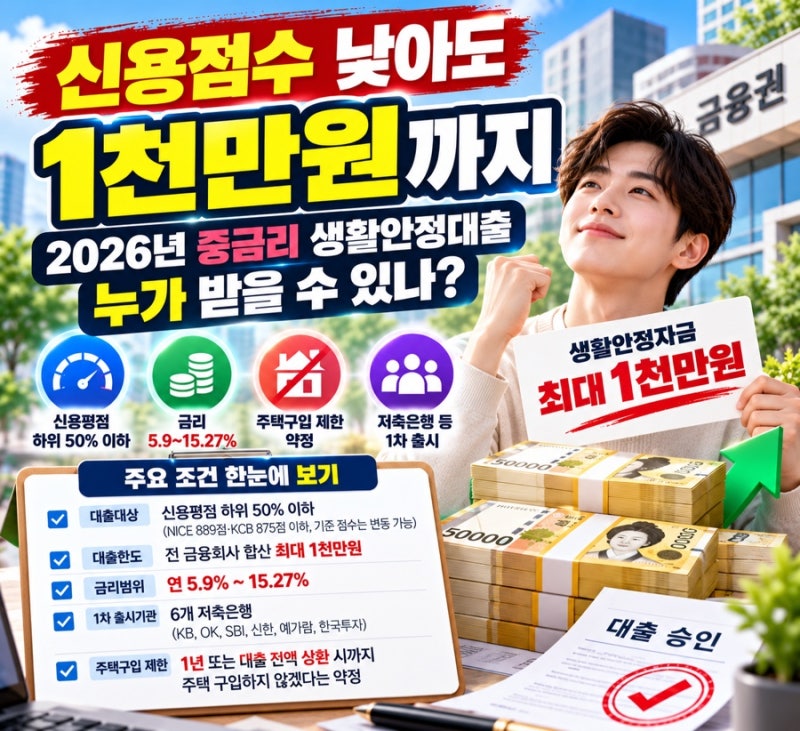
신용점수는 대출 금리, 카드 한도 등 금융 생활 전반에 큰 영향을 미치며, 최근에는 신용점수 900점대 고신용자도 대출이 거절되는 사례가 늘고 있습니다. 이는 신용점수 인플레이션으로 인해 고신용자 비중이 높아졌기 때문으로, 은행은 점수 외에 소득, 기존 부채, 연체 이력 등 다양한 조건을 종합적으로 평가하고 있습니다. 특히 가계대출 관리 강화로 인해 과거에는 승인되었을 대출도 현재는 어려워지는 상황입니다.
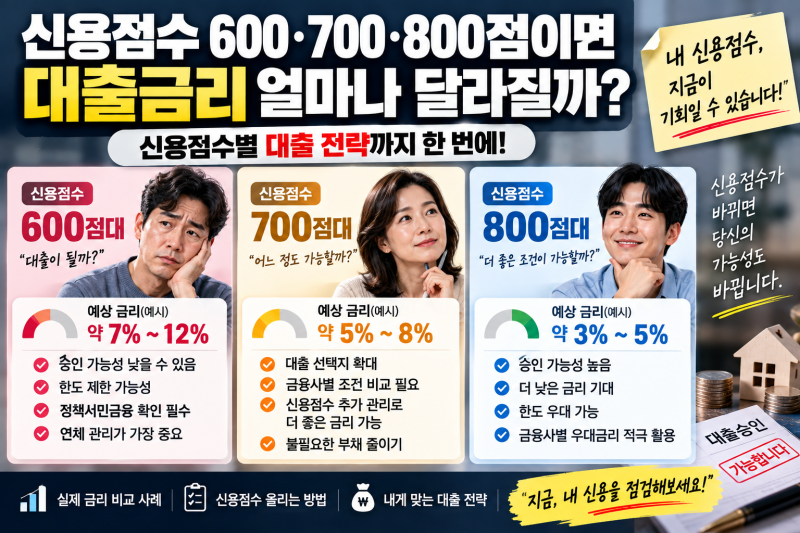
실제 블로그 후기들을 살펴보면, 신용점수 900점대 차주의 신용대출 거절률이 20%에 육박하며, 800점대에서는 거절률이 40%에 달하는 것으로 나타났습니다. 신용점수가 높다고 해서 무조건 대출이 승인되는 것이 아니며, 대출금리 역시 신용점수만으로 결정되지 않고 기준금리, 가산금리, 우대금리가 복합적으로 작용합니다. 신용도에 따라 대출금리 차이가 상당할 수 있어, 5천만원 대출 시 금리 1%p 차이는 연간 50만원의 이자 차이를 발생시킵니다.
신용점수를 올리는 가장 쉽고 빠른 방법은 건강보험료, 국민연금, 통신비 납부 내역을 신용평가사에 제출하는 것입니다. 연체는 단 하루도 만들지 않는 것이 중요하며, 신용카드는 한도의 절반 이하로 꾸준히 사용하는 것이 좋습니다. 대출 직전에 급하게 여러 금융상품을 신청하거나 과도한 한도를 확보하는 행동은 피하고, 기존 부채를 안정적으로 관리하는 것이 현명한 대출 전략입니다.